
📊 Самая модная сделка на коммодитиз сейчас — не «лонг нефть» или «шорт газ» — а спрэды между контрактами.
Если упростить: Wall Street полюбила Calendar Spread Options (CSO) — опционы, которые делают ставку не на саму цену нефти или газа, а на разницу между, например, январским и июльским фьючем.
Почему это стало популярным:
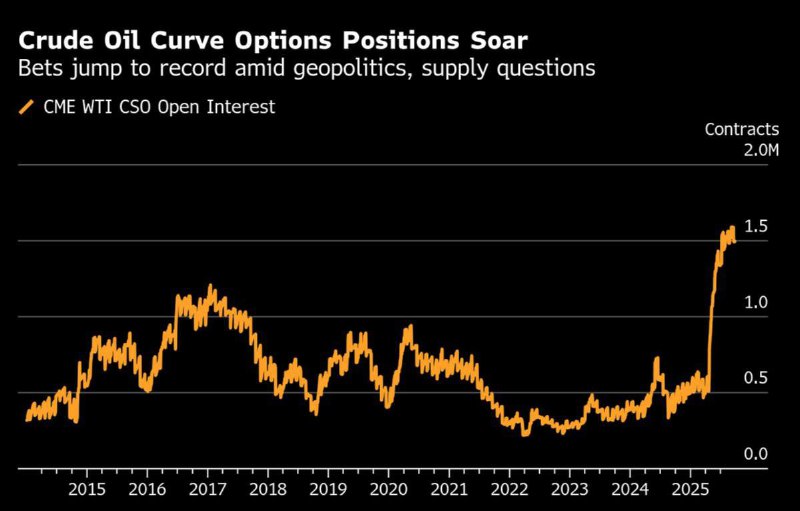
🔹 Объёмы выросли кратно. По WTI открытый интерес в CSO — более 1.5 млн контрактов (1.5 млрд баррелей). Год назад было меньше 20% от текущего. В ICE Gasoil и голландском TTF ситуация схожая.
🔹 Классическая нефть «тухлая» — долгое время цена ходила в узком диапазоне, волатильность низкая. А вот форма кривой (contango/backwardation) — живёт, дышит, и шатает от каждого геополитического твита.
🔹 Мультистратеги активизировались. Хедж-фонды, торгующие одновременно FX, облигации, нефть и соевые бобы, ищут альфу в менее очевидных местах. Теперь они тоже в спрэдах.
🔹 CSO позволяют хеджить сезонность и запасы, что особенно критично для газа. «Вдовьи спрэды» в природном газе в прошлом сносили счёта и делали легенд.
🔹 Риски политические и погодные. Санкции на дизель из РФ, угроза тарифов от Трампа, война — всё это делает ставку «на форму» кривой более логичной, чем на цену как таковую.
💬 Как говорят на рынке: “сейчас главная история — не направление цены, а форма фьючерсной кривой”.
Так что если слышишь «spread is the new long» — знай, что речь идёт о CSO.
Вопрос не в том, куда пойдёт нефть. Вопрос — будет ли февраль дороже декабря.
Post #77
846


- ❤ 16