
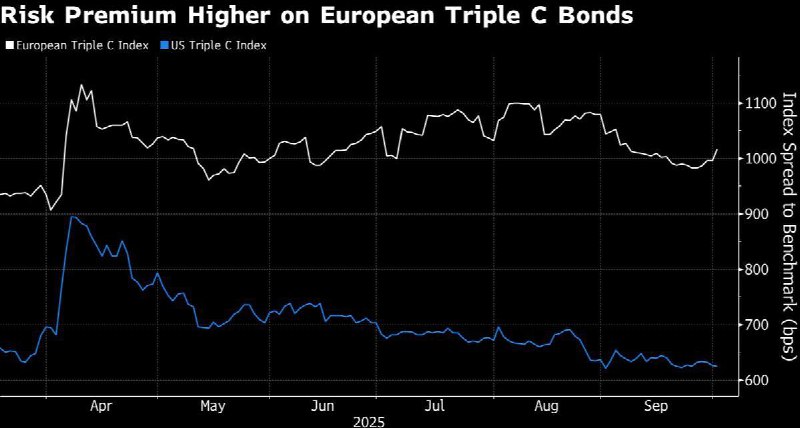
Европейский рынок «трешевого» долга (CCC) переживает тяжелые времена. Если в США бумаги с таким рейтингом в 2025 году показывают опережающую динамику, то в Европе — полная стагнация. Причина — инвесторы обожглись на череде жестких реструктуризаций и теперь массово обходят стороной самые рисковые кредиты.
📉 В цифрах:
• Доходность CCC-облигаций в Европе ≈ 0%, тогда как остальные рейтинги дают +4%.
• В кредитах еще хуже: CCC — минус 1,8% против +4% у «однобэшек».
• Спреды: в США около 629 б.п., в Европе — за 1000 б.п.
❗️Почему так?
1. Реструктуризации по-американски, но без выхода. В Европе стали активно применять схемы вроде uptiering (когда часть кредиторов получает приоритет, а остальные уходят «в подвал»). В США это привычная практика, но там рынок ликвиднее — можно выйти заранее. В Европе — застрял, и всё.
2. Ковенанты исчезли. В эпоху дешевых денег инвесторы сами согласились на слабые условия. Теперь компании крутят документацию как хотят, перетасовывают активы, меняют приоритетность долгов.
3. PE-спонсоры подливают масла в огонь. В новые сделки пытаются протащить «портативность» (перепродажа компании без погашения долга) или убрать J Crew Blocker (что позволяет выводить активы в «свободные» дочки). Иногда инвесторы отбиваются, но не всегда.
4. CLO-ограничения. Фонды, скупающие кредиты, могут держать не больше 7,5% «мусора». Автоматически выдавливает спрос на CCC.
🔄 Получается замкнутый круг:
— Компании с рейтингом CCC не могут занимать дешево → растет риск реструктуризации → инвесторы еще меньше хотят их покупать → спреды летят вверх.
Примеры: Selecta и Victoria Plc. Последний случай — классика: одни кредиторы получили первый приоритет, другие — «остались с носом».
В сухом остатке: рынок европейского high-yield ищет новое дно. Пока в США рисковые долги снова в моде, в Европе CCC превращается в токсичный класс. И, судя по настроениям Oaktree и других, реструктуризаций будет только больше.
Post #47
703


- 👍 10