
Рынок открывается в режиме low liquidity из-за праздников в США и Китае, но основной нарратив ясен: инфляционные данные в США дали повод для локального оптимизма. Бонды и эквити подрастают, но я бы не обольщался — объемы мусорные, а волатильность затаилась.
Ключевые тезисы по текущему сетапу:
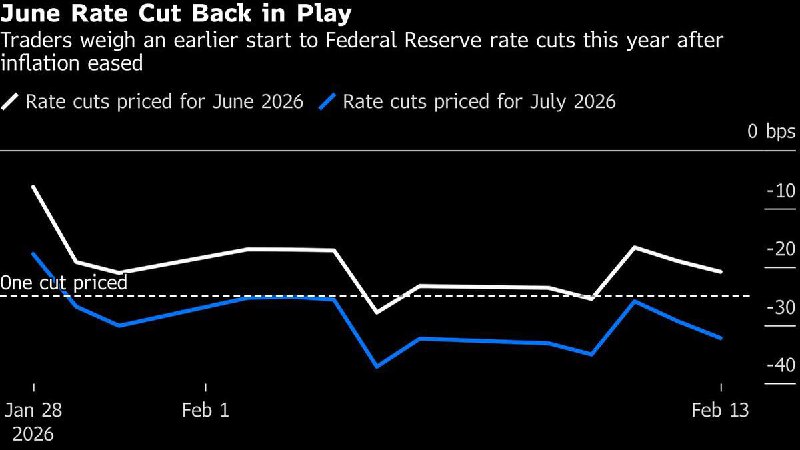
🔴Rate Cut Pricing. Рынок сейчас полностью прайсит cut в июле, с высокой вероятностью мува в июне. Бенчмарки (10Y и 2Y Treasuries) отреагировали снижением доходностей на 5 bps. Это классический relief rally на фоне данных CPI, которые оказались мягче ожиданий.
🔴AI Fatigue. S&P 500 буксовал две недели подряд. Видим признаки усталости в секторе Megatechs. Рынок начинает осознавать, что хайп вокруг AI — это не только профит, но и серьезный disruption risk для старых бизнес-моделей.
🔴Sector Rotation. В Европе лидируют банки (+0.2%). Это интересно в контексте late cycle, когда инвесторы ищут кэш-флоу в реальном секторе, а не только в "воздушных" технологиях.
🔴Commodities & Safe Havens. Gold скорректировалось ниже $5,000 на фиксации прибыли. После такого вертикального взлета — это здоровое охлаждение. Silver тянется следом (-1%). Смотрю на это как на технический откат, а не слом тренда на debasement trade.
🔴Corporate M&A. Активность в секторе M&A (Warner Bros/Paramount, Macquarie/Qube) — это всегда признак того, что Smart Money видят ценность в активах, несмотря на макро-неопределенность.
Market Structure & Risks
На этой неделе фокус на ADP private payrolls и Fed minutes. Если протоколы ФРС окажутся более hawkish, чем ждет рынок, увидим резкую переоценку рисков.
Текущий сетап выглядит как попытка стабилизации, но без участия "больших чеков" из США и Китая любые движения сегодня — это шум. Настоящую глубину рынка увидим завтра.
Learn ◽️ Explore ◽️ Channel
Post #205
1.67K
- ❤ 25