
Начало года для software оказалось не “дном для подбора”, а продолжением распада нарратива.
Инвесторы входили в 2026 с идеей: beaten-down SaaS, дешёвые мультипликаторы, худшее уже позади. Но рынок быстро показал, что проблема не в оценках. Проблема в экзистенциальном страхе.
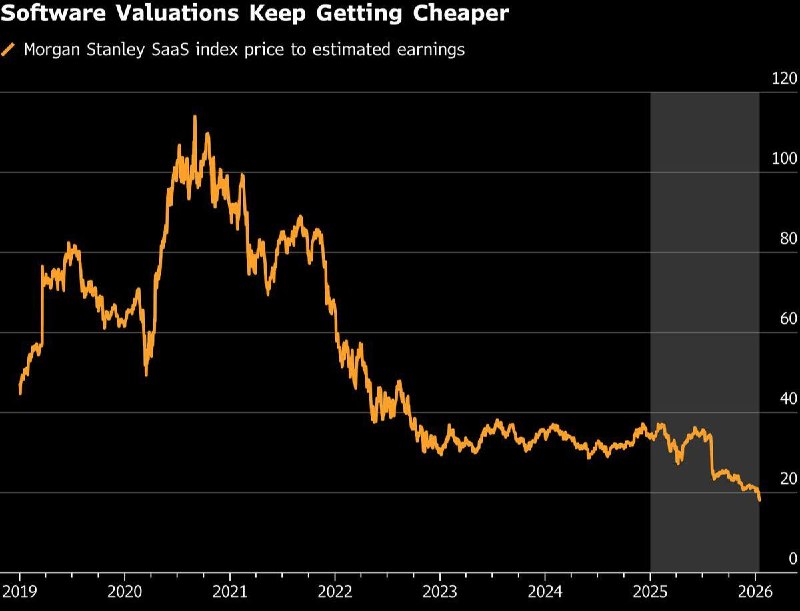
Релиз AI-инструмента от Anthropic 12 января стал триггером. Не потому что продукт уже что-то сломал, а потому что он напомнил, что именно может быть сломано. И этого хватило. Intuit -16% за неделю, Adobe и Salesforce -11%+. Morgan Stanley SaaS-баскет уже -15% YTD после -11% в 2025. Худший старт года с 2022.
Ключевой момент здесь не в конкретных компаниях. А в том, что рынок перестал понимать, как вообще выглядит рост software в мире AI.
Раньше всё было просто. Подписка, recurring revenue, высокая маржа, длинный горизонт. Можно было экстраполировать почти бесконечно. Поэтому и платили 40–60x. Сейчас эта логика сломалась. Если AI-агенты могут выполнять задачи 24/7, собирать отчёты, писать код, автоматизировать workflow за часы, то за что именно пользователь будет платить софту через пять лет?
И главное: incumbents пока не дают ответа.
У Salesforce есть Agentforce, но он не меняет revenue-траекторию. У Adobe есть генеративные фичи, но без прозрачных метрик и апдейтов. У большинства крупных SaaS AI есть, но как feature, а не как новый двигатель роста. Это не успокаивает рынок. Это усиливает сомнения.
В итоге сформировался токсичный консенсус: “не трогать software, даже если дешёво”. Buy-side не видит катализаторов для re-rate. Фундамент есть, но будущего никто не может смоделировать. А рынок не платит за то, что нельзя смоделировать.
Контраст с чипмейкерами максимальный. Там всё наоборот. Видимость. Контракты. Capex от hyperscaler-ов. Nvidia и компания знают, кто и сколько будет покупать. Поэтому earnings по полупроводникам +45% в 2025 и почти +60% в 2026. Определённость против неопределённости.
И вот парадокс. Software сейчас торгуется по 18x forward earnings. Самый дешёвый уровень в истории. Ниже, чем когда-либо за десятилетие. Но это уже не “value”. Это дисконт за риск того, что старую модель просто перепишут.
Оптимисты, конечно, есть. Barclays говорит про стабилизацию spending. Goldman — про расширение TAM за счёт AI. Davidson — про возврат к фундаменталу. Но все говорят одно и то же между строк: разворота пока нет.
Это не сектор, который ждёт отчётов. Это сектор, который ждёт нового ответа на вопрос “зачем мы вообще существуем в AI-мире”.
И пока этого ответа нет, дешёвые мультипликаторы не защищают. Они просто фиксируют неопределённость.
Learn Macro ◽️ Explore Macro
Post #172
965
- ❤ 22