TGViewer
Channel Public Channel
Архитектура денег

Архитектура денег

@cbdc_monitor

Экспертный канал о цифровизации финансов в России и мире.
Следим за тем, как переписываются правила мировой финансовой системы.
Для тех, кто принимает решения, а не догоняет их последствия.

Сотрудничество:
@VeraMakarova
@Elizaveta_Ogloblina
Subscribers
356
Photos
737
Videos
2
Links
1.3K

Showing posts older than #1585 · Back to latest

Older Posts 9 shown
Post #1584 67
makarova.pdf514.7 KB
Почему «фрагментация» звучит как диагноз, а «многополярность» как проект?

Мы всё чаще видим в научных статьях, докладах МВФ, выступлениях регуляторов и политических документах два слова: «фрагментация» и «многополярность».

Будто речь идёт просто о разных названиях одного процесса.

Но один из авторов нашего канала, Вера Макарова, решила проверить: кто именно выбирает эти слова — и какую картину мира они уже заранее навязывают читателю. Статью прикладываем к посту и по ссылке ТУТ.

В исследовании проанализированы более 400 публикаций за 2022–2025 годы в Scopus, Web of Science и eLibrary, а также документы МВФ, ЕБРР, BIS, ЕЦБ, ОЭСР, БРИКС, ШОС и ЕАЭС.

Картина получилась асимметричная: в англоязычном академическом корпусе «фрагментация» используется как основная рамка примерно в 3,8 раза чаще, чем «многополярность»; в eLibrary — наоборот, «многополярность» доминирует примерно в 4,5 раза.

И вот здесь начинается главное.

«Фрагментация» описывает мир как систему, которая была целой, а теперь ломается. Отсюда и политический вывод: надо снижать потери, восстанавливать связность, минимизировать ущерб.

«Многополярность» смотрит на те же процессы иначе: не как на распад единого порядка, а как на перераспределение центров роста, инвестиционных маршрутов и институциональных связей.


Факты при этом одни и те же: перенаправление прямых иностранных инвестиций, рост роли стран-коннекторов, расширение особых экономических зон, усиление инвестиционного контроля. Но выводы — противоположные.

В рамке «фрагментации» снижение межблоковых ПИИ после 2022 года выглядит как эрозия глобальной интеграции. В рамке «многополярности» — как формирование новых инвестиционных контуров через Вьетнам, Мексику, ОАЭ, Таиланд, Малайзию, Саудовскую Аравию, Узбекистан.

Не романтизируем. Многополярность не отменяет издержек перехода: новые связи дороже, медленнее, институционально сложнее.

Но и «фрагментация» не является нейтральной. В ней уже встроена тоска по прежней архитектуре, где «целостность» часто означала доминирование одного центра принятия решений.

Когда отечественная экономическая дискуссия автоматически заимствует термин «фрагментация», она импортирует не только слово. Она импортирует скрытую норму: прежний порядок был естественным, всё остальное — отклонение.

А если мировой хозяйственный порядок не распадается, а перестраивается?

Тогда главный вопрос уже не в том, как вернуться назад. Главный вопрос — кто успеет построить собственные расчётные, инвестиционные и интеграционные контуры раньше, чем новая архитектура снова будет описана чужим языком.

#АрхДенег_Сообщество
Читайте нас в MAX
😀Архитектура денег
  • ❤ 1
  • 👍 1
  • 🔥 1
Post #1578 294
Город плавится, асфальт блестит, у денег — летний выход в свет…

Мы решили поддаться бимбо-безумию и спросили ИИ: кем были бы современные формы денег, если бы жили в мире глянца, жары, ночного города и тотального «дорого-богато».

Получилась не просто тусовка финансовых персонажей.

Можно смеяться. Нужно смеяться.

Но за всем этим блеском остаётся главный вопрос денежной архитектуры: кто выпускает инструмент, на чьём балансе он находится, кто несёт риск и где заканчивается интерфейс, а начинается обязательство.

Жара пройдёт.
Разница между деньгами, требованиями к банку, сообщениями, токенами и бонусами — нет.

#АрхДенег_Быт
Читайте нас в MAX
😀Архитектура денег
  • ❤ 5
  • 🔥 4
  • 🤩 4
Post #1571 79
Европа вдруг начала спорить не только о цифровом евро

“The risk, however, is that innovation comes with fragmentation.”
Перевод: «Риск, однако, в том, что инновация может принести с собой фрагментацию».
Кьяра Скотти


В своей речи Скотти прямо говорит, что вопрос уже не «технологический», а «архитектурный»: выигрыш от новых цифровых форм денег появится только там, где есть совместимость систем, сетевой эффект и расчётная логика в масштабе.

И вот на этом фоне Reuters передал самое важное следствие: Банк Италии предлагает ЕС задуматься о токенизированной версии SEPA. То есть Европа начинает обсуждать не просто новый цифровой инструмент, а перестройку базовой платёжной инфраструктуры под мир, где рядом должны сосуществовать деньги центрального банка, токенизированные банковские деньги и частные цифровые формы.

Спор о будущем денег в Европе смещается. Уже не только «нужен ли цифровой евро», а хватит ли Европе собственной архитектуры, чтобы не отдать новый расчётный слой чужим платформам.

#АрхДенег_Голоса
Читайте нас в MAX
😀Архитектура денег
  • ❤ 2
Post #1570 276
У цифрового рубля в регионах наконец появляется более понятный смысл.

В Чувашии на прошлой неделе его начали привязывать не к абстрактным разговорам о будущем платежей, а к конкретным бюджетным сценариям: покупке школьной и спортивной формы для многодетных семей, субсидиям производителям молока и финансированию сельхозтехники в лизинг. Подробнее ТУТ

Что это дает на практике? Деньги можно точнее доводить до нужной цели, быстрее проводить выплаты и лучше видеть, как именно они используются. То есть цифровой рубль здесь нужен не ради новой формы денег как таковой, а как инструмент для более адресной и прозрачной работы бюджета. Подробнее ТУТ

Вопрос теперь простой: получится ли такой сценарий сделать рабочим не в одном кейсе, а в нормальном повседневном контуре.

#АрхДенег_Сценарии
Читайте нас в MAX
😀Архитектура денег
Post #1569 62
Мы много говорим о ЦВЦБ: о розничной и оптовой архитектуре, правовом статусе, роли банков, программируемых платежах и трансграничных расчётах.

Но есть тема, которую мы пока почти не поднимали: как генеративный ИИ может изменить сами платежи.

Это уже не только вопрос борьбы с мошенничеством. Если цифровой помощник (ИИ-агент) начинает выбирать товар, заполнять форму, взаимодействовать с продавцом или инициировать оплату, платёжная система должна понимать не только кто платит, но и что именно было разрешено сделать.

И эта логика уже появляется в реальной инфраструктурной повестке. В ЕС развивается цифровой кошелёк идентификации, который должен стать инструментом подтверждения личности, атрибутов и электронных подписей. FIDO Alliance уже работает над стандартами для действий ИИ-агентов от имени пользователя, включая безопасную передачу полномочий и проверяемое разрешение на платёж. Mastercard отдельно продвигает идею проверяемого намерения: чтобы в системе оставался защищённый след того, что именно пользователь разрешил ИИ-помощнику сделать.

Для ЦВЦБ это особенно важно. Чем ближе цифровые деньги центрального банка подходят к практическим сценариям использования, тем больше значения приобретают идентификация, подтверждение намерения, передача полномочий и ответственность за действие.

Есть и обратная сторона: генеративный ИИ усиливает риски поддельной личности, поддельного голоса, видео и документов, что уже отмечается в обзорах по угрозам для платежей.

Вопрос пока не в том, будет ли ИИ «платить вместо нас». Более интересный вопрос другой: как должна быть устроена платёжная система, если в ней рядом с человеком начинают действовать цифровые кошельки, проверяемая идентичность и ИИ-помощники?

#ЦВЦБ #Платежи #Идентификация #ГенеративныйИИ
#АрхДенег_Разбор
Читайте нас в MAX
😀Архитектура денег
  • 🔥 1
Post #1564 62
🇰🇿 Казахстан: 1 мая 2026 включился системный режим для цифровых активов

До этого регулирование оборота криптовалют в стране было фрагментарным: Международный финансовый центр «Астана» (МФЦА) со своим режимом и почти ничего за его пределами. С 1 мая запущена полноценная нормативная база для криптовалют, стейблкоинов (цифровых активов с денежным обеспечением) и токенизированных активов вне МФЦА.
Архитектура трёхконтурная:
▪️ Национальный банк Республики Казахстан (Нацбанк) — лицензирование и надзор за поставщиками услуг цифровых активов вне юрисдикции МФЦА; регулирование оборота необеспеченных цифровых активов.
▪️ Агентство Республики Казахстан по регулированию и развитию финансового рынка (АРРФР) — регулирование цифровых финансовых активов (ЦФА), кроме стейблкоинов: токенизированных реальных активов и цифровых форм традиционных финансовых инструментов.
▪️ Управление финансовых услуг Астаны (AFSA) в составе МФЦА — параллельный режим в собственной юрисдикции (Свод правил о деятельности с цифровыми активами).
Сам Нацбанк декларирует подход «одинаковая деятельность — одинаковый риск — одинаковое регулирование» (same activity, same risk, same regulation) — формулировка прямо приведена на странице регулятора.
Что конкретно вводится — 5 карточек ниже ⬇️

Что это значит. Казахстан получил один из самых проработанных в регионе периметров для регулируемых стейблкоинов и токенизации — с тройным надзорным контуром Нацбанк ↔ АРРФР ↔ AFSA. Развилка ближайших месяцев — как разойдётся правоприменение между внутренней юрисдикцией и МФЦА и удержится ли единый стандарт раскрытия резервов.

📎 Источники:
1. Информационное сообщение Нацбанка от 30.04.2026 «В Казахстане вводится регулирование оборота цифровых активов»
2. Закон РК «О цифровых активах в Республике Казахстан» от 06.02.2023 № 193-VII (с поправками)
3. Закон РК от 16.01.2026 № 259-VIII — поправки, вводящие новый режим в действие с 01.05.2026
4. Страница НБК «Регулирование рынка цифровых активов» — официальная архитектура и принципы
5. Постановление Правления НБК от 10.04.2026 (Правила выпуска ЦФА — стейблкоинов) — изложение содержания
6. Свод правил о деятельности с цифровыми активами AFSA (полный текст: orderly.myafsa.com)
7. Интервью Е. Ашыкбекова, директора департамента платёжных систем и цифровых финансовых технологий Нацбанка, inbusiness.kz, 30.04.2026

#цифровыеактивы #Казахстан #стейблкоины #токенизация #регулирование

#АрхДенег_Фокус
Читайте нас в MAX
😀 Архитектура денег
Post #1561 254
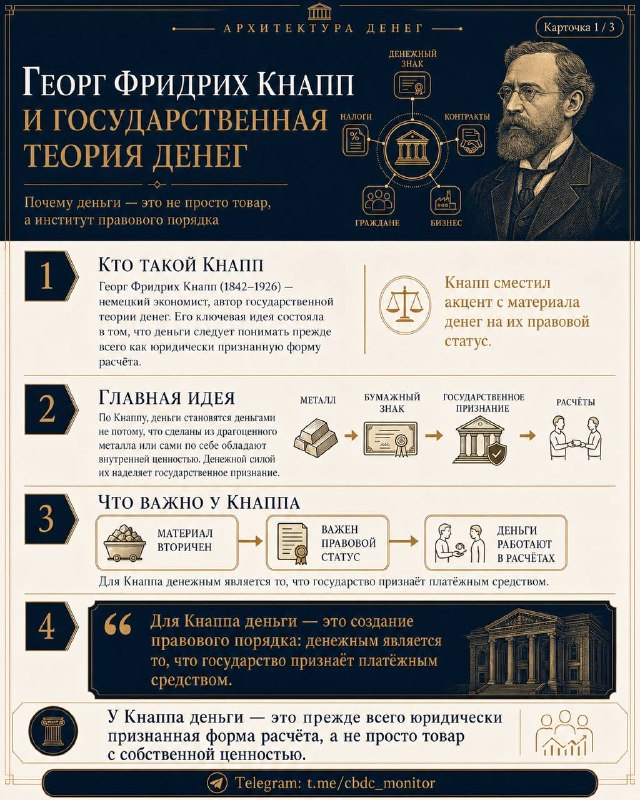
Начинаем с Георга Фридриха Кнаппа.

Его государственная теория денег — один из ключевых подходов к пониманию современной денежной системы. Если в товарных теориях внимание часто сосредоточено на происхождении денег из обмена, то Кнапп переносит акцент на другое: деньги становятся деньгами через правовой порядок, государственное признание и систему публичных расчётов.

Для Кнаппа важен не материал денежного знака сам по себе, а его статус. Денежным является то, что государство признаёт платёжным средством, принимает в счёт налогов и встраивает в систему обязательств, выплат и расчётов.

Именно поэтому Кнапп особенно актуален сегодня. Современные фиатные деньги, безналичные формы расчётов и ЦВЦБ уже невозможно объяснить через «внутреннюю ценность» металла или товара. Но при этом одного юридического признания тоже недостаточно: устойчивость денег требует доверия, инфраструктуры и реальной пригодности в экономике.

В первой серии карточек разбираем, как Кнапп объяснял деньги — и почему его теория важна для понимания цифровых валют центральных банков.

#АрхДенег_ТеорияДенег
Читайте нас в MAX
😀 Архитектура денег
Post #1560 252
Мы запускаем новую рубрику — #АрхДенег_ТеорияДенег.

В ней будем разбирать ключевые теории денег: от классических представлений о деньгах как результате обмена до государственной, кредитной, монетаристской, кейнсианской и современных инфраструктурных подходов.

Задача рубрики — показать, что деньги не являются чем-то «самоочевидным». За каждой денежной формой стоит определённое понимание экономики, государства, доверия, рынка, долга и технологической инфраструктуры.

Особое место в этом разговоре занимают цифровые валюты центральных банков. ЦВЦБ — это не просто новый платёжный инструмент, а современный этап эволюции денег: попытка переосмыслить форму центральнобанковских денег в условиях цифровой экономики, платформенных рынков, токенизации активов и трансформации платёжных систем.

Поэтому, чтобы понимать ЦВЦБ, недостаточно следить только за новостями центральных банков. Необходимо видеть более глубокий теоретический контекст: как возникали деньги, почему государство стало играть в денежной системе ключевую роль, где проходит граница между деньгами, кредитом и платёжной инфраструктурой, и почему в XXI веке вопрос о форме денег вновь стал политико-экономическим.

Читайте нас в MAX
😀 Архитектура денег
Post #1559 43
Платёжные сообщения: почему ISO 20022 важнее, чем кажется

Вернемся к понятиям, о которых писали ТУТ

Представим ИП Анна Николаевна. Клиент оплатил счёт — деньги пришли. Казалось бы, победа. Но вечером бухгалтер пишет: «За что пришли?». Назначение пустое. Счёт в письме один, платёж в банке другой, в таблице третий. Дальше начинается любимое: ручные сверки, переписки, «пришлите платёжку», возврат превращается в отдельный проект.

ЦВЦБ часто обсуждают как «новые деньги». А в жизни чаще ломается другое: данные вокруг платежа. Платёж — это не сумма. Платёж — это сообщение: кто платит, кому, за что, по какому счёту, по какому договору, с какими реквизитами и ссылками на документы.

ISO 20022 важен ровно поэтому.
Он делает платежи не только быстрыми, но и описанными одинаковым языком — чтобы банки, финтех, торговля и государственные системы понимали друг друга без «перевода с человеческого».

Как это ощущается в быту и бизнесе:

— сверка «сама»: в платеже есть номер счёта, договора, заказа, а не просто «оплата услуг»
— возвраты проще: система видит исходную операцию и связку «платёж ↔ покупка»
— бюджетные платежи и штрафы меньше превращаются в квест: у платежа есть структурированные поля, а не текст в свободной форме.

Сильный стандарт превращает ЦВЦБ в часть экономики. Слабый стандарт оставляет её островом: деньги в новом формате, а вокруг — старые ручные костыли и ошибки на стыках.

Нас здесь беспокоит одна вещь: чем богаче данные, тем больше вопросов к доступу, ответственности и защите — кто и что видит, где хранится, как исправлять ошибки. Но без «рельс данных» никакая ЦВЦБ массово не поедет.

Вопрос к вам: вы бы выбрали «просто быстрый платёж» или платёж, который несёт достаточно данных, чтобы автоматизация реально заработала — даже если вокруг данных придётся строить жёсткие правила доступа?

#АрхДенег_Быт
Читайте нас в MAX
😀 Архитектура денег
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →