TGViewer
Channel Public Channel
ProБанки

ProБанки

@breakingbtc

Новости банковской сферы, экономики и финансов, кредиты, займы, . Курсы валют: банки, Мосбиржа, Форекс, ЦБ РФ.
Subscribers
12K
Photos
3.2K
Videos
22
Links
2.8K

Showing posts older than #43608 · Back to latest

Older Posts 20 shown
Post #43607 26
🚫💵 Банки ЕАЭС реагируют на рост наличного рублёвого трафика из России.

🔹 С июня банки стран ЕАЭС ужесточают условия внесения наличных рублей. В Белоруссии комиссию (2-5%) ввели минимум 8 банков. Казахстанский БЦК — 5% за прием через кассы и банкоматы. Некоторые банки Армении приостановили прием наличных рублей.

🔹 Причина — рост объемов внесения наличных резидентами России из-за интеграции экономик.

🔹 С 1 апреля действует указ президента РФ: юрлицам и ИП запрещено вывозить наличные рубли в страны ЕАЭС, физлицам — не более $100 тыс. Ограничения касаются автомобильных и железнодорожных перевозок.

Безналичные операции в российских рублях продолжают осуществляться на прежних условиях, — уточнили эксперты.


Комиссии и отказы в приеме наличных — ответ на интеграционные риски и усиление контроля за движением рублей.

🎥 ProБанки
  • 🤯 1
  • 🤷 1
Post #43606 36
❌💵 Низкая финансовая грамотность и активная реклама нелегальных кредиторов создают риски для заемщиков.

👉 Только 32,8% заемщиков могут отличить легальную МФО от нелегальной. 45,9% — не смогли бы, 21,3% — затруднились.

👉 Каждый десятый (9,8%) готов обратиться к «черным» кредиторам при отказе в легальной МФО.

👉 4 из 10 респондентов видели рекламу нелегалов (29,5% — в интернете и соцсетях, 7% — на улице). Треть (32,4%) не смогли бы отличить рекламу законных МФО от нелегальных.

Главные опасности: накрутка процентов (57,3%), незаконные методы взыскания (31,5%), лишение имущества (11,2%).


Проверяйте компанию в реестре ЦБ — это единственный способ отличить легальную МФО от мошенников.

🎥 ProБанки
Post #43605 29
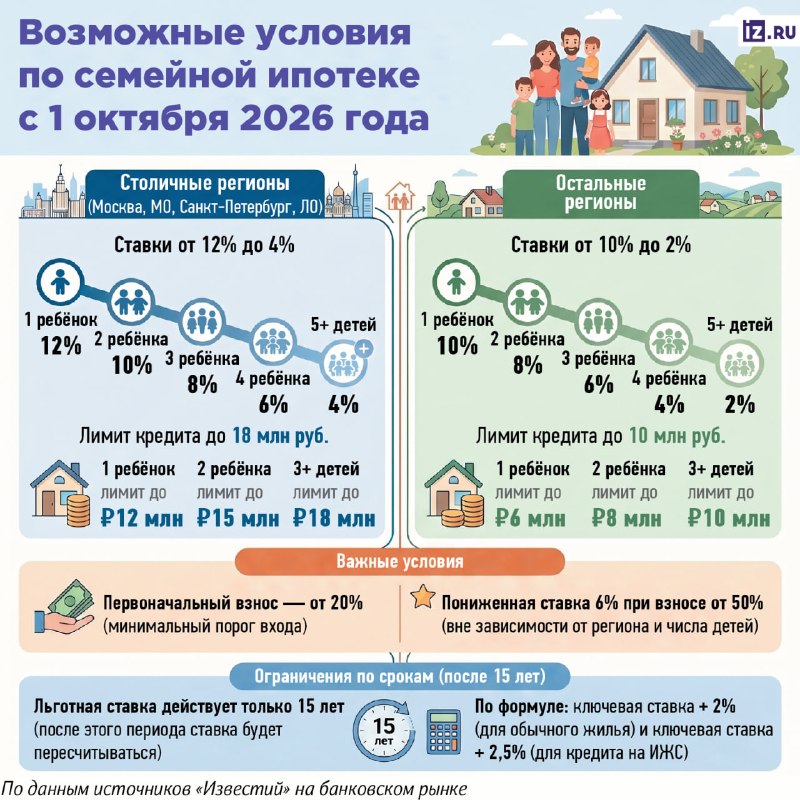
📊🏠 Старые ипотечные условия действуют до октября — стоит ли торопиться и кому?

▪️ Минфин перенёс изменение условий семейной ипотеки с 1 июля на 1 октября. Причина — изучение общественных настроений и точная настройка госпрограммы. Акции застройщиков на новостях подскочили на 15%.

▪️ Ожидаемые изменения (могут смягчиться): ставки от 12% (1 ребенок) до 4% (5+ детей) в столицах; лимиты до 18 млн руб.; льготная ставка — 15 лет, потом рыночная; 6% сохранят при взносе ≥50%.

▪️ Семьям с одним ребёнком (около 60% получателей) лучше не ждать: ставка может вырасти. При этом многодетным новые условия могут дать более высокие лимиты на просторное жильё.

Семьям с одним ребёнком — оформлять сейчас. Многодетным — возможно, выгоднее подождать новых лимитов.


Главное — не потерять доступ к программе.

🎥 ProБанки
  • 🔥 1
  • 👏 1
Post #43604 30
❗️🏠 Регистрацию недвижимости можно будет пройти онлайн.

🔸 С 1 июля регистрация недвижимости — онлайн через «Госуслуги» с биометрией и УКЭП. Физлицам больше не нужна предварительная запись в МФЦ.

🔸 Как работает: открыть раздел «Приобретение недвижимости» на «Госуслугах», пройти биометрию (компьютер с камерой), подписать договор УКЭП, отправить документы в Росреестр.

🔸 Риски: биометрия не проверяет юридическую чистоту объекта, возможна подделка голоса/видео ИИ. Для сложных сделок — не спешить отказываться от личной проверки. На Госуслугах» можно установить запрет на сделки без личного присутствия.

Биометрию обмануть сложнее, чем сотрудника МФЦ, но риски социальной инженерии никуда не исчезают, — предупреждает эксперт.


Новый механизм удобен для простых сделок, но не панацея. До появления судебной практики — осторожность и проверка документов.

🎥 ProБанки
  • 👍 1
  • 🤔 1
Post #43603 32
🚨🤔 Ключевая ставка снижается, но банки продолжают ужесточать требования.

👉 Индекс УБК на начало мая: 28 б.п. для бизнеса, 18 б.п. для населения. Для получения необеспеченного кредита нужен официальный доход не ниже 80-100 тыс. руб., а с 1 июля «серая» зарплата будет учитываться с понижающим коэффициентом (не выше 90% от заявленного).

👉 Банки ужесточили скоринговые модели, сократили максимальные сроки необеспеченных кредитов (с 7 до 5-6 лет) и уменьшают одобряемые суммы.

👉 Уровень отказов — около 70% (одобрение в одном банке из пяти). Особенно строгий подход к самозанятым и ИП.

Банки начнут смягчать требования не раньше 2027 года — при устойчивом улучшении финансов заемщиков и снижении просрочки.


В ЦБ ожидают смягчения во II-III кварталах 2026 года. Пока кредиты доступны только заемщикам с официальным высоким доходом, хорошей историей и низкой долговой нагрузкой. Для остальных, особенно самозанятых и ИП, банковское финансирование практически закрыто.

🎥 ProБанки
  • 🤯 1
  • 🤬 1
Post #43602 34
❗️🏠 НКР: к концу года рыночная ипотека может обогнать льготную.

🔹 По прогнозу НКР, в 2026 году доля льготной ипотеки может сократиться до 50% (в 2025 году было 82%). Рынок впервые с 2022 года возвращается к «рыночным механизмам» формирования спроса.

🔹 Выдачи ипотеки в 2026 году могут составить 1-1,1 млн кредитов на 4,7-5,1 трлн руб. — на 7-15% больше, чем в 2025 году.

🔹 Ужесточение условий семейной ипотеки — дополнительный фактор, который может снизить долю льготных программ даже ниже 50%. Однако этому могут помешать более жёсткие денежно-кредитные условия во II полугодии.

Снижение ключевой ставки и отложенный спрос поддержат рост.


Но новые правила семейной ипотеки могут как ускорить этот тренд, так и затормозить его — всё зависит от макроэкономической ситуации во втором полугодии.

🎥 ProБанки
  • 👍 1
  • 🔥 1
Post #43601 27
💵📊 Клиенты МФО — не только люди с низкими доходами.

👉 29,8% клиентов МФО зарабатывают более 100 тыс. руб./мес. 66,6% имеют дополнительные источники дохода.

👉Большинство (61,6%) — наёмные работники, 13,2% — самозанятые, 12,6% — ИП и фрилансеры.

👉 Самые частые профессии: работники производственных предприятий (19,8%), финансовой и IT-сфер (по 13,8%), образования (11%), строительства (7,6%), PR и маркетинга (6,6%).

Основные причины обращения: непредвиденные расходы (23,2%), лечение (13%), покупка техники (11%), повседневные расходы (10%), — сообщили в «Альфа-деньги».


Микрозаймы стали частью финансового поведения для 44,8% — они используют их наравне с банковскими продуктами.

🎥 ProБанки
  • 🤷‍♀ 1
  • 🤨 1
Post #43600 31
🚗📈 Автокредиты растут к прошлому году, но остаются вдвое ниже уровней 2024 года.

▪️ За январь-май 2026 года объем автокредитов вырос на 25,6% к 2025 году (до 580,5 млрд руб.). Однако к 2024 году падение — 40,5% (тогда было 975,3 млрд руб.).

▪️ Лидеры по объёму — Москва (57,2 млрд), Подмосковье (44,4 млрд), Петербург (33,1 млрд). Самый сильный рост за год — Москва (+37,1%), Воронежская область (+36,1%), Петербург (+33,1%).

▪️ Спрос остается низким из-за утильсбора, высоких ставок, роста цен на авто и низкого аппетита банков к риску. Рост к 2025 году — с низкой базы, до уровней 2024 года ещё далеко.

Выдача автокредитов продолжает оставаться на довольно низком уровне. Это свидетельствует о не очень активном спросе из-за утильсбора, высоких ставок и роста цен, — поясняет директор по маркетингу НБКИ Алексей Волков.


Рынок восстанавливается, но медленно.

🎥 ProБанки
  • ❤ 2
  • 👍 1
Post #43599 26
🚨🤔 Стабильность банковской системы зависит от 8% граждан.

🔸 В России 11,3 млн человек выплачивают три и более кредита — на них приходится 47% всех долгов по займам. Средняя задолженность у этой группы — 1,6 млн руб. (втрое выше, чем у клиентов с одной ссудой).

🔸 Основная часть задолженности сформировалась в 2023-2024 годах, когда ограничения ЦБ только начинали работать. Кредиты того периода сейчас «вызревают» в просрочку.

🔸 Банки фактически прекратили выдавать кредиты клиентам с экстремально высокой долговой нагрузкой (ПДН >80%).

Старые кредиты будут оставаться на балансах банков еще долгое время. Ипотека и автокредиты выдаются на длительный срок, а кредитные карты часто остаются открытыми даже при небольшом долге, — поясняет старший директор рейтингов финансовых институтов НРА Павел Жолобов.


Это не критично, пока доходы растут и безработица низкая. Но любой экономический шок может ударить по этой группе, заставив банки ужесточать условия для всех.

🎥 ProБанки
  • 👍 1
  • 🤔 1
Post #43598 29
❗️💳 Новые правила СБП — шаг к прозрачности денежных потоков, а не к тотальному контролю.

👉 С 1 июля банки обязаны указывать ИНН клиентов при переводах по СБП. Для граждан ничего не меняется — по-прежнему можно переводить деньги по номеру телефона.

👉 Мера направлена на «обеление экономики»: операции, которые раньше не учитывались, попадут в общую систему. Идентификация участников расчетов станет прозрачнее.

👉 Депутаты подчеркивают: это не «тотальная проверка всех подряд», а наведение порядка в зоне серых доходов. Добросовестные предприниматели не должны получить дополнительной нагрузки или необоснованного внимания.

Банки с 1 июля должны указывать при переводах по СБП ИНН клиентов. Для обычных граждан ничего не поменяется, — пояснил депутат Александр Демин.


Добросовестным пользователям беспокоиться не о чем.

🎥 ProБанки
  • 👍 1
  • 🤨 1
Post #43597 36
🚨💵 Государство спасает «Почту России» за счет банков и бизнеса.

🔹 Законопроект о поддержке «Почты России» вводит платную систему цифровых почтовых ящиков для юридически значимой переписки.

🔹 Нововведения также коснутся логистики, ритейла и страхования.

🔹 Реформа — часть программы финансового оздоровления «Почты России», чьи убытки по МСФО в 2025 году достигли 126,5 млрд руб.

Дополнительные расходы для каждой крупной кредитной организации достигнут около 200 млн руб. ежегодно, — подсчитали в Национальном совете финансового рынка.


Банки, скорее всего, переложат эти затраты на клиентов — через рост комиссий и тарифов. Итог: мы снова платим за реформы, которые должны были сделать жизнь удобнее.

🎥 ProБанки
  • 🤬 2
  • 🤔 1
Post #43596 32
За три года рынок вырос, но средний инвестор едва обогнал инфляцию.

👉 В 2023-2025 годах индекс Мосбиржи вырос на 30% (9,17% годовых), но средняя доходность клиентских портфелей брокеров составила лишь 2,9% годовых. 5% инвесторов потеряли более 10%, треть — вышли в ноль или в небольшой минус.

👉 Лучшие результаты — у инвесторов с паями ПИФов (средняя доходность 17,9% годовых). Производные инструменты (фьючерсы, опционы) чаще ухудшали результат. Основные ошибки: эмоциональная торговля, «ловля падающих ножей», переоценка своих способностей.

👉 ЦБ публикует данные, чтобы сместить акцент с количества брокерских счетов на качество управления и повысить привлекательность коллективных инвестиций (ПИФов). С начала 2026 года рынок акций вернулся к уровням 2022 года (около 2200 пунктов).

Розничные инвесторы должны не просто торговать, а получать адекватный результат, — комментирует начальник отдела аналитики «КИТ Финанс» Павел Веревкин.


Лучшая стратегия для большинства — пассивные инвестиции через ПИФы, а не самостоятельная спекуляция.

🎥 ProБанки
  • 🤨 1
  • 👨‍💻 1
Post #43595 32
🚨🤔 Финансовая система России близка к состоянию стресса, но пока не кризиса.

▪️ Индекс финансового стресса АКРА (FSI) вырос до 2,47 пункта — максимум с октября 2022 года. Пороговое значение в 2,5 пункта, по методологии агентства, свидетельствует о переходе финансовой системы в состояние кризиса. В 2022 году индекс достигал 10 пунктов.

▪️ Рост индекса вызван одновременным действием нескольких факторов: падение нефтяных цен, волатильность фондового рынка, рост спредов, дефицит бюджета (6 трлн руб. за 5 месяцев при годовом плане 3,8 трлн). Реальные ставки остаются высокими, жесткий сигнал ЦБ напугал рынок.

▪️ Эксперты считают, что это короткий эпизод стресса, а не полноценный кризис: просрочка в банках растет умеренно, капитал банков устойчив.

Индекс фиксирует состояние на сегодня. Пересечение порога не означает, что кризис наступил, но финансовая система сейчас объективно находится в напряженном состоянии, — поясняет директор группы суверенных рейтингов АКРА Дмитрий Куликов.


Властям нужно снижать неопределенность и укреплять доверие, чтобы не допустить перехода в полноценный кризис.

🎥 ProБанки
  • 🤯 1
  • 😱 1
Post #43594 30
📉🤔 Объем средств в банках сокращается.

🔸 В мае россияне сняли со счетов 550 млрд руб. Объем средств в банках сократился до 67,6 трлн руб. (–0,8%) после роста на 1,7% в апреле.

🔸 Основное сокращение — портфель срочных вкладов.

🔸 Причина — сезонный фактор: траты в период отпусков и праздников.

ЦБ также отмечает рост спроса на наличные и переводы в пользу родственников (более 1,3 млн человек в апреле получили переводы от физлиц).


Банки сохраняют привлекательные ставки, поэтому деньги, скорее всего, вернутся. Тревожных сигналов нет — это нормальная летняя коррекция.

🎥 ProБанки
  • 🤨 1
  • 🗿 1
Post #43593 37
📊 Рынок под давлением: дешёвая нефть, жесткий сигнал ЦБ, индекс Мосбиржи обновляет минимумы.

👉 Главный фон — нефть Brent вернулась к $72,7 (уровни до обострения на Ближнем Востоке). Индекс Мосбиржи может продолжить падение до 2100-2200 пунктов. RGBI — в диапазоне 113-114 пунктов.

👉 Дивидендные собрания на неделе: «Норникель» (рекомендовано не платить), «Полюс», «Мосэнерго», Совкомбанк, ВТБ (допэмиссия и дивиденды), «Ростелеком», «Делимобиль», «Диасофт», «Фосагро». Последний день покупки акций «Займер», «Нижнекамскнефтехим», «Россети Волга», «Россети Московский регион», «Газпром нефти», «Уралсиба».

👉 Макростатистика: резюме обсуждения ключевой ставки ЦБ, недельная инфляция, рынок труда и розничные продажи за май (Росстат), PMI в сфере услуг (S&P Global). Прогноз курса: доллар — 74,5-78,5 руб., евро — 86-89, юань — 11,1-11,5.

Ориентиры ЦБ по дальнейшему снижению ключевой ставки стали «ушатом холодной воды» для долгового рынка, — комментирует руководитель направления анализа долговых рынков «Финама» Алексей Ковалев.


Неделя насыщена дивидендными собраниями, но общий фон остается негативным. Инвесторам — сохранять консервативные позиции.

🎥 ProБанки
  • ❤ 1
  • 🤯 1
Post #43592 48
Рынок МФО поляризуется: крупные игроки зарабатывают, мелкие — выживают или уходят.

🔹 В I квартале прибыль МФО выросла на 38% (до 18 млрд руб.). Доля убыточных МФО выросла с 31% до 35%.

🔹 Рентабельность капитала — 21,4% (медианная — 2,2%). 20 крупнейших МФО контролируют 66% портфеля. Консолидация усиливается.

🔹 Выдачи МФО упали до 482 млрд руб. (минимум с III квартала 2024 года). Снижение — за счет потребительских займов, особенно коротких (до 30 дней, до 30 тыс. руб.) — их доля упала до 16%.

Значительная часть независимых компаний работала с отрицательной или околонулевой рентабельностью. Доля убыточных МФО увеличивается, — отмечается в обзоре ЦБ.


Регуляторное давление и биометрия ускоряют консолидацию. Для заемщиков — доступность микрозаймов снижается, остаются только крупные, технологические компании.

🎥 ProБанки
  • ❤ 1
  • 🙈 1
  • 😨 1
Post #43591 34
❗️🚫 Внести крупную сумму наличными на счёт и не получить вопросов от банка стало сложнее.

👉 Банки проверяют крупные внесения наличных (от 5 млн руб./мес или частями по 100 тыс. >10 раз), особенно если после этого деньги переводятся за границу. Причина — антиотмывочное законодательство, банк может запросить документы и приостановить операцию.

👉 Подтвердить источник денег можно: справкой о доходах, договором купли-продажи, свидетельством о наследстве, договором дарения, выпиской о снятии.

👉 Банк не забирает деньги, а лишь приостанавливает операцию до выяснения обстоятельств. Если отказ необоснован — жалуйтесь в межведомственную комиссию при ЦБ или в суд.

Ужесточение контроля над наличными — не облава на честных людей. Лучшая защита — прозрачный источник средств и сохраненные документы, — резюмирует адвокат Оксана Грикевич.


Банки усилили контроль за наличными операциями, особенно с выводом за границу. Если у вас есть подтверждающие документы — опасаться нечего. Главное — не игнорировать запросы банка и реагировать письменно.

🎥 ProБанки
  • 🤔 1
  • 😱 1
Post #43590 30
📈💵 Розничное кредитование достигло максимума за 2 года по количеству, но объём почти не растёт.

▪️ В мае россияне оформили 4,02 млн розничных кредитов — максимум за 2 года (+5% к апрелю, +42% к маю 2025 года). Объем выдач — 1,12 трлн руб. (–1% к апрелю, +43% к прошлому году).

▪️ Структура: кредиты наличными — 39,9% (рост с 36,9% в апреле), ипотека — 29,3% (снижение с 33%), автокредиты — 15,4% (рост), кредитные карты — 14,1% (снижение).

▪️ Лидеры по объёму — Москва (123 млрд), Подмосковье (89 млрд), Петербург (58 млрд).

Весной рынок вышел на плато, значительного роста пока не будет — сдерживают регуляторные ограничения с 1 июля и выжидательная позиция заемщиков.


Рынок стабилизировался, ждёт новых сигналов от ЦБ. Заемщики могут откладывать кредиты в надежде на дальнейшее снижение ставок.

🎥 ProБанки
  • 🔥 1
  • 🤷 1
Post #43589 27
💵🤔 Долгосрочные сбережения: кому выгодно, а кому лучше воздержаться.

🔸 Главные минусы ПДС: заморозка на 15 лет, потеря господдержки при досрочном изъятии, инфляционный риск, ограниченное софинансирование (10 лет). При смене НПФ чаще раза в 5 лет теряется доход.

🔸 Кому стоит участвовать: работающим, кто может вкладывать 5-10% дохода, платит НДФЛ и готов к консервативной стратегии. ПДС помогает диверсифицировать риски.

🔸 Что дает программа: софинансирование до 36 тыс. руб./год, налоговый вычет до 88 тыс. руб., страхование до 2,8 млн руб., наследование. Досрочное снятие — только на лечение или при потере кормильца.

При досрочном изъятии участник может утратить право на софинансирование и налоговые льготы, — предупреждают эксперты.


ПДС — на 15 лет. Подходит тем, кто уверен в доходах. Если деньги могут понадобиться раньше — лучше вклады или ИИС.

🎥 ProБанки
  • 👍 1
  • 🤔 1
  • 🤨 1
Post #43588 32
❗️💳 Государство усиливает контроль за серым бизнесом.

👉 В 2025 году число экономических нарушений выросло на 25% (до 3,3 млн дел). Штрафы — 13,5 млрд руб. В 2,3 раза выросло число привлеченных ИП (до 219 тыс.).

👉 В зоне риска — микропредприятия и самозанятые, скрывающие доходы (наличные, переводы на карты, работа без кассы). Главная опасность — доначисления налогов и пеней, а не штраф.

👉 Серая занятость обходится бюджету в 3-11,4 трлн руб. в год. Усиление контроля может толкнуть бизнес в ещё более глубокую тень.

Банки, правоохранители и ФНС стали лучше фиксировать разрыв между официальными доходами человека и реальными денежными потоками, — поясняет ведущий аналитик Freedom Finance Global Наталья Мильчакова.


Если легальная работа остается слишком дорогой и сложной, предприниматели будут уходить в тень. Ключевой вызов — сделать официальные условия простыми и выгодными.


🎥 ProБанки
  • 🔥 1
  • 👨‍💻 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →