TGViewer
Channel Public Channel
ProБанки

ProБанки

@breakingbtc

Новости банковской сферы, экономики и финансов, кредиты, займы, . Курсы валют: банки, Мосбиржа, Форекс, ЦБ РФ.
Subscribers
12K
Photos
3.2K
Videos
22
Links
2.8K

Showing posts older than #43588 · Back to latest

Older Posts 20 shown
Post #43587 33
❗️🤔 Переход в ПДС через смену НПФ — это не просто «перенести деньги».

🔹 В 2025 году число переходов между фондами выросло почти в 4 раза. Основной бенефициар — СберНПФ (+430 тыс. клиентов). Однако 2,7 млрд руб. инвестиционного дохода «мигрантов» остались у прежних страховщиков.

🔹 Причина ажиотажа — программа ПДС, действующая только в НПФ. Многие забыли: фонд без потери дохода можно менять не чаще 1 раза в 5 лет. При досрочном переходе накопленный процентный доход сгорает.

🔹 В I квартале 2026 года фонд сменили 606,3 тыс. человек. Объем переведенных средств — 119 млрд руб.

Регулятор предупреждает: переход без соблюдения пятилетнего цикла — это потеря дохода.


Проверьте дату последней смены страховщика. ПДС — долгосрочная стратегия.

🎥 ProБанки
  • 👍 1
  • 🤯 1
  • 🤬 1
Post #43586 30
💵📈 Тренд на возврат к наличным усиливается: почти половина россиян не готовы отказаться от кэша.

👉 В мае средства россиян в банках уменьшились на 0,5 трлн руб. (–0,8%) после роста на 1,7% в апреле. Сократились и текущие счета (–1,4%), и срочные вклады (–0,4%).

👉 Потребительские кредиты ускорились до +1,4% (в апреле было +0,1%). Рынок кредитования оживает.

👉 В 2025 году 48% россиян не представляют жизни без наличных (годом ранее — 43%). Доля полностью отказавшихся от наличных сократилась с 10% до 5%.

Средства населения сократились после значительного роста в апреле, — сообщили в ЦБ.


Отток средств с депозитов и текущих счетов в мае может быть связан с сезонным фактором (отпуска, крупные покупки) и ростом спроса на наличные.

🎥 ProБанки
  • 🤷‍♀ 1
  • 🤯 1
Post #43585 29
💵📊 Россияне активно покупают валюту на фоне укрепления рубля, ожидая его ослабления.

▪️ Объем покупок валюты физлицами в апреле вырос до 108 млрд руб. (+65% к марту). В мае спрос почти удвоился по сравнению с началом года.

▪️ По данным опроса, 44% покупают валюту для инвестиций, треть — для поездок. После укрепления рубль начал слабеть (к началу июня — 74 руб./$), что подтолкнуло к покупкам «на падении».

▪️ Прогнозы на лето: доллар — около 80 руб., евро — 90 руб., юань — 11,5 руб.

Хранение наличной валюты без доходности — неэффективно.


Лучше размещать на депозитах (10%+) или в валютных облигациях (доходность до 7%). Рублёвые вклады сейчас выгоднее из-за высокой ключевой ставки.

🎥 ProБанки
  • 🤨 1
  • 😐 1
Post #43584 29
❗️ ЗПИФ — не для богатых, но для терпеливых: что нужно знать о закрытых фондах в 2026 году.

🔸 ЗПИФ — это инструмент для долгосрочных проектов, а не для спекуляций. Срок жизни фонда — от 3 до 15 лет, паи нельзя погасить в любой момент.

🔸 Основное применение — недвижимость, девелопмент, промышленные проекты. В условиях дорогих кредитов (ключевая 14,25%) девелоперы всё чаще привлекают деньги через ЗПИФы, а не через банки.

🔸 Налоговые льготы и доступ для «неквалов». ЗПИФ не платит налог на прибыль, налог на имущество и НДС. С 1 марта 2026 года фонды для квалифицированных инвесторов могут «переквалифицироваться» в доступные для всех — это расширяет круг потенциальных вкладчиков.

Однако массовым инструментом ЗПИФ пока не стал: средний чек в массовых фондах — 2,97 млн рублей.


Это инструмент для терпеливых инвесторов, готовых к низкой ликвидности и длительному горизонту. Налоговые льготы и новые правила делают его доступнее, но массовым — вряд ли. Подходит тем, кто готов ждать 3-15 лет и не нуждается в быстром доступе к деньгам.

🎥 ProБанки
  • ❤ 1
  • 👍 1
Post #43583 36
💵🤔 Банки испытывают дефицит ликвидности из-за оттока денег в наличные.

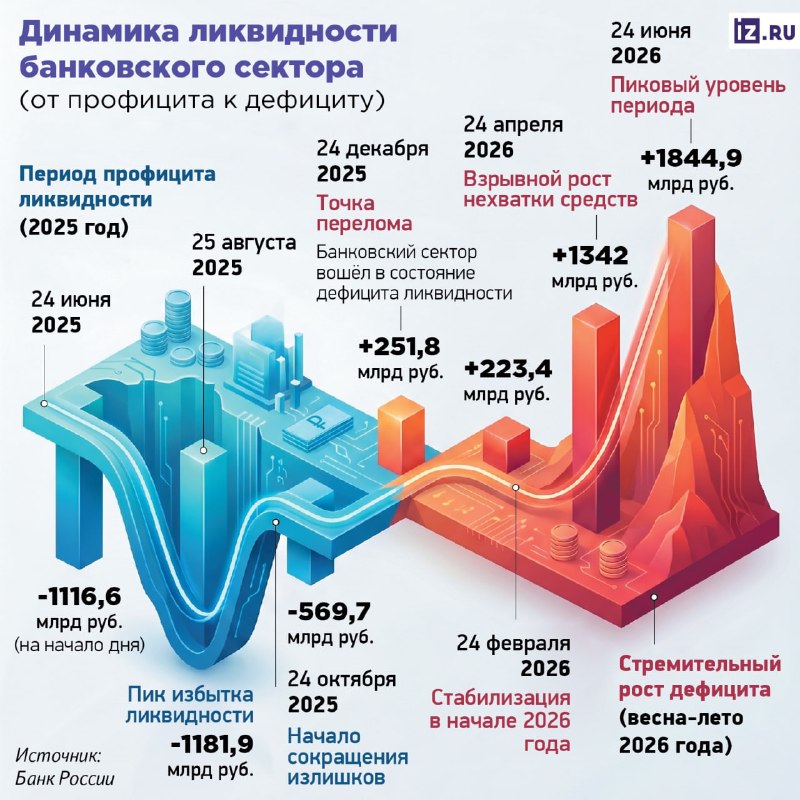
👉 Дефицит свободной ликвидности у банков вырос с 0,6 до 2 трлн руб. с начала года. Причина — рост спроса на наличные: объем кэша увеличился на 1,7 трлн руб. (за весь 2025 год — только 0,75 трлн).

👉 Основные факторы: перебои с мобильным интернетом, снижение ставок по депозитам, налоговые изменения, зарубежные поездки.

👉 Банки вынуждены активнее занимать у ЦБ (в апреле привлечения выросли до 6,1 трлн). Дефицит может замедлить влияние ДКП: даже при снижении ключевой банки не смогут быстро уменьшать ставки по кредитам из-за дорогого фондирования.

Последствия: ставки по ссудам могут вырасти, требования к заемщикам ужесточиться. Потребкредитование сокращается (~2% за год), выдачи МСП падают (~7%).


Рост наличных вероятен, но система сохраняет запас прочности. При стабилизации инфраструктуры и привлекательных условиях средства вернутся в банки.

🎥 ProБанки
  • 🤷‍♂ 1
  • 🔥 1
Post #43582 39
❗️💳 Рефинансирование становится массовым трендом

🔹 В мае рефинансирование ссуд наличными в ВТБ выросло на 45% (до 2,7 млрд руб.). В «Дом.РФ» доля рефинансирования в выдачах потребкредитов выросла с 13% в мае до 24% в июне. Основные сценарии: перевод кредитной карты другого банка и объединение нескольких кредитов.

🔹 Средняя ПСК в потребкредитах топ-20 банков упала с 32-34% в начале года до 29,9% в мае. За январь-апрель рефинансирование проведено почти по 700 тыс. договоров.

🔹 Рефинансирование — не главный драйвер роста потребкредитования, но его вклад значим. При дальнейшем снижении ставок интерес к программам продолжит расти. В мае объем потребкредитов вырос на 9,5% (до 479,6 млрд руб.).

Снижение ставки ЦБ на 6 п.п. привело к росту рефинансирования «дорогих» кредитов, выданных на пике ставок в 2024-2025 годах, — поясняет директор группы рейтингов НКР Егор Лопатин.


При дальнейшем снижении ставок интерес будет только расти.

🎥 ProБанки
  • 🤨 1
  • 😐 1
Post #43581 35
💵🤔 Кредиты дешевеют, но медленно.

👉 Для заметного снижения ставок нужен накопительный эффект от нескольких решений ЦБ. «Удачное окно» для заемщиков может открыться осенью 2026 года при продолжении курса на смягчение политики.

👉 Кредитный рынок реагирует с задержкой: с конца марта по середину июня потребкредиты снизились с 27,1% до 26,3%, ипотека — с 18,9% до 18,1%. Массового снижения в ближайшие недели не будет — не раньше чем через 1,5 месяца.

👉 Заемщикам не стоит спешить из-за отдельных сигналов — платежи пока на исторически высоких уровнях.

При оформлении сравнивайте предложения 3-5 банков, смотрите на полную стоимость кредита, а не только на рекламную ставку, — считает руководитель направления экспертной аналитики «Банки.ру» Инна Солдатенкова.


Массового снижения в ближайшие недели не будет. Если ЦБ продолжит смягчение, осенью может открыться окно для оформления по более выгодным ставкам. Сейчас — не спешить и сравнивать предложения.

🎥 ProБанки
  • 🤷‍♂ 1
  • 🤨 1
Post #43580 30
❗️🏠 Новый закон упрощает получение ипотечных каникул для семей с детьми.

▪️ Госдума приняла закон, позволяющий семьям при рождении или усыновлении второго и последующих детей оформлять ипотечные каникулы сроком до 1,5 лет (18 месяцев) без подтверждения снижения доходов.

▪️ Новые нормы вступают в силу с 1 сентября 2026 года и распространяются на ранее выданные ипотечные кредиты. Льготный период можно оформить в любой момент действия договора.

▪️ Депутаты считают меру важной для поддержки семей и стимулирования рождаемости, но предлагают увеличить срок каникул и ввести частичное списание ипотечного долга при рождении детей.

Право на ипотечные каникулы получат и граждане, оформившие жилищный кредит до вступления закона в силу, — сообщили на сайте Госдумы.


Это реальная поддержка в первые месяцы после рождения ребёнка. Но срок 1,5 года — лишь начало; депутаты уже говорят о необходимости расширения мер.

🎥 ProБанки
  • 👍 1
  • 🔥 1
Post #43579 27
🚨📉 Бизнес сокращает долги, но не потому, что стал здоровее, а потому что дорогие кредиты и неопределённость не дают расти.

🔸 В 2025 году доля заемных средств в капитале крупных и средних предприятий снизилась до 50,7% (с 52% в 2024 году). После нескольких лет роста бизнес сосредоточился на сокращении расходов и инвестпланов из-за слабого спроса, роста издержек и неопределенности.

🔸 Наиболее зависимы от заемного финансирования: строительство (74%), обрабатывающая промышленность (59%), научно-техническая сфера, гостиницы, рестораны, недвижимость. Наименее зависимы: госуправление (13%), образование, культура, спорт.

🔸 В Ингушетии доля заемных средств — 123% (обязательства превышают активы), в Кабардино-Балкарии — 103%, в Чечне — 100%. В Алтае — 17%, в ХМАО — 18%.

Кредит — это не только долг, но и «топливо развития» экономики. Когда деньги дорогие, бизнес откладывает модернизацию и думает не о росте, а о выживании, — поясняет доцент Президентской академии Даниил Гоненко.


Снижение зависимости от займов — осторожная пауза, а не оздоровление. Инвестиции вернутся, когда ставки станут комфортными (10-12%).

🎥 ProБанки
  • 🤔 1
  • 🤯 1
Post #43578 25
❗️🤔 Новые правила резко меняют доступность семейной ипотеки.

👉 Власти ограничат срок льготной ставки по семейной ипотеке 15 годами. После этого ставка вырастет до рыночного уровня (ключевая +2-2,5 п.п.). Субсидия банкам сократится почти вдвое (ключевая +2 п.п. вместо +3,5 п.п.), что ужесточит отбор заемщиков.

👉 Дифференциация по детям и регионам: в Москве, Петербурге, МО и ЛО — 12% (1 ребёнок), 10% (2), 8% (3), 6% (4), 4% (5+). В регионах — на 2 п.п. ниже. Ставка 6% сохранится только при взносе ≥50% стоимости квартиры.

👉 Максимальный размер кредита зависит от числа детей и региона (например, в Москве для семьи с 1 ребёнком — до 12 млн, с 4 детьми — до 20 млн). При рождении следующих детей ставка пересчитывается в сторону снижения.

Спрос на семейную ипотеку может существенно снизиться. Люди будут понимать, что через 15 лет платёж может сильно вырасти, — прогнозирует зампред правления Абсолют банка Антон Павлов.


Это снизит спрос и ударит по рынку новостроек, но сократит бюджетную нагрузку.

🎥 ProБанки
Post #43577 34
📉🏠 Семейная ипотека перестала быть драйвером рынка новостроек.

🔹 Продажи в Московском регионе в апреле на 30-40% ниже прошлогодних. Массовый спрос остается под давлением высоких рыночных ставок.

🔹 Девелоперы используют субсидии и рассрочки, но это снижает маржинальность. Длительное стимулирование продаж сокращает наполнение эскроу-счетов.

🔹 Покупатели выбирают проекты в старой Москве, интерес к Подмосковью падает. Неопределенность вокруг семейной ипотеки усиливает осторожность.

Семейная ипотека поддерживает лишь ограниченный сегмент. Рынок переходит в состояние низкой активности, — считают эксперты.


Семейная ипотека не спасает рынок. Продажи падают, девелоперы теряют маржинальность. Без снижения ставок восстановления не будет.

🎥 ProБанки
  • 🤷‍♀ 1
  • 😱 1
Post #43576 32
💵🤔 Самые популярные кредитные продукты у самозанятых.

👉 В I кв. 2026 года у самозанятых лидируют микрозаймы (43,9%), кредитные карты (12,9%) и потребкредиты (11%). Доля микрозаймов снизилась на 9,5 п.п., кредитных карт — на 4,6 п.п. к прошлому году.

👉 Средняя сумма потребкредита упала до 276 тыс. руб. (–18,6%), ипотеки — до 1,94 млн руб. (–44%).

👉 Сроки кредитования сокращаются: ипотека — с 226 до 37 месяцев (–83,6%), потребкредиты — с 28 до 17 месяцев (–39,3%).

Причины: адаптация к ужесточению скоринга (самозанятые снижают запрашиваемые суммы, чтобы уложиться в требования по долговой нагрузке) и постепенное снижение ключевой ставки.


Самозанятые адаптируются к ужесточению скоринга: по новым кредитам они снижают запрашиваемые суммы, а рефинансирование используют для оптимизации уже имеющихся обязательств.


🎥 ProБанки
  • 👍 1
  • 🤨 1
Post #43575 22
❌ Не верьте звонкам о срочном переводе пенсионных накоплений.

▪️ Злоумышленники звонят от имени Социального фонда, НПФ или финансовых консультантов и убеждают срочно перевести накопления в другой фонд якобы для повышенной доходности или сохранения средств.

▪️ Под предлогом оформления документов выманивают персональные данные, коды из СМС и доступ к «Госуслугам» — это позволяет проводить незаконные операции и использовать информацию в других мошеннических схемах.

▪️ Добросовестные сотрудники госорганов и финансовых организаций никогда не запрашивают по телефону пароли, коды и данные для входа в личные кабинеты. Проверяйте информацию только через официальные сервисы.

Тема пенсионных накоплений стала одним из новых инструментов социальной инженерии, который активно используют мошенники, — предупреждает депутат Антон Немкин.


Не передавайте по телефону личные данные, коды и пароли. Проверяйте информацию на официальных сайтах Социального фонда и своего НПФ.


🎥 ProБанки
  • 🤬 1
  • 🌚 1
Post #43574 27
🚨 Рекордный долг — сигнал ухудшения финансов бизнеса.

🔸 Задолженность перед бюджетом — 4 трлн руб. (+33% за год). 1,7 трлн — недоимка, остальное — пени и штрафы. Основной долг — по НДС, налогу на прибыль и страховым взносам.

🔸 Лидеры по долгу: Москва (1,5 трлн), Подмосковье (286 млрд), Петербург (205 млд). Причины: ухудшение финансов бизнеса, рост НДС до 22%, усиление контроля ФНС, слабый спрос.

🔸 Риск банкротств — в строительстве, торговле, общепите, логистике. В ФНС считают, что долг нужно оценивать по отношению к поступлениям (6%, ниже среднего 6,2%). Ключевая задача — реструктуризация, а не давление.

Компании направляют средства на зарплаты, откладывая расчеты с бюджетом, — поясняет эксперт.


Без реструктуризации долги бизнеса могут затормозить экономику.

🎥 ProБанки
  • 🤯 1
  • 😱 1
Post #43573 37
💵📊 Плавающая ставка — инструмент, требующий мониторинга.

👉 Доля кредитов МСП с плавающей ставкой выросла до 65% (в начале 2025 года — 45%). 80% ссуд привязаны к ключевой.

👉 Плавающая ставка выгодна для торговли и сервисов, фиксированная — для производств и логистики.

👉 Доля плавающих ссуд может вырасти до 70-90%, но при паузе бизнес вернётся к фиксированным продуктам.

ЦБ снизил ставку лишь на 0,25 п.п. (до 14,25%) и дал жёсткий сигнал. Если цикл снижения затянется, компании с рентабельностью 10-15% понесут убытки.


Дешёвые деньги придут нескоро, бизнесу стоит закладывать финансовую подушку.

🎥 ProБанки
  • 🙉 1
  • 🤷 1
Post #43572 49
💳🤔 WB банк выходит в розничное кредитование с онлайн-продуктом.

🔹 WB банк запустил первый кредитный продукт для физлиц — потребительский кредит полностью онлайн.

🔹 Процентная ставка гарантирована на весь срок договора. Деньги поступают на счёт после завершения периода охлаждения (по закону).

🔹 Сервис станет доступен по мере обновления приложения.

Мы предлагаем хорошие условия кредитования вне зависимости от сегмента. Наше предложение по ставке на несколько процентных пунктов лучше рынка, — заявил председатель правления WB банка Георгий Горшков.


Пока лимиты скромные (до 500 тыс.), но это первый шаг.

🎥 ProБанки
  • 👍 2
  • ❤ 1
  • 🔥 1
  • 🤔 1
  • 🤨 1
Post #43571 30
📊🚗 Автокредитный рынок колеблется: небольшое падение к апрелю, но рост к прошлому году.

👉 В мае количество автокредитов снизилось до 84,9 тыс. (–4,4% к апрелю), но выросло на 3,3% к маю 2025 года (82,2 тыс.).

👉 Лидеры по числу кредитов — Москва (6,14 тыс.), Подмосковье (5,41 тыс.), Петербург (4,02 тыс.), Татарстан (4 тыс.), Краснодарский край (3,26 тыс.).

👉 Самые сильное падение к апрелю — в Удмуртии (–13,4%), Самарской (–11,7%) и Белгородской (–11,3%) областях. Рост — в Красноярском крае (+4,3%), Ростовской области (+0,9%) и Ставрополье (+0,6%). В Москве — –2,5%, в Петербурге — –2,0%.

Наибольшее число автокредитов в мае 2026 года было выдано в Москве, Московской области и Санкт-Петербурге, — сообщили в НБКИ.


Спрос остаётся нестабильным, региональная картина разнонаправленная.

🎥 ProБанки
  • 🤷‍♂ 1
  • 👍 1
Post #43570 31
🚨💵 Рынок ломбардов ждёт перестройка: крупные сети поглощают мелких игроков, часть уходит в «серую зону».

▪️ В 2026 году из-за ограничения переплаты по займам (100% вместо 130%) и роста нагрузки на малый бизнес до 25% ломбардов могут закрыться. Часть уходит в теневой сегмент (нелегальные комиссионные магазины).

▪️ Почти 50% ломбардов завершили 2025 год с отрицательной или околонулевой рентабельностью. Спрос на услуги растет (выдачи +33% за год), но прибыль зарабатывают только крупные сети (рентабельность >15% против <5% у мелких).

▪️ В ломбарды могут перейти 7-10% клиентов МФО, но выиграют только крупные игроки. Мелкие ломбарды не справятся с наплывом: нет ресурсов, автоматизации и четких правил оценки.

Серый сектор — это ломбарды, которые продолжают работать, но уже без регистрации и соблюдения требований ЦБ. Часто закрытие условное: организация начинает работать под вывеской нелегального комиссионного магазина, — поясняет представитель Ассоциации ломбардов.


Рынок ломбардов переживает болезненную перестройку. Выживут только те, кто сможет автоматизировать процессы и снизить издержки.


🎥 ProБанки
  • 🤔 1
  • 🤨 1
Post #43569 31
🤔 Рынок ждал большего, а получил жесткий сигнал и сохранение высокой стоимости денег.

🔸 Регулятор опустил ставку лишь до 14,25% — это разочаровало инвесторов: рынок акций пошел вниз, длинные ОФЗ начали продавать.

🔸 Набиуллина заявила, что пространство для снижения ставки сократилось, а в июле регулятор может пересмотреть прогноз по средней ставке на год вверх.

🔸 Главный риск — бюджетный дефицит: за 5 месяцев 2026 года он превысил 6 трлн руб. (вдвое выше годовых планов). ЦБ вынужден держать ставку выше, чтобы сдерживать инфляцию.

Эксперты ухудшили прогнозы: ключевая к концу года — 12,75-13% (ранее ждали 12%). Дополнительное давление на рынок оказывает падение цен на нефть (Brent — около $80) на фоне деэскалации на Ближнем Востоке.


Индекс Мосбиржи под давлением, рубль будет слабеть, но плавно. Лучшая стратегия — сохранять консервативные позиции и следить за бюджетными сигналами.

🎥 ProБанки
  • 🤷‍♀ 1
  • 🗿 1
Post #43568 40
📊 Неделя дивидендных собраний.

👉 Главное событие — ЦБ снизил ключевую ставку до 14,25% (вместо ожидаемых 14%). Рынок разочарован, индекс Мосбиржи может продолжить падение до 2300-2350 пунктов. RGBI — около 118 пунктов, потенциал роста облигаций ограничен.

👉 Дивидендные собрания на неделе: «Газпром», «Татнефть», «Сургутнефтегаз», «Совкомфлот», МТС Банк, «РуссНефть». Московская биржа и «Фикс Прайс» утвердят дивиденды за 2025 год. «Ренессанс Страхование» может отказаться от дивидендов в пользу buyback на 5 млрд руб.

👉 Отчёты и макростатистика: «Дом.РФ» (МСФО за 5 мес.), Росстат — недельная инфляция и промпроизводство за май, ЦБ — обзор развития банковского сектора. Прогноз курса: доллар — 73-75 руб., евро — 84-86, юань — 10,6-11,1.

Решение ЦБ отражает желание регулятора выждать и оценить устойчивость траектории замедления инфляции, — комментирует руководитель направления анализа долговых рынков «Финама» Алексей Ковалев.


Неделя богата на дивидендные события, но общий фон остается негативным.

🎥 ProБанки
  • 👍 1
  • 🔥 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →