По понятиям: о биржевом валютном курсе
Надеюсь, вы больше не покупаете валюту в кассе банка или на выходных. Однако, скорее всего, вы также не покупаете валюту на бирже. А зря.
С 2017 года физические лица получили прямой доступ к валютному рынку Московской биржи. Теперь каждый может открыть брокерский счёт и через него покупать и продавать валюту, не отдавая банку по 1-1,5% (и больше) от суммы сделки. Да, будет комиссия биржи и брокера, но она редко выше 0,3-0,5%.
Ну а если ваша комиссия выше, значит вы уже понимаете, что к чему и этот пост для вас не новость, а рутина.
Но давайте по порядку.
Биржевой курс – это рыночный курс. Купить или продать валюту в моменте лучше рыночного курса по определению невозможно (нет, технически-то это можно, если одна из сторон сделки готова нести убыток, что случается нечасто).
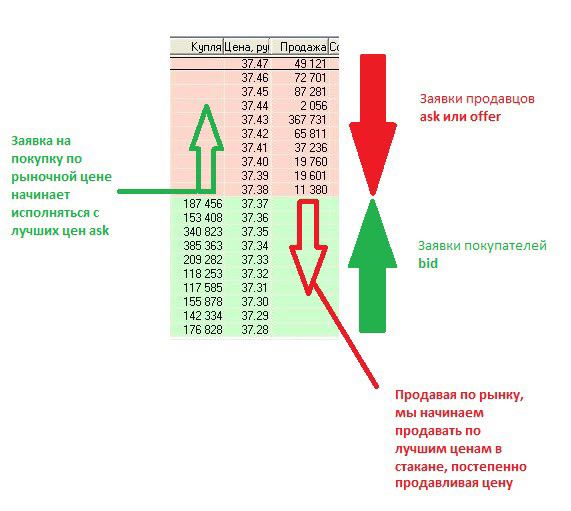
Биржевой курс формируется на основании заявок от покупателей и продавцов валюты в режиме реального времени. Все заявки попадают в биржевой стакан: заявки продавцов называются ask или offer (красный цвет в стакане), а покупателей – bid (зеленый цвет).
⚠️ Если мы говорим о валютной паре доллар-рубль, то покупается и продается доллар, а не рубль, в паре евро-рубль – евро и т.д.
Между ближайшими курсами на покупку и продажу есть разница – это биржевой спред (bid-offer spread). Считается, что чем он меньше, тем ликвиднее конкретный рынок.
У биржевого валютного курса спред минимальный. Дальше спред растет для курсов в приложениях банков, еще больше становится на картах, в банкоматах и затем в отделениях. Поэтому банковский курс хуже рыночного, ведь банк закладывает в него свои расходы, риски и норму прибыли.
Так что покупка валюты на бирже обойдется дешевле даже с учетом комиссии биржи и брокера за сделку. Оговорка: речь идет о базовом тарифе брокера, потому что любой другой тариф подразумевает, что инвестор совершает активные операции, предполагаемый доход от которых покрывает более высокую комиссию.
Нельзя не сказать про отдельные моменты, на которых и строится финансовая грамотность:
📍 Выгода от очень редких покупок может быть несущественной. Чем чаще операции и чем больше их сумма, тем выгоднее в сравнении с банком.
📍 Покупать на бирже лучше доллар и евро. Сегодня за рубли доступны также британский фунт, китайский юань, казахстанский тенге, швейцарский франк, белорусский рубль и турецкая лира. Ещё можно покупать евро за доллар.
📍 Стандартный объем сделки на бирже (1 лот) от 1 000 долларов или евро, но ряд брокеров (например, ВТБ Капитал, Тинькофф Инвестиции) позволяют совершать сделки от 1 доллара или евро с обычной комиссией.
📍 У брокеров может быть ограничение на бесплатный вывод средств после конверсии, например, 300 тыс руб/мес, дальше комиссия. Многим рядовым инвесторам это не грозит, но и с ней итоговый курс часто оказывается лучше банковского (а иначе зачем бы это?).
📍 Если купленная иностранная валюта остается на брокерском счете (например, как сбережения) и в итоге будет продана обратно с прибылью (из-за роста курса иностранной валюты), то с прибыли возникнет налог на доходы. Поэтому есть смысл выводить валюту, если она не инвестируется в другие активы.
📍Если вы покупаете валюту на специфические средства от четвертого денежного потока, брокерский счет сработает, как и банк. Ведь в кассе банка также потребуют паспорт для идентификации клиента по конверсионной операции. Если вы понимаете, о чем я 😐
Что в итоге?
Хотя слова «брокерский счет», «биржа», «комиссия» могут сперва и отпугнуть, но для рядового гражданина, который хранит часть своих сбережений в валюте, посещает заграницу или осуществляет какие-то расходы в долларах или в евро, покупка валюты на бирже – умное и финансово грамотное решение.
#попонятиям
Post #189
386
- 👍 1