
30% − 18,9% ≠ 11,1% прибыли
Недавно клиент задал интересный вопрос:
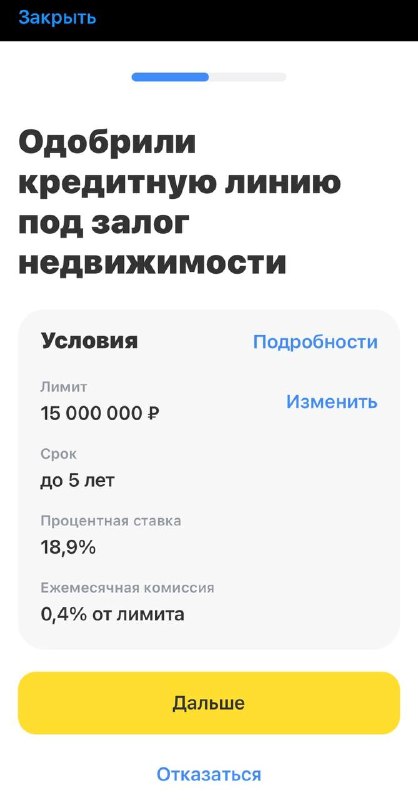
— Жень, Т-Банк предлагает деньги под залог недвижимости. Есть загородный объект, который сейчас не продаётся. А что, если взять под него деньги, крутануть несколько лет и вернуть банку? Давай посчитаем?
— Ну ок. Давай 🙂
Банк предлагает ему 15 млн ₽ на 5 лет под 18,9%.
Предположим, есть инвестиционный инструмент с целевой доходностью 30% годовых.
На первый взгляд:
30% - 18,9% = 11,1%,
или 1,665 млн ₽ в год на заёмном капитале.
Но есть ещё комиссия - 0,4% от лимита ежемесячно.
Это 60 000 ₽ в месяц / 720 000 ₽ в год.
И наши 18,9% превращаются примерно в 23,7% стоимости денег в первый год. Спред с целевой доходностью 30% — уже всего 6,3%.
Причём долг постепенно уменьшается, а комиссия 60 000 ₽ остаётся.
Поэтому примерно при остатке 6,5 млн ₽ стоимость оставшихся денег фактически сравнивается с нашими 30%.
Отсюда расчетная стратегия:
первые 3-3,5 года - капитал работает, доход реинвестируется; затем остаток кредита закрывается досрочно, недвижимость выводится из залога.
Математика работает.
Но финансовый советник должен посчитать ещё и другую математику:
а если инвестиция даст не 30%, а 20%, 10% или вообще уйдёт в минус?
Тогда инвестиционные деньги можно потерять, а вернуть банку придётся настоящие. И залогом им служит вполне настоящая недвижимость.
Это риск!
Поэтому «беру под 18,9%, вкладываю под 30% - зарабатываю 11,1%» - слишком простая арифметика.
Сначала считаем стоимость денег, денежный поток и риски, делаем выводы.
И только потом определяем, нажимать-ли «Дальше».
Post #491
121
- 👍 2