

• квартиру общей площадью 75 кв.м • район Южнопортовый • срок ввода в эксплуатацию декабрь 2029 года, значит ключи не раньше июля 2030 года • без отделки, комфорт класс • цена 25,3 миллионов • своих денег 15 миллионов • 10,3 миллионов по семейной ипотеке • ставка 6% • в данный момент снимают квартиру за 110000 рублей в месяцПо пути, когда они бежали покупать, родственники поймали их и насильно развернули ко мне.
Мы сели с ними и начали искать, считать, сделали сравнительный анализ, выявляя плюсы и минусы покупки по семейной и вторичными объектами.
В итоге, мы нашли вариант в том же самом ЖК:
• переуступке прав от физического лица • срок сдачи корпуса буквально на днях и ключи в конце лета этого года • без отделки, комфорт-класс • площадь 77 кв.м. • Цена 19,7 миллионов • нашли банк, который дал нам ставку 16% В первых месяцах 2027 года они могут заехать и жить в своей квартире.
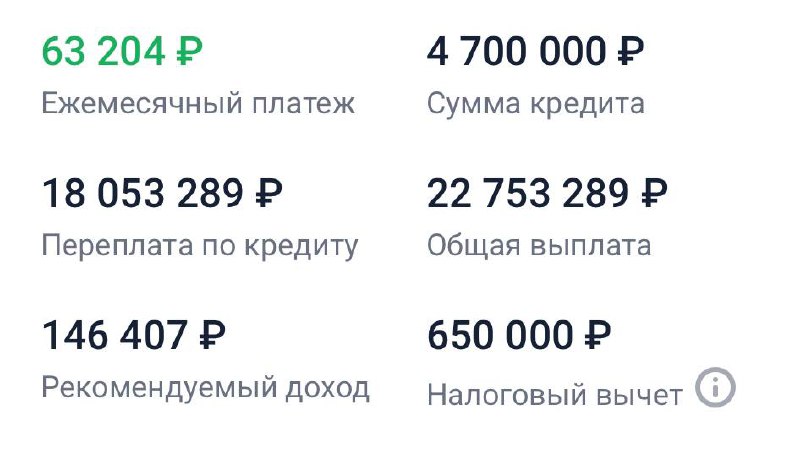
С учетом того факта, что собственных средств у семьи 15 миллионов, требуется заем всего лишь 4,7 миллионов.
Да, это высокий процент. Но, если посчитать все эти цифры, экономию на платежах за найм квартиры, то получается, что отказ от семейной ипотеки и покупка на вторичке (переуступка это тоже вторичная недвижимость), для них оказалась более выгодным вложением.
Ипотеку запросили на максимальный срок 30 лет. Чтобы в этом году платить более комфортный ежемесячный платеж.
В дальнейшем, как только они переедут в свою квартиру, то освободившиеся средства от найма, семья будет направлять на досрочное погашение срока ипотеки. Таким образом, переплата у них будет меньше. И предварительный расчет показал, что они будут в состоянии погасить ипотеку, максимум за 7 лет.
Если же ставку ЦБ будет снижать, то они еще выиграют от процедуры рефинансирования (понижение ставки).
Пример на двух фото:
Платеж по рыночной ипотеке - 63204 рубля ежемесячно
Платеж по семейной ипотеке - 61754 рубля
Разница в платеже в 1950 рублей.
Но, если мы умножим 110000 рублей (ежемесячная плата за найм квартиры) на 36 месяцев, получается сумма 3960000 рублей.
36 месяцев считаем грубо как разницу в сроках получения ключей между серединой 2027 года (переуступка) и серединой 2030 года (если бы взяли по семейной ипотеке объект).
Это пессимистичный расчет. Я всегда рекомендую исходить из пессимистического варианта, закладываясь на непредвиденные обстоятельства.
Скорее экономия составит 40-42 месяца.
Так как ремонт клиенты планируют закончить к концу этого года.
А если бы взяли семейную ипотеку и получили ключи в середине 2030 года + время на ремонт, то получается платили бы найм 48 месяцев. Нетрудно подсчитать, что покупка квартиры по семейной ипотеке в этом случае обошлась бы им 25,3+ 5,280= 30 580 000 рублей. Это можно сказать себестоимость квартиры без учета стоимости % банку.
Поэтому думайте и считайте прежде чем бежать туда, куда все бегут.
Продаваны играют на ваших эмоциях и страхах. И пользуются этим, если Вы позволяете.