
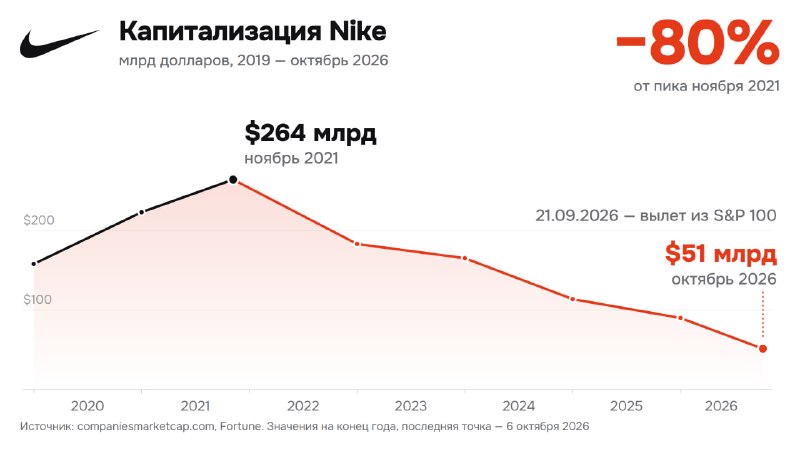
В ноябре 2021-го Nike стоил больше $260 млрд, сейчас — чуть больше $50 млрд, а в сентябре компания вылетела из S&P 100, где просидела 18 лет. Почти все пересказы этой истории (мой не исключение) растут из одного лонгрида Массимо Джунко, бывшего бренд-директора Nike.
В 2020-м CEO стал Джон Донахью, и его ставка — продавать напрямую, через свои сайт, приложение и магазины, ведь маржа там заметно выше, чем в опте. Под эту ставку Nike принял три больших решения, и каждое по отдельности звучало вполне разумно.
1️⃣ Ошибка: данные вместо экспертизы
Команды, которые жили своим видом спорта — бег, баскетбол, футбол, — разобрали и пересобрали по полу: мужское, женское, детское (по легенде, с подачи McKinsey). Логика понятная: если клиента видно по данным, отдельный эксперт по бегу не нужен. Ушли сотни людей, а с ними понимание, чем марафонец отличается от того, кто бегает около дома. В конце 2023-го категории тихо вернули.
2️⃣ Ошибка: сайт вместо полки
Nike разорвал или урезал сотни договоров с ритейлерами — от Macy's до маленьких беговых магазинов. В пандемию покупатель действительно ушёл на сайт, но потом вернулся в магазин, а на месте Nike там уже стояли On и Hoka. За пять лет выручка On выросла в 11 раз, Hoka — в 6.
Писал про это в посте про фиджитал: скопировать сложнее всего то, что держится на офлайне и людях. Nike эту часть отдал конкурентам сам, а в беговом магазине вместе с полкой потерял и консультанта, который советует, что брать.
3️⃣ Ошибка: перформанс вместо бренда
Деньги ушли из больших имиджевых кампаний в таргетированную рекламу, которую видят те, кто бренд уже знает. По дэшам это выглядит прекрасно: каждый доллар отслеживается до покупки. Только перформанс собирает спрос, который годами копили «Just Do It» и Джордан, и почти не создаёт новый. Последняя по-настоящему громкая кампания у Nike была в 2018-м, и несколько лет компания проедала накопленное.
Итого
Если сложить три решения, Nike каждый раз менял то, что сложно посчитать (экспертизу, присутствие у партнёров, бренд), на то, что хорошо видно в отчёте. По своей метрике стратегия сработала: доля прямых продаж выросла примерно с трети до сорока с лишним процентов выручки, а капитализация за то же время упала в пять раз.
Если ваша метрика растёт быстрее, чем бизнес, вы, скорее всего, проедаете то, чего она не видит
И ещё деталь: все три решения приняли почти одновременно. Когда посыпалось, понять, что именно сломало, было уже нельзя, и откатывать пришлось всё сразу. В 2024-м Донахью сам признал, что с прямыми продажами перегнули, а осенью его сменил Эллиотт Хилл, который чинит всё в обратную сторону и возвращает опт.
Акции при этом падают до сих пор, и честно будет сказать, что не всё из-за Донахью: тут и пошлины, и просевший Китай. Но выглядит так, что разрушить историю вышло за три года, а вернуть обратно пока не выходит и за два.
Какие ещё компании на вашей памяти угробила собственная трансформация?
Константин Сухачев