TGViewer
Channel Public Channel
Unexpected Value

Unexpected Value

@unexpectedvalue

Аналитическо-юмористический инвестмент бутик

для связи @sskatov
Subscribers
9.13K
Photos
453
Videos
18
Links
392

Showing posts older than #324 · Back to latest

Older Posts 20 shown
Post #323 39.2K
Одинаковый результат

@unexpectedvalue
  • 🔥 76
  • 😁 40
  • ❤ 18
  • 🤣 5
  • 👍 2
  • 💩 1
  • 🌚 1
Post #322 7.63K
Perforum macro Поступают предложения, что вместо ключевой ставки Банку России надо поднять прогноз по ставке. Эта логика уязвима в своем самом корне. Прогноз ЦБ по ставке, это не комитмент Банка России, это именно прогноз, да еще и явно не пользующийся слишком большим…
вопрос в том, дельфийский forward guidance использует наш ЦБ или одиссейский?

если среднесрочный прогноз - просто ожидания отдельного департамента, то зачем вообще мы так активно обсуждаем риторику и все сигналы, если они ни к чему не обязывают Банк России? не лучше ли тогда отказаться от вербальных интервенций и всем строить модели?

@unexpectedvalue
The Economist The case for strong and silent central banks The second in our series on the central-bank pivot
  • 👍 14
  • 🔥 7
  • ❤ 2
  • 🤔 2
  • 💯 1
Post #321 4.78K

Forwarded from Perforum macro

Поступают предложения, что вместо ключевой ставки Банку России надо поднять прогноз по ставке.

Эта логика уязвима в своем самом корне. Прогноз ЦБ по ставке, это не комитмент Банка России, это именно прогноз, да еще и явно не пользующийся слишком большим доверием на рынке. Поэтому, у Банка России не получится решить проблему, «размахивая руками, словно Джедай какой-нибудь», этот рынок реагирует «только на деньги» (т.е. на ставку). Чтобы сработал прогноз, нужно чтобы он стал комитментом, да еще и credible. Не в этой жизни, то есть не в этом цикле))

Так что надо крутить ставку дальше )))

ПП
  • 💯 14
  • 👍 4
  • 🤔 3
  • 👎 2
  • 👏 1
  • 💩 1
  • 🏆 1
  • 🙈 1
Post #320 4.79K
Unexpected Value 🔹Чувствует ли рынок 16%? 👉Теперь да 📊Средневзвешенная ставка для физических лиц снижалась в апреле-мае (данные за июнь еще не вышли) под воздействием очередного раунда ажиотажного спроса на льготную ипотеку перед ее отменой. Но ажиотажный спрос перетягивает…
🔹Но более важный вопрос: есть ли какой-то штраф за ошибку? Иными словами, а если консенсус ошибается и ставку поднимать не нужно, а ее все равно поднимут, чтобы угодить ожиданиям рынка?

👉Абсолютно непонятно

Мы ужасаемся темпам роста кредитования, но они соответствуют темпам роста экономики и инфляции.

📊Тут, разумеется, есть проблема курицы и яйца - кредитование приводит к росту или более крупная экономика требует большего уровня долга. Но в третьем квартале 2023 и первом квартале 2024 корпоративный сектор устроил себе некоторый делевередж: отношение долга к ВВП снижалось.

📊Как правило, за делевереджем следует рецессия или, как минимум, рост ниже потенциального. Но экономика России, по оценкам коллег, выше своего потенциала на 2.5% -> способна выдержать возможное снижение аппетитов бизнеса. А там, возможно, и бюджет сможет компенсировать выпадение спроса корпораций.

📊Сюда же можно добавить высокий уровень прибыльности бизнеса и низкую чувствительность к ставке у домохозяйств.

⚠️Как будто повышение ставки до 17-18% выглядит безрисковым для экономики, а значит и для членов Совета Директоров. Но повышение ставки при сохранении текущих значений в среднесрочном прогнозе будет максимально абсурдным.

Таким образом, давайте ставить на +0-1п.п. и рост средней КС в 2025-2026 на 2-3п.п.

(3/3)
@unexpectedvalue
  • 🔥 24
  • 👍 15
  • 💩 1
Post #319 3.76K
Unexpected Value Перед заседанием давайте поищем аргументы против роста ставки до 18% 🔹Нужно ли повышать ключевую ставку до 18, как этого ждет консенсус? 👉Нет Банку России достаточно изменить свой среднесрочный прогноз на 2025-2026 годы, прибавив по 1-2 п.п. к диапазону…
🔹Чувствует ли рынок 16%?

👉Теперь да

📊Средневзвешенная ставка для физических лиц снижалась в апреле-мае (данные за июнь еще не вышли) под воздействием очередного раунда ажиотажного спроса на льготную ипотеку перед ее отменой. Но ажиотажный спрос перетягивает на себя сделки будущих периодов, поэтому здесь неизбежно охлаждение (хотя бы в несколько месяцев) -> потребительский сектор, наконец, отреагирует на высокие ставки.

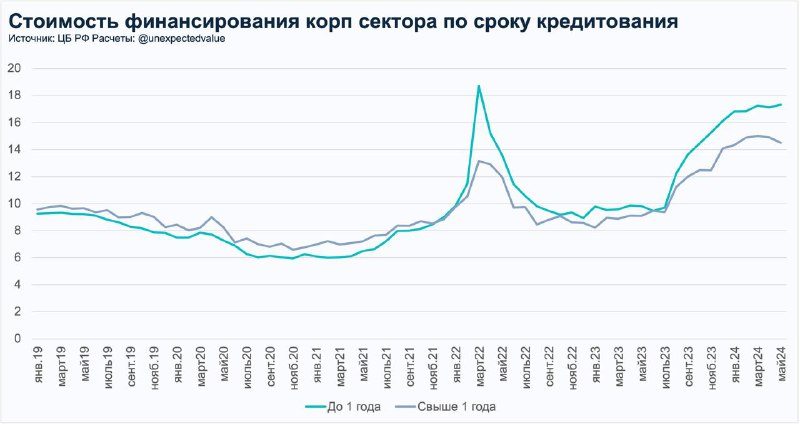
📊Корпорации в среднем кредитуются на уровне ключевой ставки, но, как говорили парой абзацев выше - стоимость финансирования тянут вниз длинные займы, а коротких - вверх. Текущий forward guidance лишь добавляет заемщикам стимула брать более длинные займы (помним, что не весь рынок активно строит макроэкономические модели, а с большой охотой доверится аналитикам ЦБ).

Таким образом, легендарный «лаг ДКП» добрался до нас через те самые 3 квартала.

(2/3)
@unexpectedvalue
  • 👍 10
  • 🔥 10
  • ❤ 2
Post #318 4.02K
Перед заседанием давайте поищем аргументы против роста ставки до 18%

🔹Нужно ли повышать ключевую ставку до 18, как этого ждет консенсус?

👉Нет

Банку России достаточно изменить свой среднесрочный прогноз на 2025-2026 годы, прибавив по 1-2 п.п. к диапазону значений каждого года

🔹Почему?

👉Рынок не пугает рост ставки до скольки угодно, если ЦБ обещает уже через год снижение на 50%. На что сейчас влияет ключевая ставка? На короткие кредиты выданные «гражданским» отраслям. Длинные кредиты, особенно в «субсидируемых» секторах стоят дешевле ключевой ставки из-за forward guidance стремительного снижения (смотрим график).

(1/3)
@unexpectedvalue
  • 🔥 20
  • 👍 10
  • 👎 1
  • 😐 1
Post #317 27.9K
Григорий Баженов Буду честным, я бы тоже выбрал киндер, но по макроэкономическим и профессиональным соображениям.
Даже дети знают о макроэкономических последствиях безадресных программ льготного кредитования.

Таким образом вопрос трансформируется: киндер или деградация трансмиссионного механизма денежно-кредитной политики? Детский вопрос
  • 😁 77
  • 🔥 22
  • 💯 10
  • 👍 2
  • ❤ 1
  • 👎 1
  • 👀 1
Post #316 4.3K

Forwarded from Григорий Баженов

Буду честным, я бы тоже выбрал киндер, но по макроэкономическим и профессиональным соображениям.
  • 😁 59
  • 🔥 25
  • 💯 11
  • 🤡 2
  • 🤣 2
  • 👍 1
  • 👎 1
  • 💩 1
Post #313 17.7K
Unexpected Value Сначала парни говорят, что у них нет депрессии, а потом берут микрофоны и идут три часа обсуждать механику рынка недвижимости Спасибо Александру Кравченко и его команде @merkrd, вышло достаточно весело! @unexpectedvalue
Небольшое дополнение к вчерашнему:

1. Важно помнить, что ипотека - это еще не весь рынок новостроек. Часть сделок осуществляется за наличные.

В 2018-2019 - пропорция была примерно 50/50
В 2023 - 17/83.

В результате роста цен количество сделок за кэш снизилось более чем в два раза, но среднее количество всех сделок на первичном рынке за 2022-2023 осталось на уровне 2018-2019 - 696 тысяч против 672, то есть те, кто раньше покупал за наличные, стали вынуждены брать ипотеку (либо стратегически выбирали дешевые деньги от банков, а свои размещали на дорогих депозитах).

2. Как ранее писали, рынку нужно распродать 18.5 млн квадратов за полтора года, чтобы все строящиеся объекты достигли уровня распроданности на вводе 70%. При средней площади лота 50 квадратных метров - это примерно 370 тысяч сделок.

За полтора года за кэш (без ипотеки) будет продано 150 тысяч квартир. Еще 220 тысяч нужно продать с ипотекой. Это эквивалентно падению ипотеки на 79%.

Возможен ли такой сценарий? Возможен, но это уже сценарий не кризиса рынка жилья, а куда больших проблем.

#жилье #ипотека
@unexpectedvalue
  • ❤ 14
  • 👍 9
  • 🔥 9
Post #312 11.7K
Post #311 24.2K
Новые инструменты макропруденциальной политики подъехали

@unexpectedvalue
  • 😁 60
  • 🔥 28
  • 🤩 3
  • 💯 3
  • 🤣 2
  • 🤡 1
  • 🌚 1
  • 😐 1
Post #310 7.35K
Почему бы не вписать льготную ипотеку сразу в конституцию?

Если «эксперимент» всего для 90 человек, получается, для поддержания темпов прошлых лет нужно придумать где-то 6-7 тысяч видов льготных ипотек

@unexpectedvalue
  • 🎉 29
  • 😁 20
  • 🌚 4
  • 🔥 3
  • 👎 2
  • 😢 2
  • 😐 1
  • 🍓 1
  • 🍾 1
Post #309 16.4K
Unexpected Value Во-первых, аналитики систематически недооценивают реальный спрос на жилье у населения. Население готово взять столько ипотечных кредитов, сколько может унести. И Даже снижение выдач/продаж в первой половине 2024 года не компенсировало эффект ажиотажа второй…
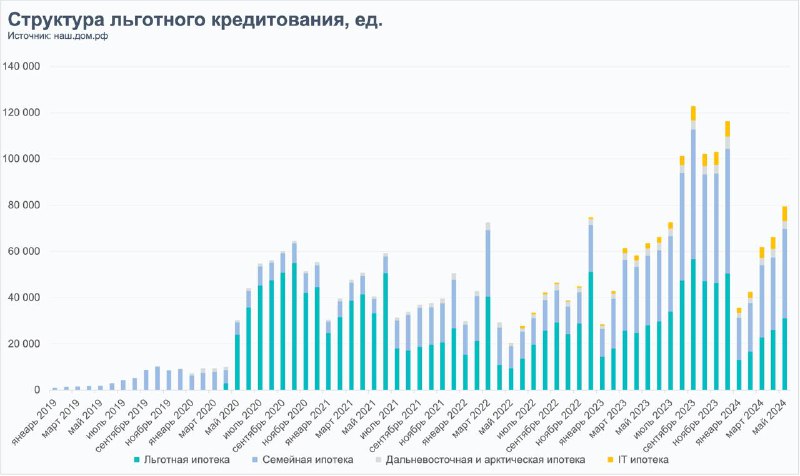
Во-вторых, семейная ипотека никуда не уходит.

И в последние месяцы именно семейная ипотека доминирует в выдачах.

(3/3)
#жилье #ипотека
@unexpectedvalue
  • 🔥 15
  • 🤡 6
  • 👍 3
  • 🐳 2
  • 🌚 2
  • 💔 2
  • 🍾 1
Post #308 15.7K
Unexpected Value Надо признать, что надежды на отмену массовой льготной программы и замедление кредитования физлиц явно переоценены (1/3) #жилье #ипотека @unexpectedvalue
Во-первых, аналитики систематически недооценивают реальный спрос на жилье у населения.

Население готово взять столько ипотечных кредитов, сколько может унести. И Даже снижение выдач/продаж в первой половине 2024 года не компенсировало эффект ажиотажа второй половины 2023.

(2/3)
#жилье #ипотека
@unexpectedvalue
  • 🍓 11
  • 👍 6
  • 🐳 5
  • 🖕 3
  • 🌚 1
  • 🍾 1
Post #307 15.5K
Полевой 📌 Рост потребкредита во 2К24 во многом связан с отменой льготной ипотеки с 1 июля (хочется запрыгнуть в «последний вагон»).
Надо признать, что надежды на отмену массовой льготной программы и замедление кредитования физлиц явно переоценены

(1/3)
#жилье #ипотека
@unexpectedvalue
  • 🔥 18
  • 🌚 5
  • 😁 3
  • 🍾 3
  • ❤ 2
  • 💋 2
  • 🖕 2
  • 🤔 1
Post #306 5.12K
Поздравляем всех причастных!
🥳🥳🥳

@unexpectedvalue
  • 🔥 67
  • 😁 27
  • 🍾 17
  • ❤ 10
  • 🌭 3
  • 👍 2
  • 😢 2
  • 🤣 1
Post #305 14.9K
Банк России ⚙️ Банк России повышает с 1 сентября надбавки к коэффициентам риска по необеспеченным потребительским кредитам Мера направлена на ограничение роста долговой нагрузки граждан и накопление макропруденциального запаса капитала банков.
Получается, решился, но не до конца

Надо понимать, что ограничения на потребы распространяются и на ипотеку, тк они могут являться источником первоначального взноса

Но надо сказать, что надбавки не кажутся слишком жесткими, тк не трогают напрямую корпсектор.

@unexpectedvalue
Telegram Unexpected Value Пока ждём решение, давайте очень тезисно: 1. Единственная причина для повышения ставки - темпы роста кредитования. они явно выше, чем хотелось бы видеть ЦБ и не так сильно зависят от льготных программ, как может показаться. 2. Рост кредитования связан с…
  • 🔥 19
  • 🤣 1
Post #304 4.56K

Forwarded from Банк России

⚙️ Банк России повышает с 1 сентября надбавки к коэффициентам риска по необеспеченным потребительским кредитам

Мера направлена на ограничение роста долговой нагрузки граждан и накопление макропруденциального запаса капитала банков.
Post #303 14.3K
Распроданность на вводе введенных в эксплуатацию объектов по данным ЕИСЖС в первом квартале 2024 составила 78%

Это соответствует результатам прошлого года, хотя введено было сильно меньше площадей, по сравнению с тем же периодом прошлого года: 3.1 млн против 4.6 млн (данные только по топ-10 регионам)

В целом картина по регионам стабильна. Из интересного:

-Краснодарский край удерживает лидерство по волатильности показателей

-Низкие результаты в Московской области. Но не исключено, что застройщики просто направили покупателей на объекты с вводом после отмены льготной ипотеки, т.к. готовое проще продать, а строящемуся нужна страховка.

-Москва продала 86%, хотя с конца декабря действовало ужесточение лимита по льготной ипотеке

В общем хоть объемы и невелики (что связано с низкими запусками 2020го года), но проблемы с распроданностью все еще не наблюдаются.

#жилье #ипотека
@unexpectedvalue
  • 👍 11
  • 🔥 5
  • 😐 2
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →