
М2, курс и ОВП банков, или кому ещё выгоден слабый рубль.
Снова стали популярны разговоры о денежной массе, которая что-то решает, о том, на какую из масс М2 или М2Х надо смотреть с точки зрения инфляции. На неделе отметились А.Заботкин, К.Тремасов и даже М.Орешкин.
Денежная масса - это следствие других операций, накопленные в прошлом сбережения, а не то, что обязательно двигает спрос и инфляцию. Надо смотреть на первоисточник, а не его следствие. M2X включает валютные депозиты, поэтому выросла меньше, просто из-за того, что часть из них перетекла в наличные и на зарубежные счета. С учетом этих операций и всего оттока капитала рост даже M2X сопоставимый с М2 >20% (будет +14-15 трлн руб. за 2022)
Рубли возникали в 2022 из:
🔼 роста расходов и дефицита бюджета (+3 трлн), это действительно инфляционный фактор, но он во многом уже в цене, точнее в индексе 12%-й инфляции. То, что частично снизили дефицит при росте расходов на 25% с 24+ до 30+ трлн, повысив налоги на Газпром и других экспортеров, не имеет особого значения для инфляции. Экспортеры и так не потратили, могли бы сократить чистый долг, в том числе М2.
🔼 покупок банками ОФЗ ~2 трлн и конвертации валюты из ФНБ в Банке России на 1 трлн - придут в М2 в декабре из бюджета, когда дефицит будет сразу за весь год - 2.5-3 трлн или 2% ВВП.
🔼 валютных интервенций в феврале-марте >$20 млрд (+1.5 трлн). Нейтрально.
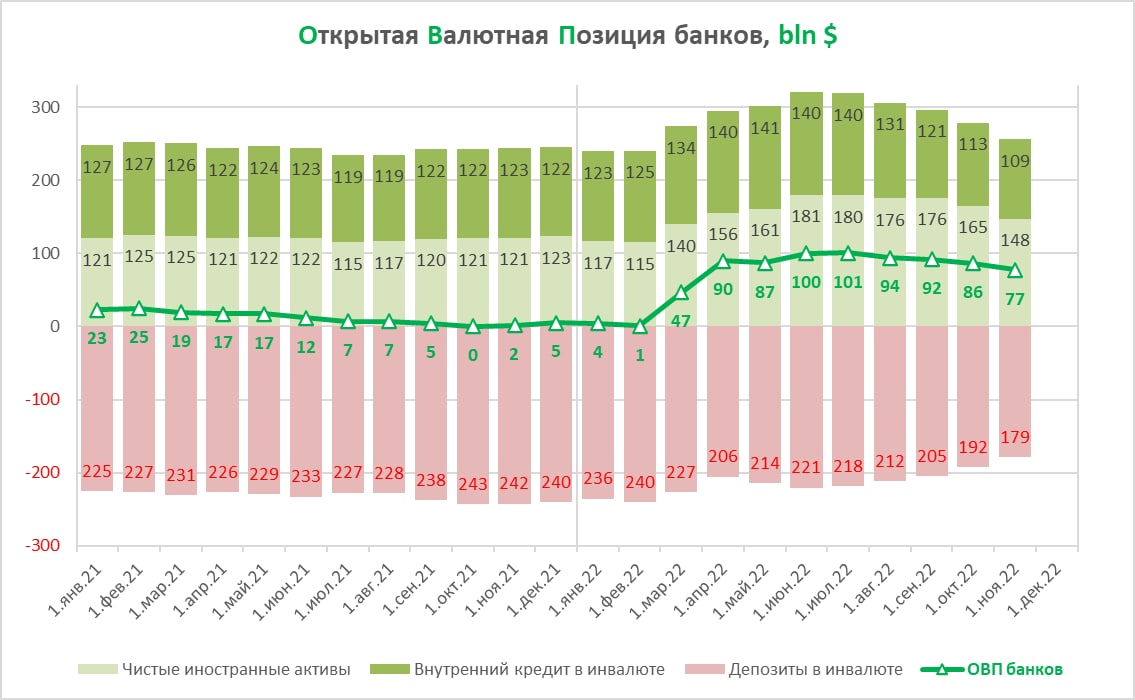
🔼 роста частного кредита (+10-11 трлн) - во II полугодии до 6 трлн в рублях при сокращении внутреннего валютного кредита до 1 трлн и выплат внешнего долга на счета типа C (на них уже должно скопиться >1 трлн). Большая часть могла быть связана с простым увеличением баланса - "оставляем экспортные доходы во внешних активах, а здесь берём рублевые кредиты". Как результат - ОВП (открытая валютная позиция).
✅ Для инфляции у нас важнее динамика курса, а не сколько рублей накоплено в системе на чьих-то счетах. Рублей всегда много и, если вы создаёте и не купируете девальвационные ожидания, то получаете мощные спекулятивные колебания и перенос курса в цены.
Здесь готов закинуть камень в огород Банка России. Как бы он не выступал за свободное курсообразование, именно он ответственен за волатильность.
💬 Интервью Максима Орешкина советую прочитать или посмотреть полностью. Особенно момент про курс рубля с 4:00. Мои идеи, что курс должен быть долгосрочно сильным и стабильным, озвучены.
💬 Но пока мы видим, что корпоративные интересы экспортеров и Минфина устраивают новые горки на валютном рынке. Вербальные интервенции против рубля на днях слышали от А.Белоусова и А.Силуанова. Что кому-то нужен курс 70-80 ₽, а кто-то хочет начать покупки юаней по бюджетному правилу уже после января. Только известно, что при текущих ценах и объемах нефтегазовых сверхдоходов быть не может. А сейчас Минфин активно конвертирует валюту из ФНБ в рубли (1 трлн в 4кв. 2022 и до 3 трлн в 2023 по закону о бюджете). Хочется больше рублей вместо курсовых убытков. Летом при курсе 50 руб. за USD накопленная за все время курсовая переоценка ФНБ уходила в 0.
✅ Есть ещё интерес. У некоторых банков, которые накопили остатки на корсчетах в иностранных банках и имеют ОВП на $77 млрд на 1 ноября (летом ОВП достигала $100 млрд). Банк России обещал не наказывать банки за ОВП, особенно банки под санкциями, но в любой момент может заставить их продавать валюту, отменив послабления. Кстати, курс 72 должен закрыть вопрос с убытками банков в 2022. Убытки возникли на валютной волатильности в I полугодии, что во многом на совести Банка России - он не смог, хотя мог, ограничить полёты курса USD до 120 на закрытии позиций банков по свопам и обратно.
Подробности новых раскопок в данных Банка России ниже ⤵️
@truevalue
Post #990
4.13K
- 👍 49
- 👎 1