ВТБ+ОТКРЫТИЕ. О перспективах акций и субординированных облигаций ВТБ. Cначала отвечу на провокационный макро-вопрос из комментов: "Как думаете, сколько "халявных денег" в рамках щедрой политики Минфина перепало ВТБ на покупку Открытия?"
📌 По большому счету ВТБ для покупки Открытия не нужно ни прибыли, ни денег. Любой банк сам создаёт деньги в системе своими операциями - покупкой ОФЗ, РЕПО у ЦБ, займами на межбанке/Мосбирже. За Открытие заплатили 340 млрд руб. ОФЗ и ликвидностью, которую банки легко могут занять на рынке или у ЦБ. Только на Мосбирже по разным инструментам денежного рынка проходит более 1 трлн руб. в день. У ВТБ год назад активов с риском 0 было на 2.5 трлн.
📌 "Щедрость" Минфина создаёт прибыль и капитал у банков больше в долгосрочном периоде. За 2022 разместили ОФЗ на 3281 млрд ₽ в среднем на срок 10.4 лет (исторический максимум), получили за них 3130, а заплатят 2743 сверху при ставке 7.5%. Средняя доходность 8% по ОФЗ дает два конца за 9 лет (купоны+дисконт), при этом средняя стоимость пассивов банков в 1.5-2 раза ниже.
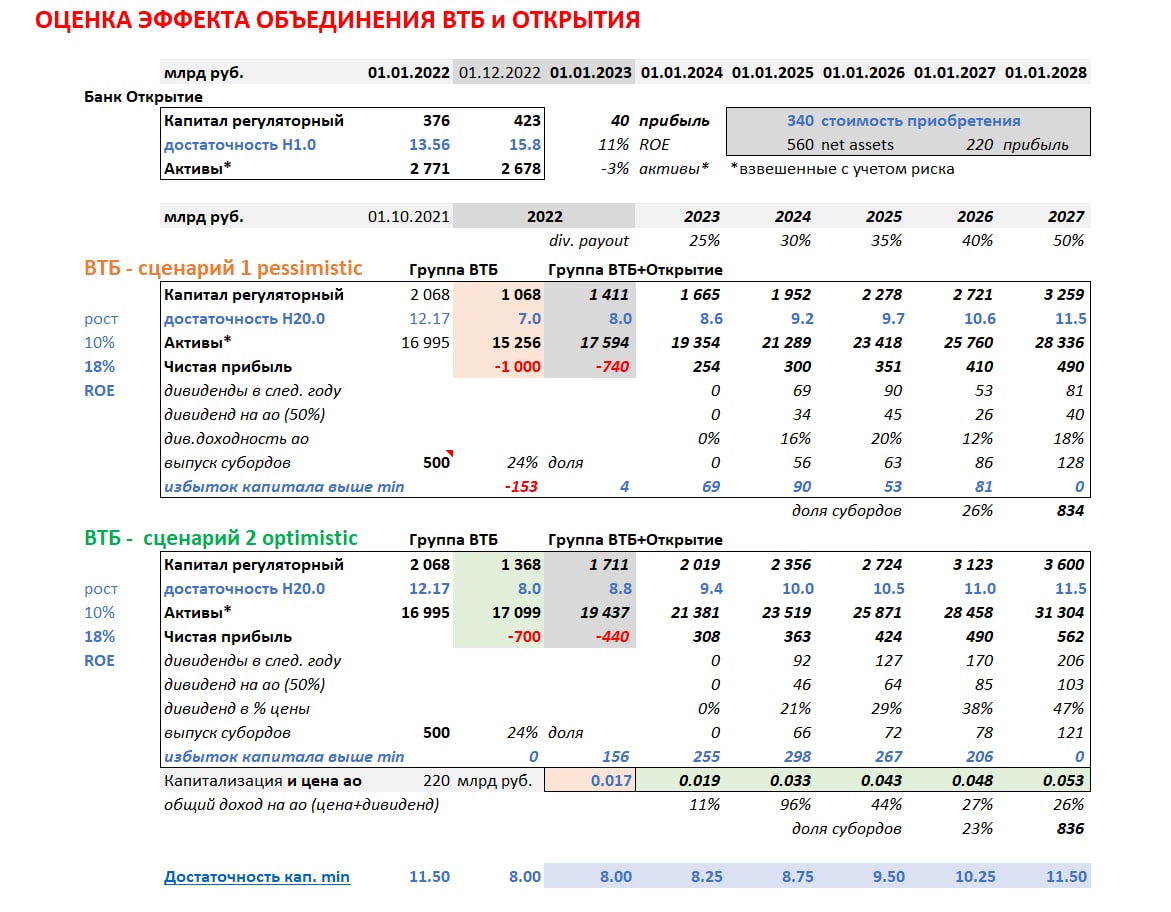
✅ САМОЕ ВАЖНОЕ ДЛЯ ИНВЕСТОРОВ - покупка Открытия улучшает нормативы достаточности капитала ВТБ. Во-первых, купили дешевле чистых активов на сумму более 220 млрд (расчетная величина из P/BV 0.6 по заявлению пресс-службы Банка России), что сократит убыток ВТБ за 2022. Во-вторых, достаточность капитала Открытия значительно выше (15.8% при регуляторном капитале 423 млрд), что добавит до 1% достаточности Группе ВТБ+Открытие. Минимальный уровень сейчас 8% - Банк России убрал надбавки и будет постепенно их возвращать до 2028, когда достаточность капитала должна вернуться на 11.5%. Превышение минимума позволит ВТБ вернуться к выплате дивидендов и купонов по субордам, но скорее всего только в 2024.
Мы не знаем, сколько убытков и потерь капитала у ВТБ в 2022. Посчитал два сценария из предпосылки, что с 2023 группа сможет зарабатывать 18% ROE при росте активов на 10% ежегодно:
1️⃣ Убытки до 1/2 капитала или 1 трлн руб. Достаточность капитала Группы ВТБ снизилась с 12.2% до 7%, но после приобретения банка Открытие вырастет до минимальных 8%. Потенциала у акций нет - дивиденды принесут около 17% с 2024, что не окупает всех рисков.
2️⃣ Убытки до 1/3 капитала или 700 млрд руб. Достаточность капитала Группы ВТБ снизилась до 8%. Приобретение банка Открытие создаст буфер капитала выше минимума, что позволит платить высокие дивиденды с 2024, а акции вырастут в 2-3 раза в течение нескольких лет.
👉 СУБОРДИНИРОВАННЫЕ ОБЛИГАЦИИ упали в два раза ниже 40% номинала и дают по моим расчетам 25-30% годовых до оферты в 2026-27гг даже без купонов. С возвратом к выплате купонов доходность будет 40-50% годовых. Два относительно ликвидных суборда ВТБСУБТ2-1 и ВТБСУБТ2-1 не упали в цене, потому что по ним не приостановлены выплаты купонов (они не бессрочные и не входят в капитал). Но даже по ним доходность 20-30% годовых.
Перспективы субордов выглядят предпочтительнее, чем акций. Но они предназначены только для квалицифированных инвесторов со входом от 3-4 млн при номинале облигации 10 млн руб. ($150 тыс. в валютных субордах). Ну и главный риск - возможность списания в 0 в случае недостатка капитала. Полагаю, что этот риск реализуется лишь при банкротстве банка ВТБ.
Не является индивидуальной инвестиционной рекомендацией.
@truevalue
Post #988
4.17K
- 👍 42