АЭРОФЛОТ: антинародное SPO. Владимир Потапов, глава ВТБ Капитал, лично включился в активное привлечение инвесторов в SPO Аэрофлота. В его статье на РБК приведены и ожидания восстановления отрасли, и недооценка компании по сравнению с аналогами (EV/EBITDA 4 против 6,9 в среднем у мировых аналогов). Проблема в том, что сама организация SPO происходит не в интересах миноритарных акционеров, объем допэмиссии явно завышен по мировым меркам - у Аэрофлота до пандемии практически не было долга за вычетом лизинга.
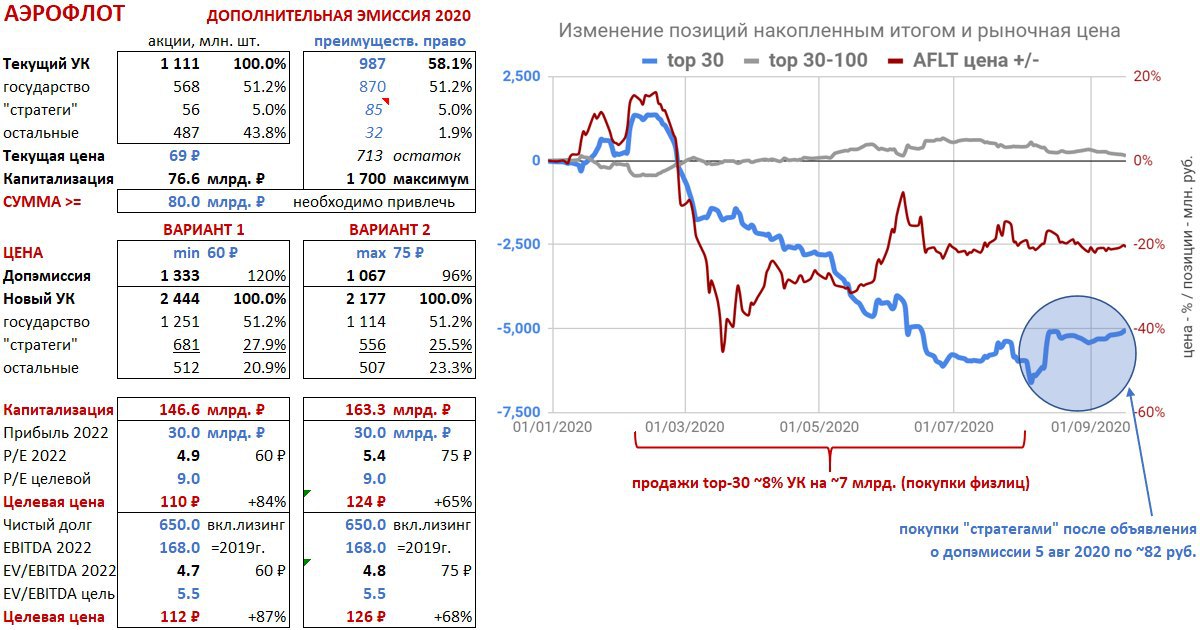
Сегодня компания объявила об итогах сбора заявок по преимущественному праву. Кроме государства (51,2% в УК) акции решили купить лишь 6,9% миноритарных акционеров. Скорее всего, большая часть из них – потенциальные стратегические инвесторы (моя оценка ~5%). Подать заявку можно было через брокера, это стоило денег, брокеры прекратили прием за день до окончания срока.
Самое важное - цена размещения так и не была объявлена. Частные инвесторы – физлица, которые активно покупали акции в этом году, вряд ли могли себе позволить заплатить ещё 1,5 цены за сохранение своей доли в капитале. Немногие из них знали, что заявка не обязывающая и можно потом не оплачивать акции.
Некоторые тг-каналы сообщили о целевом диапазоне цены размещения 60-75 руб., существенно ниже 82 руб., которые удерживал неизвестный покупатель после объявления SPO 5 августа вплоть до начала размещения. Правда, сама компания опровергла диапазон. Но есть скриншот из приложения ВТБ Инвестиции. В худшем случае при размещении всех 1,7 млрд. акций за 80 млрд. руб. цена может составить 47 руб.
Полагаю, что в SPO в итоге примут участие только стратегические инвесторы и государство. Они купят акций на сумму 80 млрд. руб. пополам. В итоге доля государства останется прежней, а стратеги получат 25-28% акций в УК. Вопрос цены пока открытый, но за недорого стратеги получат долю в потенциально интересной компании. Хотя потенциал после пандемии, по моим оценкам, существенно снизится. Целевая цена в 2022, когда компания сможет вернуться на доковидные финансовые показатели, не 150-200 руб., а 110-126 руб. в зависимости от цены SPO.
Для существующих акционеров лучший исход – максимальная цена SPO 75 руб. и получение стратегом менее 25% акций в новом УК, чтобы у стратега был интерес увеличивать свою долю покупками на вторичном рынке (как сейчас происходит в акциях Магнита).
Post #643
3.21K