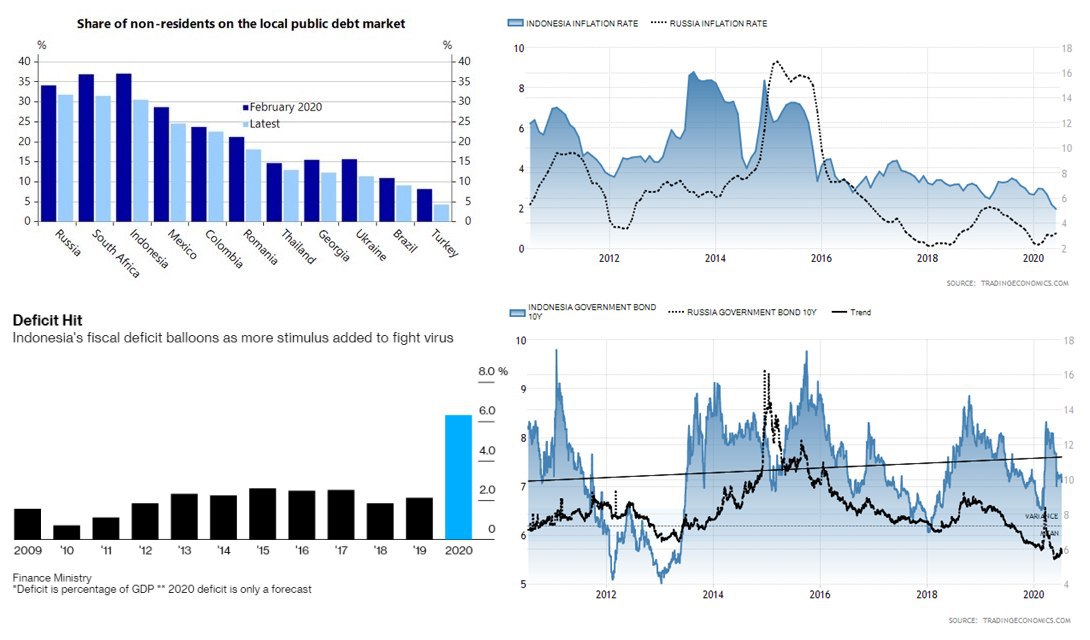
ИНДОНЕЗИЯ И MMT. Писал в апреле, что Банк Индонезии вводит в практику покупку гособлигаций на первичном рынке как кредитор последней инстанции. Тогда планировалось покупать до 25% новых выпусков напрямую. В июле центральный банк и министерство финансов Индонезии договорились о прямой покупке госдолга на баланс Банка Индонезии ~60% планируемого дефицита бюджета и ~40% требуемого объема размещения госдолга в 2020.
Подробно описал ситуацию Егор Сусин и справедливо удивился беспокойству коллег с канала MMI (они считают, что это выход за «границы допустимого»). Но Егор считает, что все норм, пока это не стало «перманентным хроническим подходом» и не искажается «ценообразование на долговом рынке». С этим не совсем согласен.
Соглашусь с мнением канала Бла-бла-номика: Этот опыт для России представляет немалый интерес, тем более что Индонезия вот-вот обгонит нас по размеру экономики. Вообще, ситуация требует внимания. Многие развитые страны вполне себе финансируют бюджет за счёт покупки госбумаг, и уже давно, и даже не только в кризис. Отличия лишь в том, насколько открыто это делается. Развивающиеся, как видим, тоже уже не стесняются. Набирающая популярность Modern Monetary Theory (MMT) в свою очередь так прямо указывает, что способ финансирования дефицита бюджета значения не имеет, и именно с точки зрения инфляции.
Добавлю, что MMT не требует именно такой способ прямого финансирования дефицита бюджета. MMT говорит, что он не имеет серьезных инфляционных последствий для монетарно суверенных стран, выпускающих свою валюту и имеющих гибкий курс. Инфляционные последствия может создавать сам дефицит бюджета, а не способ его финансирования. Нюанс есть для развивающихся стран, где иностранцы имеют существенную долю на рынке госдолга. Приток иностранной валюты в новые облигации поддерживает или укрепляет номинальный курс, но одновременно увеличивает риски финансовой стабильности. Потоки капитала и действия иностранных инвесторов могут создавать угрозу национальным финансовым системам.
Коллеги отмечали, что госдолг в Индонезии якобы финансируется под 0%, потому что доходы от гособлигаций ЦБ перечислит в бюджет. С точки зрения MMT не имеет значения, как организованы расчеты между ЦБ и Правительством. В любом случае все новые деньги поступят в экономику под ту ставку, которую таргетирует ЦБ. С точки зрения секторальных балансов дополнительного дохода у ЦБ скорее всего не будет, потому что одновременно у ЦБ появятся расходы по операциям изъятия избыточной ликвидности в пользу банков (ставка обратного РЕПО 4,25%), а у банков – расходы по процентам, которые они платят тем, кому поступят дефицитные расходы бюджета. В любом случае дополнительный доход поступит в реальную экономику, как и при обычном размещении облигаций.
Очень MMT-шное заявление сделала министр финансов Sri Mulyani Indrawati: The agreement between the Finance Ministry and central bank allows the bonds to be tradable and marketable, so Bank Indonesia can use the securities for its monetary operations... С точки зрения MMT размещение госдолга, прежде всего, монетарная операция для управления ставками в современной системе, а не способ финансирования дефицита бюджета.
В России пока не готовы использовать революционный прямой способ финансирования дефицита бюджета из ЦБ, но нынешний способ не сильно отличается от индонезийского. В среду Минфин впервые разместил хороший объем облигаций-флоатеров по плавающей ставке. Скорее всего, покупателями выступили российские банки, для которых покупка коротких облигаций и размещение избыточных резервов в Банке России равнозначно. То, что в Индонезии делают открыто, в России – завуалированно. Центральный банк ограничил доходность банков на рынке своих облигаций (ОБР), а Минфин дал небольшую премию к ОБР по своим коротким облигациям (флоатеры с определенной натяжкой можно рассматривать как полугодовые облигации). В современной денежной системе Минфин может выпускать облигации на любой срок и фактически таргетировать кривую процентных ставок. Хотя с точки зрения субординации лучше эту функцию оставить ЦБ.
Post #614
2.23K