Дефицит ликвидности в банках может разрулить QE
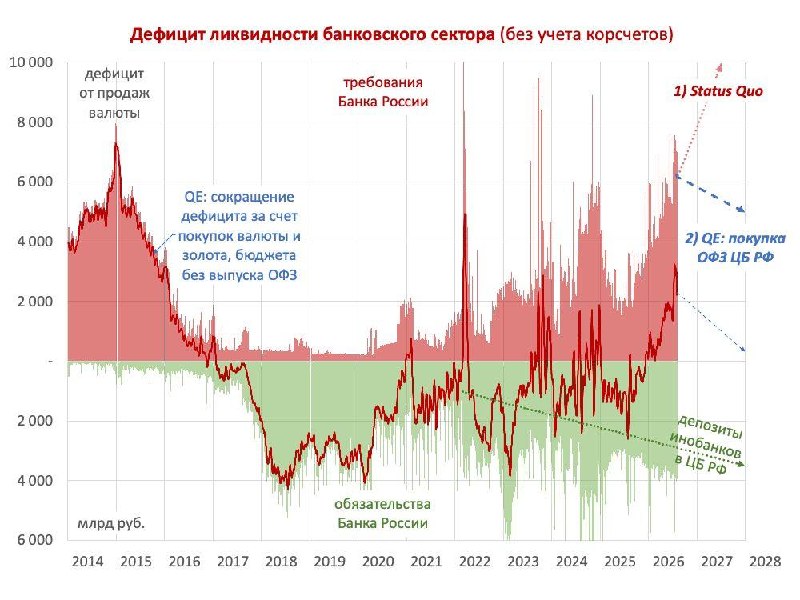
Спрос на наличные и накопление ликвидных активов иностранных банков на депозитах в ЦБ приводят к расширению дефицита ликвидности. Официальный структурный дефицит превысил 2 трлн руб., а фактический (по объему требований ЦБ к банкам) - уже 6 трлн или 4% от денежной массы М2.
По мировым меркам такие дефициты встречаются редко. Похожие цифры есть только в Турции. Нормальная ситуация - профицит ликвидности или небольшой дефицит до 1% М2.
Дефицит ликвидности не создает проблем с кредитованием. Банки будут кредитовать при любом дефиците. Но постоянно расширяющийся дефицит увеличивает премии в ставках и ужесточает денежно-кредитные условия. Кроме того, ограничивается желание банков покупать ОФЗ без дополнительной премии за риск (отклонения ставок от ключевой).
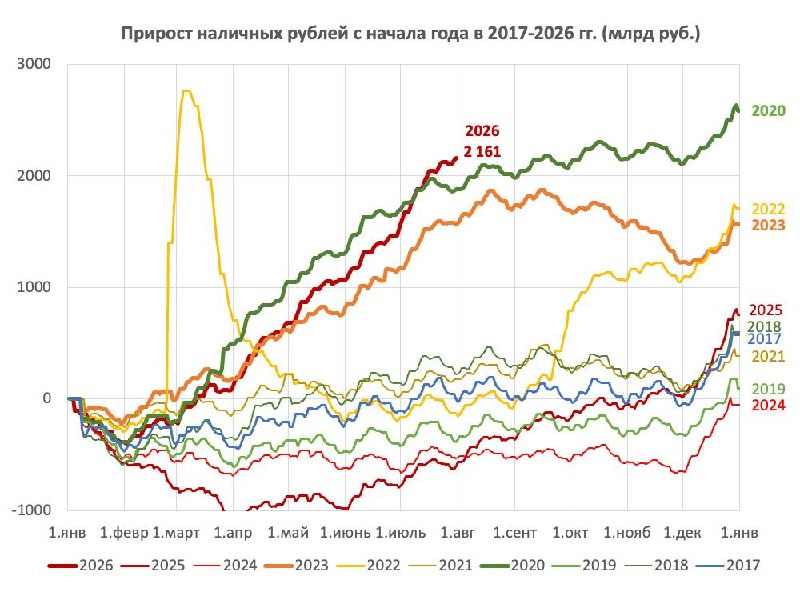
Денежная программа Банка России по наличности предполагала не более 1 трлн в год. С начала 2026 наличности стало больше уже на 2,2 трлн, а за год с августа 2025 объем наличных рублей вне Банка России увеличился на 3,5 трлн (до 21 трлн)
Отношение наличных к средствам населения в банках до 2024 г. составляло 40-50%. К 2025 снизилось до минимума 27%, а сейчас подросло лишь до 30%. Возврат к норме 40% при снижении ставок потребует до 7 трлн дополнительного дефицита ликвидности.
С 2022 до 3 трлн на счетах в ЦБ накопили иностранные банки. До 1,5 трлн у трех банков - Райфф, Юникредит и ОТП. Эти средства по сути изъяты из оборота и размещаются ниже рынка (под КС-1% вместо КС+ на денежном рынке). Поэтому реальный дефицит ликвидности надо считать без депозитов в ЦБ постоянного действия (+4 трлн).
💡Ненормальная ситуация, когда в финансовой системе нет долгосрочного решения постоянно расширяющегося дефицита ликвидности.
Как решали проблему дефицита в прошлом?
▪️Высокий дефицит в 2014 из-за продажи валюты для поддержки рубля разрешили вливанием в 2015-2017 гг. до 10 трлн свободной ликвидности - за счет покупки валюты и золота в ЗВР, дефицитных трат бюджета без размещения ОФЗ и средств ЦБ на спасение банков.
▪️В 2020 спецоперация по продаже пакета акций Сбера с баланса ЦБ в ФНБ помогла не только бюджету, но и влила в систему до 2 трлн ликвидности.
▪️В 2023 другая спецоперация по конвертации части валюты из ФНБ, минуя рынок, также помогла профинансировать дефицит бюджета и влить до 3 трлн ликвидности. Правда, из-за такой непоследовательности тогда сильно пострадал курс рубля.
Кстати, именно в эти годы 2020 и 2023 происходил избыточный спрос на наличность, сопоставимый с 2026 г.
Что делать сейчас?
1⃣ Status Quo, или ничего не делать - за год реальный дефицит ликвидности вырастет с 6 до 10 трлн. Ему способствует в том числе уход расчетов в серую зону из-за налоговых ужесточений.
▪️Можно отменить обязательные резервы на 5 трлн. ЦБ лишится одного (устаревшего в современной системе) инструмента, но долгосрочно проблему не решит.
▪️Можно вспомнить старые методы и забытый тег #куяримпорусски
2⃣ Лучший и проверенный мировой практикой способ - начать покупать ОФЗ на баланс Банка России. Да, это ограниченное количественное смягчение QE, но не для решениях глобальных задач, а для нормализации ситуации с банковской ликвидностью. Достаточно будет 2 трлн в год. На балансе ЦБ РФ нет гособлигаций в отличие от банков всего мира.
В текущих условиях это станет мощным драйвером возврата интереса физических лиц к сбережениям на фондовом рынке. Когда ты чувствуешь за спиной поддержку регулятора, покупки долгосрочных инструментов становятся оправданными не только в спекулятивных соображениях.
PS.
До июля физлица не только активно покупали облигации, но и вкладывали средства в ПИФы. Около 0,4 трлн руб. в квартал приходило в открытые и биржевые фонды, преимущественно фонды денежного рынка и облигаций. Из фондов акций был постоянный отток. В июле общий приток в фонды обнулился. Значимый отток из фондов облигаций компенсировался притоком в фонды денежного рынка и небольшим притоком в фонды акций.
Если не вернуть спрос на долгосрочные инвестиции в рублях, мы увидим эти сбережения в валюте и/или расходах на потребление #аналитика
@truevalue
Post #1505
12.5K
- 👍 72
- 👎 3