БЮДЖЕТ. Как следует оценивать бюджетный импульс и его влияние на инфляцию? Прежде всего по динамике расходов консолидированного бюджета (КБ).
Минфин впервые оперативно опубликовал оценки всех бюджетов за 6 мес. 2026 г.
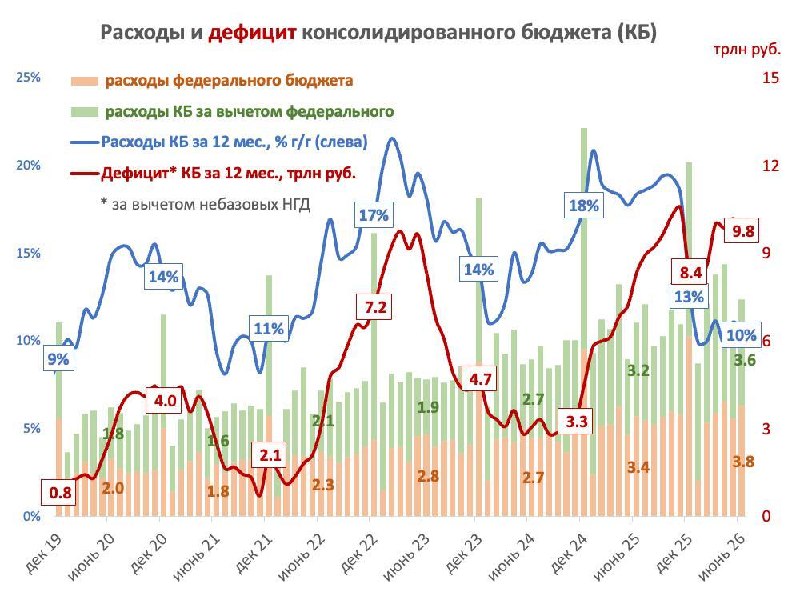
📉 Расходы КБ 88+ трлн руб. за 12 мес. LTM растут минимальными темпами с 2021 г. +10% г/г. Ещё меньше, если учесть снижение инвестиций из ФНБ (1,2 трлн в 2025). Бюджетный импульс постепенно затухает после +18% в 2024 и +13% в 2025 г., но все ещё выше роста номинального ВВП. Задача на будущее - снизить темп роста бюджетных расходов.
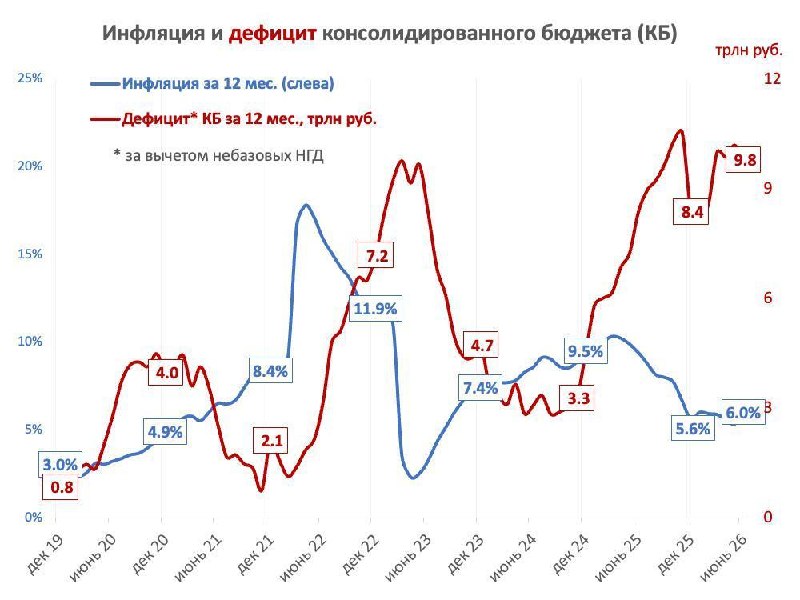
📈 Дефицит КБ, наоборот, увеличился до максимума ~10 трлн руб. (LTM без учета дополнительных НГД). Рост дефицита - следствие многих процессов: замедление экономики, меньше прибыли бизнеса, более крепкий рубль - все в том числе из-за высокой ключевой ставки (КС).
Исторически зависимости между инфляцией и дефицитом бюджета не существует. Если раньше динамика дефицита и роста расходов совпадали, то сейчас повышенный дефицит сопряжен с меньшим темпом расходов и более слабыми доходами. Влияние на инфляцию такого дефицита минимально - он лишь замещает выпадающие доходы и обеспечивает необходимые сбережения частного сектора.
В июне случился даже профицит федерального бюджета 0,3 трлн руб. За счет прочих доходов, где могут быть безвозмездные поступления от бизнеса (как в апреле было 0,14 трлн) или другие разовые доходы.
Но с учетом дефицита других бюджетов (-0,7 трлн) общий вклад государства в М2 оставил до 0,4 из 1,4 трлн в июне. Другая часть М2 могла возникнуть из конвертации валюты в M2X на $8 млрд за месяц. Получается, что частный кредит рос более чем умеренно - лишь за счет временного ажиотажа в ипотеке и рынка облигаций.
Темпы роста М2 около 13% ниже ставки процента, поэтому на макроуровне это не влияет на совокупный спрос. Прирост долга компенсирует накопление процентных доходов, а не уходит в чистый прирост спроса в экономике.
#аналитика
⛔️ В моделях ЦБ нет оценки бюджетного импульса из динамики расходов. Вместо этого используется узкий и чисто финансовый показатель - "структурный дефицит федерального бюджета". Считается, что он увеличивает совокупный спрос.
С таким же "успехом" можно судить о влиянии на инфляцию других финансовых балансов - профицита торгового баланса, прироста кредита и М2, в которых могут быть не только реальный спрос в экономике, а чисто финансовые операции (начисление процентов, конвертация валюты, сбережение полученных доходов).
Кстати, рост М2 включает эффект начисления процентов, а в структурном дефиците бюджета все проценты по госдолгу исключаются. Наверное, правильнее иметь единый подход. Проценты по госдолгу платятся из нового долга и увеличивают количество денег/активов в экономике, но не являются проинфляционными. Тогда также надо корректировать прирост М2.
💡Вопрос влияния дефицита бюджета на инфляцию нужно оценивать с точки зрения динамики расходов. Вопрос дефицита правильнее увязывать с финансовым вопросом - сколько размещать и каких ОФЗ, какую динамику долга и процентных расходов планировать долгосрочно.
Как получилось сейчас:
Минфин впервые честно признал, что в будущем структурный дефицит бюджета будет сложно свести к нулю. Дальше повышать налоги невозможно и проинфляционно, а "рисовать" нужные прогнозы по ВВП и валютному курсу бесперспективно. За такую честность Банк России наградил партнеров по слаженной работе "красной карточкой" на рынке госдолга. Итог - будем больше платить по госдолгу, больше занимать и создавать из ничего новую М2, а потом удивляться, почему она растет быстрее 5-10% г/г из прогнозов ЦБ.
@truevalue
Post #1495
6.92K
- 👍 72
- 👎 3