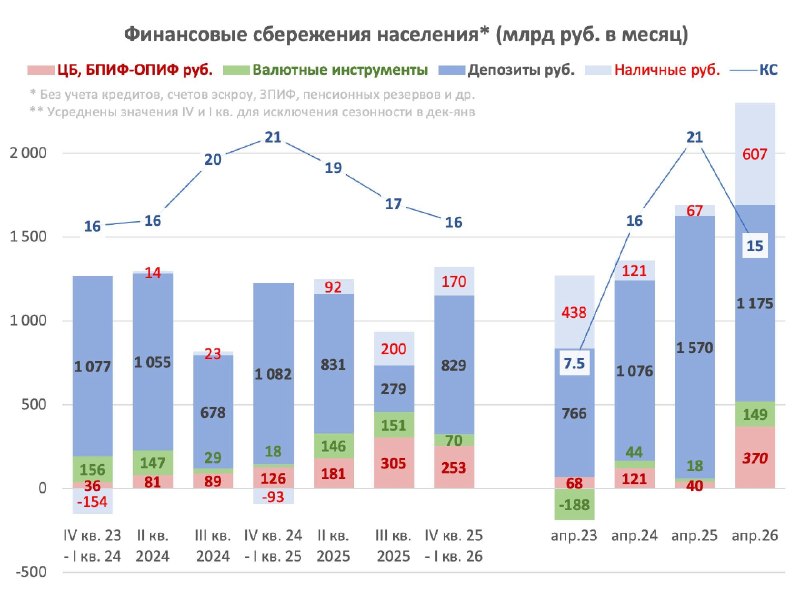
КЛЮЧЕВАЯ СТАВКА И СБЕРЕЖЕНИЯ НАСЕЛЕНИЯ. По графику видно, какая бы ни была КС сбережения от нее не зависят. А если учесть процентные доходы, то будет обратная зависимость - чем выше ставка, тем меньше сберегают непроцентных доходов. Об этом писал и раньше.
Удивительно, что в апреле 2026 были рекордные* сбережения физлиц - более 2,2 трлн руб. по данным обзора рисков финрынков - в 2 раза выше среднемесячных сбережений за 3 года (1,1 трлн).
* В апреле есть определенная сезонность, хотя в прошлом она была не так выражена, как бывает в декабре-январе и в III кв.
Как думаете, это проинфляционно или дезинфляционно? Регулятор посмотрит на динамику М2 и ошибется - ее рост сейчас отражает сбережения, которые возникли из высокой ставки и не пошли на потребление.
Практически весь прирост денежной массы М2 в апреле (+2 трлн, и с начала 2026 +2,6) пришелся на физлиц. Они сберегли в рублях на счетах 1,2 трлн и в наличных 0,6 трлн. Ещё 0,4 трлн (тоже рекорд) направили в ценные бумаги и фонды.
Нынешний темп роста М2 (+12,5% г/г) при ставке выше 14% должен считаться нормальным. Банк России считает иначе и стремится прибить его к 2016-2019 гг. +5-10% в год. Уровень, который не отражает реалий после 2022 г. с меньшим оттоком капитала и более высокой потребностью во внутренних сбережениях.
Традиционно почти все финансовые сбережения идут в долговые инструменты - деньги и облигации. В "ЦБ, БПИФ-ОПИФ" все идет в корп. облигации, ОФЗ, фонды денежного рынка и облигаций (см. притоки в БПИФ ~90 млрд в месяц и отток из фондов акций).
ДЕФИЦИТ БЮДЖЕТА
Чтобы эти сбережения возникли, кто-то должен взять новый кредит или выпустить облигации. В условиях, когда население и бизнес не хотят или не могут по пруденциальным ограничениям наращивать кредит, только дефицит бюджета может обеспечить необходимые сбережения.
Представим, что дефицита не будет:
А) Население должно меньше сберегать и больше тратить.
👉 проинфляционно в моменте!
Б) Часть бизнеса не досчитается выручки для обслуживания кредитов: либо возьмут новый долг у банков, контрагентов или акционеров, либо обанкротятся. Но сначала будут возникать новые долги при ухудшении общего финансового положения.
👉 проинфляционно в будущем + угроза для финстабильности!
Сейчас дефицит бюджета - единственно возможный способ обеспечить высокие процентные доходы и не позволить разразиться финансовому кризису. До кризиса может быть далеко, но 3 года высоких ставок явно ухудшили финансовое положения во многих отраслях экономики, зависимых от кредита.
Если бы дефицит бюджета был проинфляционным, мы бы, наверное, не увидели исторических минимумов по инфляции в апреле (0,14% м/м, 0,25% по базовой инфляции). При этом за последние 12 мес. дефицит консолидированного бюджета достиг рекорда 9-10 трлн руб.
Всегда писал, что надо смотреть на динамику расходов, а не дефицит. Предвижу вопрос: "Смотрите как растут расходы федерального бюджета +16% г/г за 4 мес. 2026 г." Без учета госзакупок расходы лишь +6%, а по консолидированному бюджету динамика расходов снижается ~10% г/г против +13% в 2025 г.
ЧТО ГОВОРИТ БАНК РОССИИ
В резюме по ставке особо выделяются бюджетные риски, но тут же опровергаются. Бюджет лишь компенсирует недостаток кредита - он растет ниже нижней границы 2016-2019 гг.
💬 Кредитная активность в 1к26 была сдержанной. Рост требований к экономике (с исключением валютной переоценки) сложился ниже траектории 2025 года и нижней границы диапазона 2016-2019... Низкие темпы роста корпоративного кредитования были связаны с активным авансированием государственных расходов в 1к26, что снижало потребность части компаний в банковском финансировании.
Резюме - одно из самых противоречивых в истории. Аргументов повышения прогноза по ставке и ускорения экономической активности просто нет. Видим одни риски, но не видим явного замедления инфляции.
💡Пока у нас патовая ситуация - боимся вынужденного дефицита бюджета без учета кредита, не хотим понижать ставки (10% сверх инфляции) и будем также наращивать сбережения и долг за счет процентных доходов, а не инвестиций. Экономика сама куда-то вырулит.
@truevalue
Post #1468
6.61K
- 👍 66
- 👎 5