
Госдолг и капитализация рынка акций в % ВВП в России - одни из самых низких в мире:
▪️ Госдолг в ОФЗ ~14% ВВП = 30/214 трлн руб. по итогам 2025;
▪️ Капитализация ~20% ВВП = 43/214 трлн - достигла исторического минимума;
▪️ В США обратная ситуация: госдолг >120% (38/31) и капитализация >220% ВВП (69/31 трлн USD).
При этом в России ставят цели по ограничению роста госдолга (не выше 20% ВВП в проектировках Минфина) и повышению капитализации рынка акций (цель 66% в 2030), но пока добиваются противоположных результатов.
Госдолг к ВВП в России будет увеличиваться даже при 0-м первичном дефиците за счет высокой стоимости обслуживания. Особенно, если Минфин будет продолжать размещать длинные ОФЗ-ПД под 15% годовых на срок ~10 лет с высокой премией к целевой инфляции (4%) и ключевой ставке (8%).
В апреле 2024 уже делал подобные расчеты из доходности 14% годовых. С тех пор Минфин 1,5 года занимает по более высоким ставкам. Если бы не повышение НДС и замедление снижения ключевой ставки (КС), сейчас занимал бы уже дешевле.
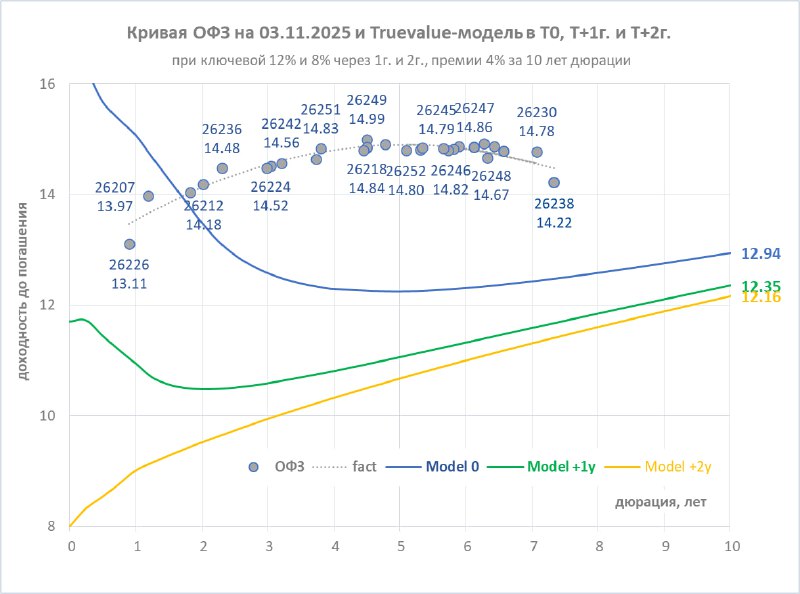
К размещению в 2025 остались новые выпуски фиксов ОФЗ-ПД 26252 и 26253 с погашением в 2033 и 2038 гг. и два новых флоатера ОФЗ-ПК 2039 и 2041 г. Если во флоатерах Минфин переплатит не более 0,5% в год выше будущей КС, то в фиксах переплата сейчас 2-3% ежегодно, если брать прогноз по КС от ЦБ (14% в 2026 и 8% в будущем). Поэтому кривая ОФЗ имеет восходящий вид, хотя должна быть инвертированной по форме.
"Чтобы палочки были по-пендикулярны..."
Минфин стремится к стабильности и выстраивают ровный график погашения ОФЗ по ~2 трлн руб. в год в течение 15 лет. Для чего? Через 10 лет и расходы на обслуживание (9 трлн), и сам госдолг (82 трлн) будут в 3 раза выше - при 12% годовых будут утраиваться каждые 10 лет.
В этом вся суть макроэкономической политики - стремимся к выдуманным и далеким от реальности цифрам (дефицит 0, ровный график погашения), повышаем уровень цен через налоги и создаем избыточные процентные доходы и расходы в экономике. Рано или поздно они скажутся и на недостатке предложения, и на повышенном спросе.
Теоретическое отступление
Маргинальные макроэкономические теории рассказывают, что госдолг и дефицит бюджета определяют будущий уровень цен (FTPL - фискальная теория уровня цен). При этом высокие ставки и расходы на обслуживание госдолга могут быть проинфляционными. Мейнстрим с этим не согласится, но в арсенале имеет модели, где длительный шок от высоких ставок приводит к повышенной инфляции. См. записку Кохрейна о политике Трампа.
Другие теории, описывающие реальность на основе принципов работы современной денежной системы (MMT), способны разрешить подобные противоречия и предостеречь от ошибок в политике.
💡Дефицит бюджета является автоматическим стабилизатором. Если у кого-то упали доходы или ЦБ повысил ставки, то он автоматически вырастет, но не повлияет на инфляцию. Инфляция больше зависит от динамики реальных расходов и издержек, а не перетоков финансовых активов между секторами.
Дефицит бюджета не сможет обнулиться без дополнительного наращивания долга частным сектором. Поэтому трилемма "снизить дефицит бюджета" (1), "сократить динамику частного долга" (2) и "добиться низкой инфляции" (3) с помощью высокой ставки не разрешима. Можно выбрать 2 из 3-х, либо устроить себе рецессию и финансовый кризис. #MMT
Вернемся к практике
Потенциальная доходность длинных ОФЗ от 5 лет дюрации +35-40% в следующий год при снижении КС до 12% и ожидании дальнейшего движения к 8%. Против этого может быть повышенная инфляция и удержание КС на более высоком уровне, чем в прогнозе.
Инвесторы как в ОФЗ, так и в акциях сейчас больше ориентируются на текущую доходность и дивиденды, а не перспективы роста через год-два. Сам Минфин заложник такого подхода - есть задача закрыть дефицит этого года, а будущая стоимость долга вторична.
2026 год может стать переломным. Налоги дальше повышать некуда, дефицит бюджета останется повышенным, а курс рубля крепче официальных прогнозов (80 vs 92 за USD). Так что придется что-то менять и в отношении к дефициту бюджета, и в практике размещения госдолга.
@truevalue
Post #1394
10.3K


- 👍 89