
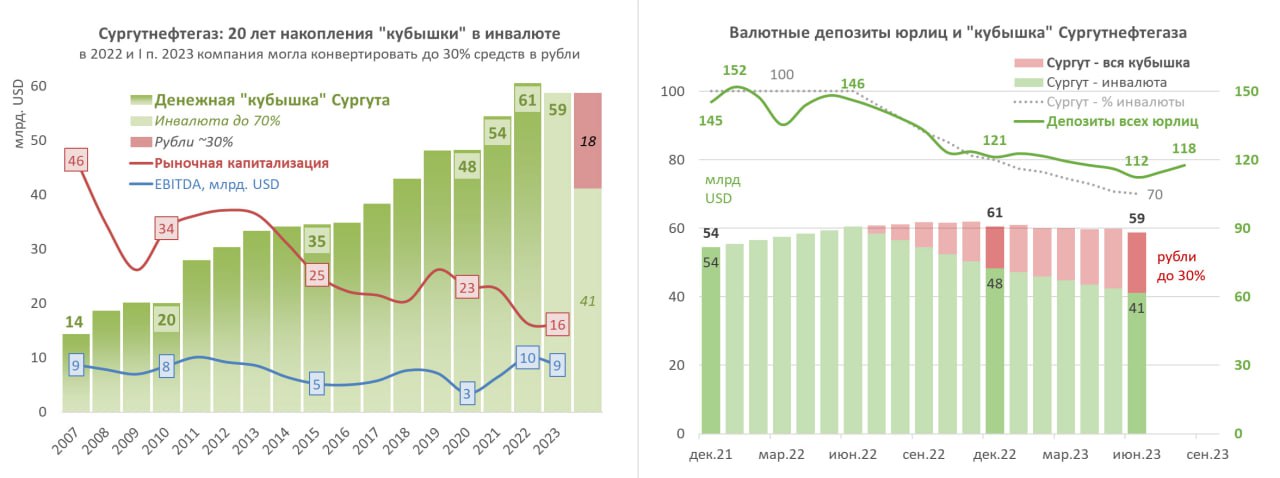
КУБЫШКА СУРГУТНЕФТЕГАЗА впервые начала таять. Несмотря на рекордную прибыль от переоценки валюты, сумма финансовых вложений в пересчете на доллары США снизилась в I п. 2023 с 61 до 59 млрд USD (в рублях выросла до 5.1 трлн). Если до 2022 переоценка в точности соответствовала изменению курса USD, то теперь валютная структура кубышки стала иной.
Сургут скрыл крестиками Х финвложения и процентные доходы в отчетности по РСБУ и МСФО. Но все вычисляется из других чисел и прошлой отчетности. Если бы вся кубышка была в USD, то переоценка дала до 1 трлн руб. дохода в 2023 (в I п. курс вырос с 71 до 87 руб. за USD). Но разница между прочими доходами и расходами в РСБУ и переоценка валюты в МСФО лишь 0.7 трлн.
По моим расчетам, не менее 25% кубышки было уже в рублях, часть могла быть в юанях. Это подтверждает и рост процентных доходов. Если в 2020-21 компания получала в среднем 3.4% (127 млрд), в 2022 4% (167 млрд), то в I п. 2023 уже 4.8% годовых (113 млрд руб.) В виде процентов — условно 4% на 75% в инвалюте и 9% на 25% в рублях.
Все началось ещё в середине 2022 — тогда начали таять все валютные депозиты юрлиц. Также плавно мог конвертировать валюту в рубли и Сургутнефтегаз. Примерно половина сокращения валютных депозитов юрлиц за год относится к компании. В прошлой отчетности этого не отследить — за весь 2022 изменение курсов валют было незначительным, а прочие доходы за 2022 искажены обесценением основных средств.
✅ Интересное произошло после отчетной даты. С июня 2023 курс рубля полетел к 100 руб. за USD, а депозиты юрлиц в инвалюте начали расти (с $112 на 30 июня до $118 млрд на 31 августа). Вряд ли Сургут начал покупать валюту — скорее всего перестал конвертировать в рубли. А прирост валюты на счетах юрлиц — это непроданная валютная выручка других экспортеров ($6 млрд за июль-август).
— Привет Банку России, который отказывается регулировать и потоки капитала, и продажи валюты экспортерами, и открытую валютную позицию банков (они продолжают зарабатывать прибыль на каждом ослаблении курса). Неужели в чьих-то интересах?! В итоге мы спорим о мембране, придумываем риски про двойные валютные курсы (которых нет в Китае), но слона у себя не замечаем.
Что все это значит для акций:
📈 Привилегированные акции Сургутнефтегаза (58 руб.) уже заложили blue sky сценарий, что компания будет платить дивиденды от всей валютной переоценки, а в будущем от высокой доходности в рублях. При ставке 13% с 5 трлн в рублях можно получать 650 млрд в год процентных доходов и 5 руб. дивиденда на преф. А ещё основной бизнес Сургута может приносить не меньше при текущей рублевой цене на нефть.
📉 Обыкновенные акции (31 руб.) в пересчете на USD топчутся на дне — в разы дешевле суммы денежной кубышки в балансе. Здесь ничего не поменяется, пока компания не станет использовать свою кубышку на благо акционеров. Но повод подрасти есть.
Для курса рубля факт сокращения кубышки в инвалюте — потенциально стабилизирующий фактор. По текущему курсу у Сургута может быть ещё до 4 трлн руб. в инвалюте.
@truevalue
Post #1118
39.3K
- 👍 87