#Минфин #дефицит #бюджет #БанкРоссии #ставка
Федбюджет: авансы ... и еще авансы Апрельский бюджет снова
удивил расходами, что привело к дефициту за месяц
₽1.3 трлн❗️, дефицит с начала года составил ₽5.9 трлн. Хотя итоговых данных даже за март пока не опубликовано, месячная динамика может немного отличаться от предварительной оценки.
1️⃣ Доходы бюджета составили
₽3.41 трлн и выросли на 5.8% г/г, что неплохо, учитывая более низкие нефтегазовые доходы.
🔸Нефтегазовые доходы составили
₽0.86 трлн (-21.2% г/г) – НДПИ и НДД дали ₽1.18 трлн, но ₽0.36 трлн ушло на субсидии нефтяным компаниям в рамках демпфера и обратного акциза.
🔸Ненефтегазовые доходы составили
₽2.56 трлн (+19.6% г/г) - неплохая динамика. С начала года они составили ₽9.42 трлн и выросли на 10.2% г/г, из них: НДС ₽5.3 трлн и поступления выросли на 20.2% г/г.
2️⃣
Расходы взлетели до ₽4.71 трлн (12.3% г/г) и пока остановки нет. С начала года расходы составили ₽17.6 трлн и выросли на 15.7% г/г, из ₽2.2 трлн прироста расходов ₽1.7 трлн обеспечил рост госзакупок, которые за 4 месяца года составили ₽5.7 трлн (+41.4% г/г).
Минфин: "Опережающая динамика исполнения расходов федерального бюджета в январе-апреле 2026 года обусловлена оперативным заключением контрактов и авансированием отдельных контрактуемых расходов."
За 4 месяца бюджет профинансировал почти 56% плановых госзакупок, что и обеспечило основной рост расходов в начале года.
Накопленные за 12 месяцев доходы бюджета составили ₽36.7 трлн, ненефтегазовые идут близко к плану, или даже чуть лучше, большой недобор по нефтегазовым доходам, но он временный - рост цен на нефть их выправит (за вычетом эффекта от более крепкого курса ₽0.7-0.8 трлн).
Накопленные за 12 месяцев расходы ₽45.3 трлн и идут выше плановой траектории ... пока на пару триллионов,
при условии, что с мая расходы нормализуются. Часть дополнительных расходов должна быть профинансирована допналогами (windfall tax и т.п.), но их конструкцию мы вряд ли узнаем раньше конца конца лета-осени.
📌
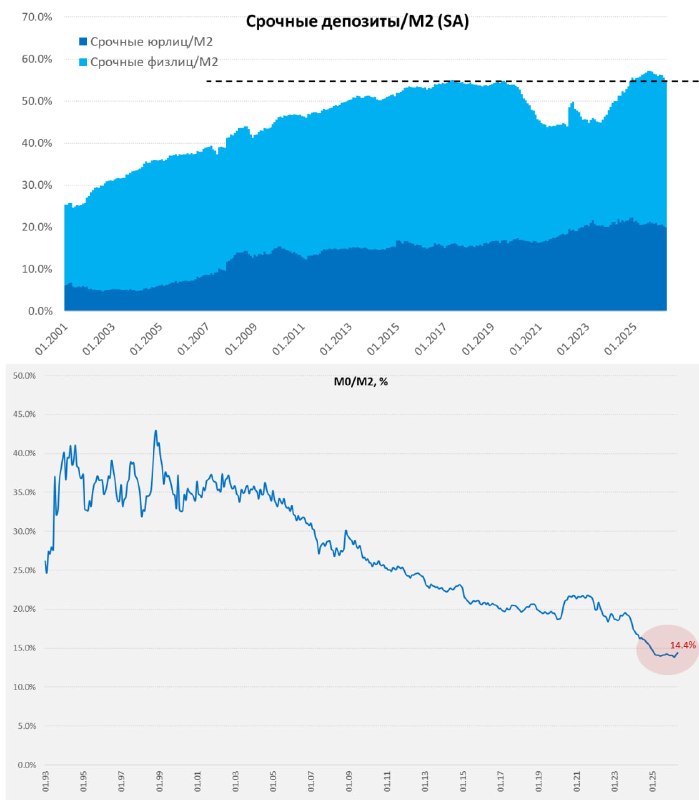
Бюджет объясняет ускорение роста М2 в апреле, подавленный кредитный импульс с лихвой компенсировался бюджетным импульсом. Учитывая текущую информацию, динамика бюджета будет одним важных факторов дальнейших решений по ставке... Майские данные по бюджету будут важны! Как и понимание того в какой мере бюджетный импульс начала года будет компенсирован во второй половине года...
Из резюме: "Участники отметили, что при более значимом вкладе бюджета в формирование денежной массы для сохранения темпов роста денежного предложения, сопоставимых с периодом устойчиво низкой инфляции, потребуется более сдержанная динамика кредита по сравнению с ранее прогнозируемой."
и...
"Дальнейшие решения по ключевой ставке будут зависеть от поступающих данных, развития экономической ситуации и степени реализации проинфляционных рисков."
Интриги к июньскому заседанию прибавилось - динамика бюджета явно в пользу более осторожной позиции, хотя кредит слабый - это тоже факт.
Плюс в том, что бюджетный стимул накладывается на временное замедление инфляции летом, т.е. одно другое будет балансировать, что
дает время спокойно и взвешенно оценивать ситуацию с учетом всех рисков.
Но, если кто надеялся на более быстрое снижение ставок, как реакцию на временно низкие цифры инфляции летом - не стоит. Чтобы инфляция попала в прогноз Банка России 4.5-5.5% г/г в декабре 2026 года, оставшуюся часть этого года она должна быть 4% (SAAR) или ниже.
В ближайший месяц еще будет полный набор отчетов, по бюджету, инфляции, ИО, кредиту, М2 и экономике - посмотрим. Но низкие цифры по инфляции в ближайшие месяцы не должны быть определяющим и доминирующим фактором, разве что они
очень сильно отклонятся вниз от прогнозной траектории.
P.S.: Важный вопрос - будет ли осеннее "восстановление" инфляции после временной летней просадки компенсироваться более "аскетичным бюджетом" во втором полугодии??
@truecon