TGViewer
Channel Public Channel
TruEcon

TruEcon

@truecon

Егор Сусин. Мысли об экономике, процессах, финансовых рынках. Все остальны каналы-фейк.

Все написанное отражает личное мнение автора, носит общеинформационный характер, не может ассоциироваться с мнением, или позицией каких-либо организаций.
@ug_fx
Subscribers
26.6K
Photos
3.3K
Videos
14
Links
3.4K

Showing posts older than #5106 · Back to latest

Older Posts 10 shown
Post #5105 8.17K
#ФРС #ставки #инфляция #экономика

Глава ФРБ Нью-Йорка подкинул на днях рынкам оптимизма относительно снижения ставок
«По моей оценке, риски снижения занятости возросли по мере охлаждения рынка труда, в то время как риски повышения инфляции несколько снизились» ...

... «Поэтому я всё ещё вижу возможность дальнейшей корректировки целевого диапазона ставки по федеральным фондам в ближайшей перспективе, чтобы приблизить курс денежно-кредитной политики к нейтральному».

После этого вероятность снижения ставки в декабре стала оцениваться рынком в 81%, но интрига сохраняется, т.к. сам Пауэлл молчит как партизан. Исторически так сложилось, что позиция Уильямса оказывала на главу ФРС доминирующее влияние, при этом сам глава ФРБ Нью-Йорка скорее заядлый "голубь", сейчас Пауэллу нужно как-то сбалансировать позиции внутри.

Данные по инфляции и рынку труда BLS сможет опубликовать только после заседания ФРС (10 декабря), ориентировочно они выйдут только 16 и 18 декабря. На данный момент из 12 голосующих членов FOMC:

🔴Скорее за сохранение ставки: Шмид, Гулсби, Барр, Мусалем, Коллинз;5️⃣

🟢Точно за снижение ставки "группа Трампа": Миран, Уоллер, Боуман; 3️⃣

🟣Скорее "голуби" и будут склоняться к снижению: Уильямс и Кук (но конфликт с Трампом и она будет как Пауэлл); 2️⃣

❓ Джефферсон колеблется, будет смотреть что покажет "Бежевая книга" (опросы ФРС, опубликуют в среду), чуть ближе к "голубям".

❓Пауэлл молчит как партизан, чаще следовал за Уильямсом, но не всегда и сейчас ему как-то надо найти баланс, причем правильнее было бы не снижать, (Кук и Джефферсон скорее присоединятся) и получить больше информации.

Я бы скорее сказал, что неопределенность сильно выше, чем закладывает рынок, особенно учитывая, что еще и накатывает решение ВС по тарифам, хотя пока не понятно когда оно будет.

P.S.: С другой стороны, Трамп бы "с удовольствием уволил" Пауэлла, но пока не может ... и уже пеняет Бессенту, что тот его отговаривает, если ФРС не понизит - могут быть истеричные реакции...
@truecon
  • 👍 46
  • 🤔 13
  • ❤ 4
  • 😁 2
  • 👎 1
  • 🔥 1
  • 😍 1
Post #5104 7.28K

Forwarded from Банк России

🎤 Лекция Алексея Заботкина
уже в эту среду, 26 ноября

Заместитель Председателя Банка России Алексей Заботкин выступит на экономическом факультете МГУ. Кстати, он выпускник именно этого факультета 👀

Он прочтет лекцию «Рост и цикл в экономике: что может (и не может) макрополитика». К ней можно присоединиться онлайн — количество мест не ограничено 😸

Подключайтесь 26 ноября в 16:00 к трансляции ВКонтакте
VK Видео Открытая лекция Алексея Заботкина «Рост и цикл в экономике: что может (и не может) макрополитика» (26.11.2025) 26 ноября 2025 года на экономическом факультете МГУ состоится лекция выпускника ЭФ’97, заместителя Председателя Банка России Алексея Заботкина «Рост и цикл в экономике: что может (и не может) макрополитика».
  • 👍 43
  • 🤡 18
  • 🌭 5
  • ❤ 3
  • 👎 3
  • 😱 3
Post #5101 8.54K
#БанкРоссии #ставка #инфляция #экономика

Банк России опубликовал итоговые цифры по денежной массе за октябрь, констатировав, что "Рост кредита экономике в октябре заметно ускорился".

Хотя, по сравнению с предварительной оценкой рост был немного скромнее - М2 выросла на ₽1.8 трлн. С начала года денежная масса выросла на 5% - это несколько выше траектории 2016-2019 годов, в ноябре -декабре рост должен быть ниже обычного.

Из ₽1.8 трлн основной прирост депозитов шел в части срочных рублевых депозитов, которые прибавили ₽1.4 трлн, из которых половина - это население, что говорит о сохранении высокой сберегательной активности.

Валютные депозиты прибавили $5.3 млрд, составив $171.9 млрд в пересчете на курс доллара. Причем в этот раз $2.9 млрд прироста - это депозиты населения, видимо, отчасти из-за возврата капитала "крупных" участников. За последние месяцы валюты стало сильно больше.

Источником роста М2, да и М2Х стал корпоративный кредит, требования к организациям с учетом валютной переоценки выросли за месяц на ₽2.5 трлн (из них около $4 млрд в валюте), к населению - на ₽0.3 трлн.

Рост внушительный и по рынку достаточно широко распространенный (не один банк), но во-многом связанный с рядом разовых факторов. Отчасти это отражение резкого роста ожиданий снижения ставки в конце лета - начале осени: ожидания быстрого снижения ставки привели к резкому росту спроса на кредит, который реализовался в октябрьских выдачах. Отчасти это отражение притока валютной ликвидности в систему и слабого роста в сентябре из-за традиционно больших выплат процентов в конце квартала.

После летнего оптимизма условия скорее ужесточились, поэтому важными будут данные ноября-декабря для более полного понимания ситуации. Поэтому я бы пока не преувеличивал значение октябрьского всплеска прироста кредита ... но опять же резкое смягчение летом проявило определенные уровни ожидаемых ставок, где спрос на кредит может возрастать.
@truecon
  • 👍 37
  • 🤔 13
  • ❤ 10
  • 🌭 4
  • 👎 1
Post #5098 9.31K
#США #инфляция #бюджет #ФРС #долг #ставки #безработица

ФРС: с ликвидностью получше... но заседание в декабре обещает раскол настроений

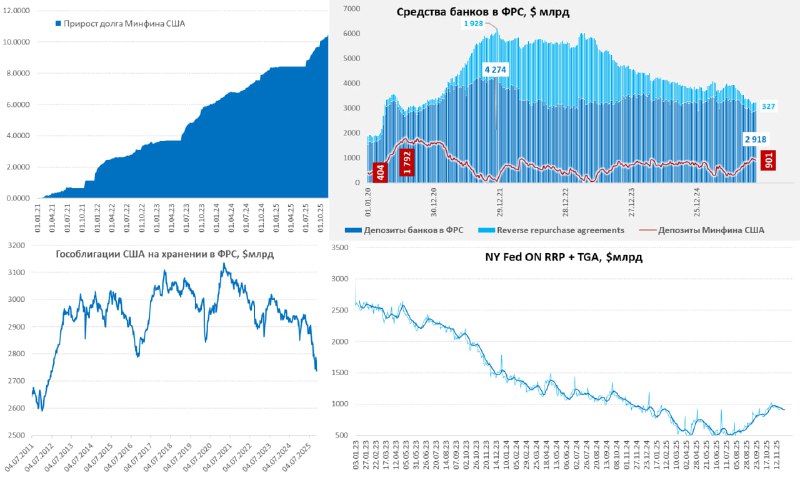
Баланс ФРС на неделе сократился на $25 млрд, но в основном за счет квартального зачисления процентов по активам (-$16 млрд), также банки погасили РЕПО на $6 млрд и еще $2 млрд сократился портфель ценных бумаг.

За 2024 год ФРС понесла $78 млрд убытка на своих операциях, что является, конечно же эмиссией в текущем моменте времени, в 2023 году потери были больше и составляли $114 млрд. В 2025 году также должен быть убыток ~$40 млрд, но в 2026 году есть шанс ФРС выйти в небольшой плюс.

Иностранные ЦБ снова сокращали портфель гособлигаций Минфина США (-$8 млрд за неделю) и сократили обратное РЕПО с ФРС (-$10 млрд), скорее всего это связанные операции, но в сумме на хранении в ФРС минимальные с 2012 года $2.74 трлн. Постепенно иностранные ЦБ сокращают свой портфель госдолга США.

Бюджет начал тратить – Минфин сократил свой счет в ФРС на $42 млрд до $901 млрд, в итоге резервы банков выросли выше $2.9 трлн, что привело к нормализации ситуации с ликвидностью. Ставки SOFR практически нормализовались, опустившись до 3.91%, что лишь немногим выше ставки по резервам (3.9%).

В целом можно сделать вывод о том, что долларовый денежный рынок начинает немного стрессовать при падении свободных резервов банков ниже $2.9 трлн, ниже $2.8 трлн спреды начинают прилично разъезжаться.

Но на рынки давил достаточно агрессивный тон многих членов ФРС в последнюю неделю: Барр, Хэммак, Гулсби, Логан против снижения, т.к. инфляция все еще высокая. Уильямс скорее голубь из-за ужесточения финусловий, Декабрьское заседание будет непредсказуемым, т.к. в ФРС «разброд и шатание» - до 5 членов FOMC скорее за сохранение, 3-5 могут поддержать снижение, Пауэлл и оставшиеся посередине.

Из «минуток» ФРС:

«Обсуждая краткосрочный курс денежно-кредитной политики, участники выразили совершенно разные мнения о том, какое решение по политике, скорее всего, будет целесообразным на декабрьском заседании Комитета….

…Большинство участников отметили, что на фоне высоких показателей инфляции и очень постепенного охлаждения рынка труда дальнейшее снижение процентной ставки может повысить риск закрепления высокой инфляции или может быть неверно истолковано как отсутствие приверженности политиков целевому показателю инфляции в 2%.»

Отчет по рынку труда за сентябрь мало дает для актуальной картины, рост рабочих мест на 119 тыс. – лучше последнего полугодия, но и только (пересмотры будут), рост безработицы до 4.4% в основном за счет роста рабочей силы, т.к. участие в рабочей силе и уровень занятости выросли. А следующий отчет за октябрь-ноябрь будет только после заседания ФРС. Заявки на пособия остаются на низком уровне 220 тыс. При этом, складские запасы снижаются, а импорт припал (правда данные только за август) – это скорее в пользу устойчивости товарной инфляции. Но рынок все же надеется на снижение, торгуя 60-70% вероятности на снижение (я бы скорее был скромнее – в моменте скорее есть небольшой перевес за сохранение).

P.S.: Госдолг без остановок - уже $38.3 трлн и +$2.1 трлн с момента повышения потолка госдолга.

@truecon
  • 👍 67
  • ❤ 20
  • 😱 6
  • 🤔 2
  • 👎 1
  • 😁 1
  • 🎉 1
  • 😍 1
  • 🌚 1
Post #5095 6.59K
#БанкРоссии #ставки #инфляция #банки #экономика

Банк России опубликовал квартальный обзор по банковскому сектору. Здесь всегда интересны ставки, прибыль, риски:

1️⃣ Доходность размещения ресурсов, а фактически средняя ставка кредитования экономики снизилась на 1.2 п.п. с 18.7% до 17.5%, эффективная ставка ниже, т.к. компенсации по льготным кредитам включаются в процентные доходы банков (таких кредитов около ₽17 трлн и ~₽0.6 трлн компенсаций в квартал).

Ставки по кредитам компаниям снижались быстрее – их стоимость упала на 2 п.п. с 19.3% до 17.3%, что обусловлено значительной долей кредита по плавающей ставке, которые переоценивались вместе с ключевой.

2️⃣ Стоимость фондирования банков в 3 квартале снижалась быстрее (-1.4 п.п. с 14.0% до 12.6%). Летом банки опережающими темпами снижали ставки по депозитам из-за нарастающего процентного риска, т.к. значительная часть кредитного портфеля выдана по плавающим ставкам.

В 4 квартале ожидания быстрого снижения ставок ушли, а конкуренция за депозиты подросла, присутствует небольшой дрейф ставок вверх.

3️⃣ Чистая процентная маржа в 3 квартале выросла с 4.5% до 4.6%, в основном за счет Сбера, без него она осталась на уровне 3.9%. Чистая прибыль по итогам квартала практически не изменилась (₽0.97 трлн), рост процентного/комиссионного дохода был компенсирован ростом резервов по кредитам компаниям.

❗️Стоимость риска (CoR) выросла с 1.1 до 1.3% по компаниям, но начала снижаться по кредитам населению с 3.2% до 2.8%, резервы составили ₽0.6 трлн и выросли на 32%. В 4 квартале давление на прибыль банков усилится за счет сжатия процентных доходов, стоимости риска и операционных расходов.

Экономически важна реакция ставок на динамику ключевой ставки (КС), в 4 квартале средняя стоимость кредита ожидается в районе 16.5%, а с поправкой на льготное кредитование в районе 14.5-15% годовых при инфляции ~7% (SAAR), что в общем-то говорит о том, что жесткость ДКП находится на вполне адекватных ситуации уровнях (по моим оценкам).

@truecon
  • 👍 60
  • 🤔 14
  • ❤ 7
  • 👎 4
  • 😁 3
  • 🌭 2
  • ❤‍🔥 1
Post #5094 7.37K

Forwarded from Банк России

#ПлатежныйБаланс
⚖️ Профицит торгового баланса в третьем квартале увеличился

🤎 В третьем квартале положительное сальдо торгового баланса сложилось на более высоком уровне, чем годом ранее, за счет того, что импорт товаров сократился сильнее их экспорта.

🤎 Стоимостный объем экспорта товаров остался ниже прошлогоднего уровня из-за снижения мировых цен на нефть, уголь и зерно, ограничений добычи нефти, сокращения транзита газа.

🤎 Импорт товаров в стоимостном выражении уменьшился по сравнению с третьим кварталом 2024 года в условиях повышения утилизационного сбора, импортозамещения и снижения внутреннего спроса.

🤎 При этом дефицит баланса услуг повысился за счет опережающего роста импорта услуг по сравнению с экспортом. Преимущественно это было связано с увеличением расходов россиян в зарубежных поездках.

🤎 В результате того, что одновременно увеличились профицит торгового баланса и дефицит баланса услуг, положительное сальдо счета текущих операций сложилось вблизи уровня аналогичного квартала 2024 года.

Подробнее читайте в комментарии «Платежный баланс Российской Федерации» ➡️
  • 🤔 30
  • 👍 13
  • ❤ 7
  • 👎 1
  • 👌 1
Post #5091 9.56K
#БанкРоссии #рубль #банки #fx #Минфин #нефть

Коллеги из ЦЭП разделили экспорт на нефтегазовый и ненефтегазовый

"Рост доходов от ненефтегазового экспорта частично связан с ростом цен на другие сырьевые товары: продукты АПК, удобрения, цветные и драгоценные металлы. Индекс сырьевых цен ЦЦИ с начала года сократился 13%, в то время как Индекс сырьевых цен ненефтяного экспорта увеличился на 20%."

У нас в экономике давно сложился "рефлекс собаки Павлова": падает нефть, падает экспорт → падает рубль. Именно этот рефлекс именно этот рефлекс требует ожиданий 105...110...115.

На деле же бюджетное правило компенсирует ~2/3 колебаний цен на нефть (относительно цены отсечения) для экономики и валютного рынка. Это приводит к тому, что если снижение цен на нефть привело к падению экспорта на ~$3 млрд, достаточно роста экспорта ненефтегазового экспорта на ~$1 млрд, чтобы компенсировать этот эффект (упрощенно) точки зрения предложения валюты на рынке.

Самый просто пример: рост экспорта золота на $10 млрд за год компенсирует падение нефтяного экспорта на ~$30 млрд за год (~$10 за баррель среднегодовой цены) для валютного рынка (но не для бюджета конечно). С золотом есть и еще один нюанс, т.к. даже даже если это не экспорт, а внутренний инвестиционный спрос - то он с какой-то части сокращает прочие валютные сбережения, т.е. спрос на валюту и отток капитала, поэтому влияет не только экспорт, но и внутренний инвестиционный спрос.

График нефтегазового/ненефтегазового экспорта сам по себе здесь показателен.

В 2025 году на рубль сильно влиял ряд факторов, а не какой-то один:

🔸Изменение структуры экспорта в пользу ненефтегазового;
🔸Слабый импорт (непродовольстенный и инвестиционный) - отсутствие реакции импорта на укрепление рубля;
🔸Зеркалирование бюджетных расходов 2024 года (в 2026 году этот фактор уйдет);
🔸Замещение валютных сбережений квазивалютными, золотом и рублевыми инструментами;
🔸Рублевая структура расчетов - снижает потребность в валютной ликвидности для их осуществления;
🔸Сокращение транзакционных издержек по внешней торговле - транзакционные комиссии сильно упали, что означает снижение издержек, как импортеров, так и экспортеров;
🔸Сокращение выплат по валютному внешнему долгу, как погашений, так и процентных расходов;

Большая часть этих эффектов останется и в 2026 году, сократится объем зеркалирования, может подрасти импорт (при снижении ставок), есть риск давления со стороны нефтегазового экспорта и определенное давление должно быть со стороны снижения ставки (на спрос и структуру сбережений).

Бюджет будет закрывать выпадение нефтегазовых доходов налогами. Но в целом реальный эффективный курс рубля, при таких условиях и все еще высоких реальных рублевых ставках должен быть крепче, чем он был в прошлом десятилетии.
@truecon
  • 👍 82
  • ❤ 11
  • 🤔 7
  • 🔥 5
  • 🌭 4
  • 👎 1
Post #5089 6.11K
#БанкРоссии #ставки #инфляция

Оценка инфляционных ожиданий населения в ноябре зафиксировала рост ИО, реакция на налоги, бензин, утильсбор и прочее все же состоялась.

❗️Ожидаемая на год инфляция выросла 12.6% 13.3%, примерно на этом же уровне были год назад, да и в среднем за последние 12 месяцев. Оценки наблюдаемой инфляции подросли с 14.1% до 14.5%.

🔸Инфляционные ожидания домохозяйств без сбережений снизились с 13.8% до 13.7%, а их оценки наблюдаемой инфляции подросли с 15.1% до 15.4%.

🔸Инфляционные ожидания домохозяйств со сбережениями резко выросли с 11.1% до 12.3%. Их оценки наблюдаемой инфляции остались на уровне 12.9%.

С одной стороны, реакция достаточно ожидаемая и краткосрочная, с другой - ожидания по-прежнему остаются на высоких уровнях и это не позволит Банку России как-то проактивно смягчать политику.

Если смотреть разницу между средней за три месяца ставкой годового процентного свопа и ИО [одна из мер жесткости ДКУ, т.к. годовой своп выступает базой для ценообразования кредитов и депозитов на соответствующие сроки] - то после резкого спуска вниз летом, породившего чрезмерный оптимизм, ситуация немного ужесточается.

@truecon
  • 👍 46
  • ❤ 9
  • 🤔 5
  • 🔥 4
  • 👌 4
  • 🌚 3
  • 👎 1
Post #5087 6.59K
#Китай #Россия #экспорт #нефть

Китай опубликовал данные таможни по импорту нефти из России в октябре - новые ограничения в этот месяц еще не доехали.

Официально импорт нефти вырос до 2.17 mb/d - это максимум с декабря 2024 года и дает прирост на 9.7% м/м, но все же ниже октября 2024 года, когда был тоже сильный всплеск.

Средняя импортная цена российской нефти в Китае продолжала оставаться близкой к Brent и составила $65 за баррель, понятно, что это уже с учетом логистики и пр. Но то, что приехало в Китай в октябре, выехало из РФ сильно раньше.

По оперативным оценкам ЦЦИ дисконты (включая стоимость логистики) по Urals расширились на $3-5 за баррель до $16-18 и по ESPO - на ~$2 за баррель к середине ноября до $5.5. Также в первой половине ноября на ~30% припали объемы морского экспорта относительно прошлого года. Средняя цена экспорта нефти по оценкам ЦЦИ припала до $49 за баррель к 14 ноября (~$46 в моменте). Доедет эта история, видимо в декабре-январе.

Большая часть этого падения абсорбируется бюджетным правилом, по обобщенным оценкам бюджет может недобрать ~₽0.3 трлн за пару месяцев (время адаптации), что потребует соответствующих дополнительных продаж валюты из ФНБ‼️.

Влияние на курс, оставшейся части во многом может быть сглажено ненефтегазовым экспортом (золото, цветмет, удобрения и пр), который выглядит сильно и в отличие от нефти полностью заходит в рынок, а не на 1/3 как нефть.

@truecon
  • 👍 57
  • 🤔 11
  • ❤ 6
  • 👎 2
  • 🥰 2
Post #5086 7.54K
#БанкРоссии #ставка #инфляция #экономика

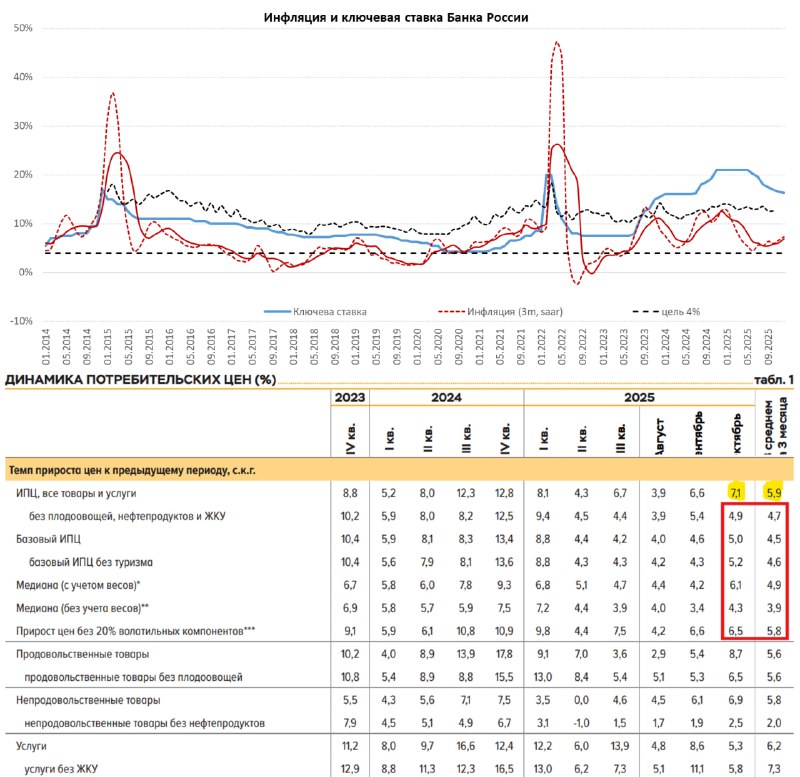
Недельная инфляция достаточно ровная 0.11% н/н, с начала месяца 0.26%, с начала года 5.08%. Годовая инфляция в районе 7.1% г/г, достаточно близко от диапазона цели Банка России (6.5-7%), по итогам ноября уже идем ниже 7% г/г.

Бензин (-0.22% н/н), который толкал инфляцию вверх до ноября, сейчас отыгрывает обратно. Вместе с сезонным снижением цен в туризме это где-то компенсирует "огуречную" сезонную историю роста цен. Позитив в целом есть, но в текущей динамике много сезонных и разовых факторов.

Октябрьскую инфляцию. Банк России оценил в 7.1% м/м (SAAR) - несколько выше ожиданий, но неплохо. Средняя за 3 месяца инфляция снизилась до 5.9% (SAAR). Базовые показатели инфляции остались в пределах диапазоне 4-6%.

Ноябрьская инфляция пока идет в район ~5% (SAAR), квартальная - в сторону нижней части прогноза Банка России (6.8-8.7%), но есть интрига декабря... Общих ожиданий это сильно не меняет, но в общем-то усиливает сценарий снижения ставки в декабре.

@truecon
  • 👍 62
  • 🤔 13
  • ❤ 9
  • 🤣 5
  • 👎 4
  • 🥴 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →