
#БанкРоссии #инфляция #ставки #экономика
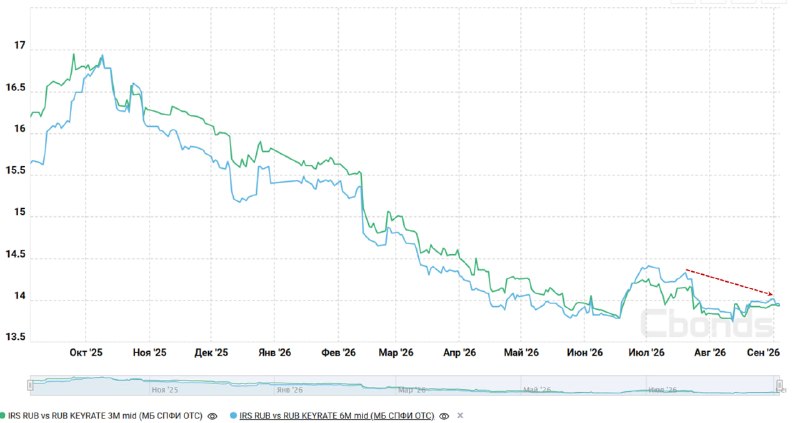
В пятницу заседание по ставке Банка России, рынок свопов не верит в снижение и заложил паузу в сентябре неуверенное снижение на 25 б.п. в октябре (ставка 3м 13.93%).
1️⃣ Инфляция ускорилась до ~9% (SAAR) за три месяца, но полных данных за август к заседанию еще не будет. Устойчивая инфляция все же смещается скорее ближе к 5%. Ценовые ожидания бизнеса выросли до 5.5% в среднем за три месяца, ИО населения скорректировались до 13.7% в августе и 13.6% в среднем за три месяца.
Топливная история волатильна, но все же сезонное сокращение потребления осенью должно несколько нормализовать баланс, но пока этого нет. Инфляционная картина в целом точно не улучшилась с июля, скорее ухудшилась.
2️⃣ Денежный рынок пересмотрел траекторию, но все же верит в некоторое снижение до ~13.5% на горизонте декабря-февраля. Ситуация с ликвидностью, особенно нормативной заставляет крупные банки конкурировать за клиентские пассивы, но в периметре коридора ставок ЦБ (КС +1).
Осенью отток в наличные замедлится, но банки будут сталкиваться с сезонным сокращением средств физлиц, что частично будет компенсировано ростом средств компаний и бюджета.
Долговой/денежный рынок несколько нормализовались после летней волатильности, ДКУ скорее смягчились с прошлого заседания за счет роста инфляции, ИО и ценовых ожиданий предприятий.
3️⃣ Рост М2 остался повышенным около 13%: кредит ускорился, бюджет нормализуется после агрессивного первого полугодия.
Каким будет бюджетный импульс мы увидим в конце сентября - начале октября после публикации нового трехлетнего бюджета. Перед решением по ставке выйдет бюджет за август - он должен дать сезонный профицит за счет поступления дивидендов.
Требования к компаниям растут на 13.8% г/г, населению - на 9.7% г/г. Основное внимание к рублевому корпоративному кредиту, который растет достаточно высокими темпами четвертый месяц подряд (~1.4% в месяц с поправкой на сезонность).
4️⃣ Экономика - слабые данные по опросам предприятий, отчасти связанные с ростом издержек на фоне достаточно устойчивого роста спроса населения.
При этом, рынок труда постепенно охлаждается, рост зарплат замедлился до ~10% г/г, но это частично компенсируется возобновлением роста потребкредита и снижением сберегательной активности [очень похоже на ситуацию в США после Ковида - потребительский спрос оставался высоким].
Рост ВВП 0.6% г/г, отчасти благодаря сильным бюджетным авансам, отчасти резкому улучшению экспортной конъюнктуры во втором квартале, отчасти потребительскому спросу. Все это в условиях внутренних шоков предложения: маркетплейсы, топливо и т.д.
5️⃣ Внешние риски остаются высокими, в первую очередь речь об инфляционных рисках в крупнейших экономиках - они явно возрастают, а ответ центральных банков- ???. Мировая инфляция скорее будет выше, чем ниже, а госдолги будут ограничивать реакцию центральных банков.
С другой стороны, на определенном этапе мы скорее получим плюсы от более высоких цен на ресурсных рынках, хотя они и будут дисконтироваться сложностями с логистикой.
В такой ситуации внешних и внутренних рисков, повышения тарифов в октябре, которое накладывается на высокие ИО сейчас, рационально смотрится пауза в цикле снижения ставок, как минимум, чтобы получить больше информации по бюджету и кредиту к октябрю, оценить реакцию ИО и инфляции на тарифы.
@truecon
Post #5832
5.06K
- 👍 59
- 🔥 14
- ❤ 9
- 👎 4
- 🤔 4
- 🤯 1