VC Итоги 1Q2025: Обзор венчурного рынка. Часть 2
Short-read:
1. Exits и IPOs остаются слабым местом VC рынка
2. Доля AI сделок в VC продолжает расти
Long-read:
1️⃣ Exits и IPOs остаются слабым место VC рынка
Обсуждая итоги 2024 г., мы говорили о том, что рынок затаился в ожидании выходов. Эти ожидания все еще сохраняются, однако надежды и оптимизма на большие выходы становится все меньше.
▪️IPO: Число IPO по итогам 1Q2025 составило 89 сделок. Меньше чем в прошлом квартале и выше на 10% г/г. Год назад рынок IPO чувствовал себя плохо, поэтому говорить о позитивной динамике и восстановлении не приходится. Хотя компании вышедшие на IPO в 2024 г. показали отличный результат: в среднем они выросли на 97% с момента IPO. Другое дело, что планка выхода на IPO сильно увеличилась: нужно быстро расти (минимум 20% в год) и быть прибыльным. Среди топ IPO последних лет только у 1 из 6 компаний был отрицательный FCF. Rule of 40, о котором мы тоже разумеется говорили - остается главной метрикой качества для оценки компании.
▪️M&A: По числу же M&A и вовсе наблюдается спад 2 квартала подряд и на 4% г/г. Вообще в мире M&A происходит кое-что интересно. Примерно 3% всех сделок M&A в 2024 г. были на стадии Pre-Seed. Это парадокс. Исторически таких сделок было крайне мало. Если же взять всю нишу, то число M&A сделок на стадии Pre Seed - Series A составляет около 65-70%. До 2022 г. концентрация ранних выходов как правило составляла 50-60%.
В другом посте с итогами 2024 г., мы обсуждали ряд проблем, с которыми столкнулась львиная доля ранних стартапов (сумасшедший burn rate и сложность в поднятии новых раундов), поэтому сдвиг M&A в сторону ранних стартапов - закономерен. Лучше продаться на ранней стадии хоть и подешевле, чем пытаться продаться подороже, но вовсе обанкротиться по пути.
2️⃣ Доля AI сделок в VC продолжает расти
Буквально пару недель назад, я писал о том, что в 2025 г. мы увидим рекордную концентрацию AI стартапов в VC сделках. Этот прогноз был очевиден. И концентрация, действительно, продолжает расти. Сейчас каждая 5-я сделка или 20% - это инвестиция в AI компанию. Увидим ли мы концентрацию на уровне 25% к концу года? Вполне возможно.
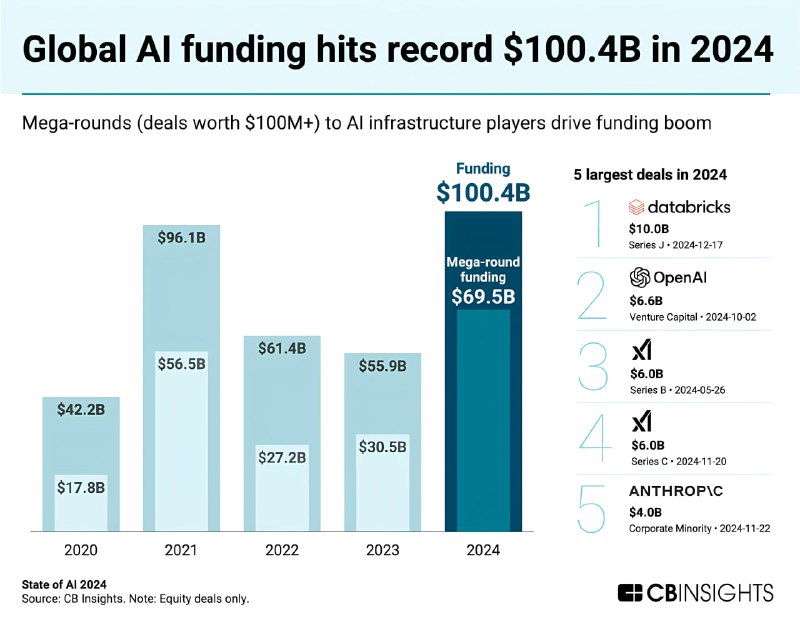
Постом выше я писал о преобладании Mega-rounds в структуре всех сделок. Сейчас их концентрация составляет почти 70%, такого не было даже в 2021 г. Но любопытно также и то, что все крупнейшие топ-5 сделок по мега-раундам в 2024 г. пришлись на AI компании. В этом году, вряд ли что-то изменится раз Open AI уже собрал $40 млрд на раунде, а стартапы от экс-Open AI сотрудников собирают на seed-раундах по $2 млрд.
—————————
Ранее:
▪️VC Итоги 1Q2025: Часть 1
▪️VC Итоги 2024: Часть 1
▪️VC Итоги 2024: Часть 2
#VC_Global #AI #IPO #Reports
Post #167
110



- 💯 1