

Тема подмены трудовых отношений договорами с самозанятыми уже долгое время держится в «хит-параде» вопросов, поднимаемых налоговыми органами.
С проблемой скрытых трудовых отношений борется и Минтруд. Соответствующий индикатор риска включён в Перечень индикаторов рисков в сфере трудового права. Мы писали о нём.
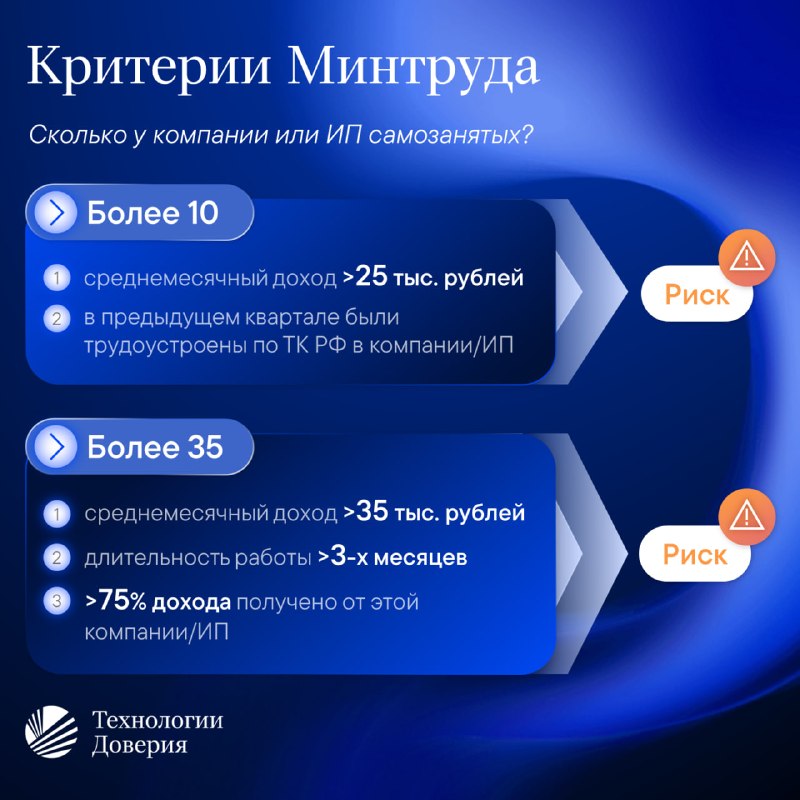
Сейчас Минтруд предложил включить второй критерий для риска подмены трудовых отношений — бывшие работники становятся самозанятыми и продолжают выполнять свои обязанности уже в рамках договора ГПХ (см. карточку).
Критерии Минтруда не новы. Налоговые органы также анализируют продолжительность отношений, долю доходов самозанятого от одной организации и пр.
ФНС в Концепции обеления отрасли «предоставление персонала» приводит похожие критерии, которые могут являться признаками скрытых трудовых отношений на примере сборщиков и упаковщиков:
🔹Задачи выполняются самозанятыми на территории заказчика;
🔹Количество смен (выходов) в месяц > 8;
🔹Выплаты > 35 тыс. руб. в месяц;
🔹Длительность взаимоотношений > 3 месяцев;
🔹Доля дохода от одного заказчика > 75%.
💡Важно, что указанные критерии являются лишь «красным флагом» для проведения проверки, но не являются сами по себе основанием для доначислений налогов и штрафов (как налоговых, так и за нарушение трудового законодательства).
⚖Судебная практика складывается в основном в пользу налоговых органов (отчасти потому, что налоговые органы выбирают для оспаривания очевидные кейсы). Итак, они успешно оспаривают ситуации, в которых отношения «похожи» на трудовые. Например, самозанятые имеют рабочее место и получают стабильный доход, не привязанный к каким-либо результатам их труда, они не имеют других клиентов (заказчиков) и сопоставимых источников дохода, используют предоставленные им средства труда, имеют социальные гарантии и проч.
Но и дела в пользу налогоплательщиков также имеются. В качестве примера можно привести недавний кейс, где суд сделал разные выводы в отношении разных самозанятых. Суд согласился с выводами налоговой о наличии трудовых отношений только с двумя специалистами по монтажу и бухгалтером: факторы риска классические — заключение договоров возмездного оказания услуг в день постановки на учет в качестве самозанятых, ежемесячная оплата труда, систематическое выполнение одной и той же работы определённого рода (в договоре и актах не содержится конкретного перечня и объёма выполненных работ), длящиеся отношения (несколько лет).
Вместе с тем наличие таких отношений с ещё одним специалистом по монтажу ❌не было доказано ввиду следующего:
✅в договоре с компанией был согласован конкретный перечень, объём, сроки и стоимость услуг, оказываемых на объекте;
✅с момента регистрации в качестве самозанятого специалист оказывал услуги другим лицам;
✅компания не передавала инструменты, оборудование самозанятому для выполнения работ.
📣Комментирует Елена Морякова, директор практики по расчету и налогообложению заработной платы, подготовке налоговой отчетности и кадровому делопроизводству:
Данный судебный пример показывает, что не стоит бояться отношений с самозанятыми как таковых. Если ваша компания привлекает отдельных специалистов на разовые работы и ваши с ними взаимоотношения не имеют признаков трудовых, скорее всего, вы даже не попадёте в поле зрения налоговых органов. В иных случаях рекомендуем проинвентаризировать взаимоотношения с самозанятыми, исключить факторы риска, а если это невозможно, рассмотреть перевод их в штат компании.
Что дальше?
Власти и бизнес в ближайшее время планируют выпустить документ, который должен помочь разграничивать трудовые и нетрудовые отношения, прежде всего в работе через платформы, с самозанятыми, ИП. В обсуждении участвуют Минтруд, Роструд, Минэк, ФНС и представители бизнеса. Документ может быть оформлен как меморандум или письмо с лучшими практиками. Идея заключается в том, чтобы дать единый ориентир для контролирующих органов при проверках и для работодателей при структурировании отношений с физическими лицами.