
💉Moderna(MRNA) - разбор отчета и прогнозы
👉Общие результаты за год:
▫️Капитализация: 62 млрд
▫️Выручка TTM: 18,5 млрд(+2200%)
▫️Прибыль ТТМ: 12,2 млрд
▫️Net debt/EBITDA:0,1
▫️P/E: 4.5
👉На чем заработала компания:
▫️Вакцина от COVID-19: 96%
▫️Гранты: 4%
▫️Сотрудничество: <0,1%
✅Компания сообщила о рекордных результатах в этом году. Выручка за 2021 достигла $18,5B, увеличившись в 23 раза г/г, в сравнении с прошлогодними $803M. Прибыль за этот период достигла $12,2B млрд руб, против убытка в $747M годом ранее.
✅Компания сообщила, что заключила с Канадой, Британией, Кувейтом и Австралией твердые контракты на поставки вакцины до конца 2023 года, что хорошо, учитывая, что данная вакцина, по-сути, единственный продукт бренда. Сумма контрактов: $19B, а также построчные опционы на $3B.
Т.е. в последующие 2 года у компании будет хорошая прибыль (не менее 6 млрд в год).
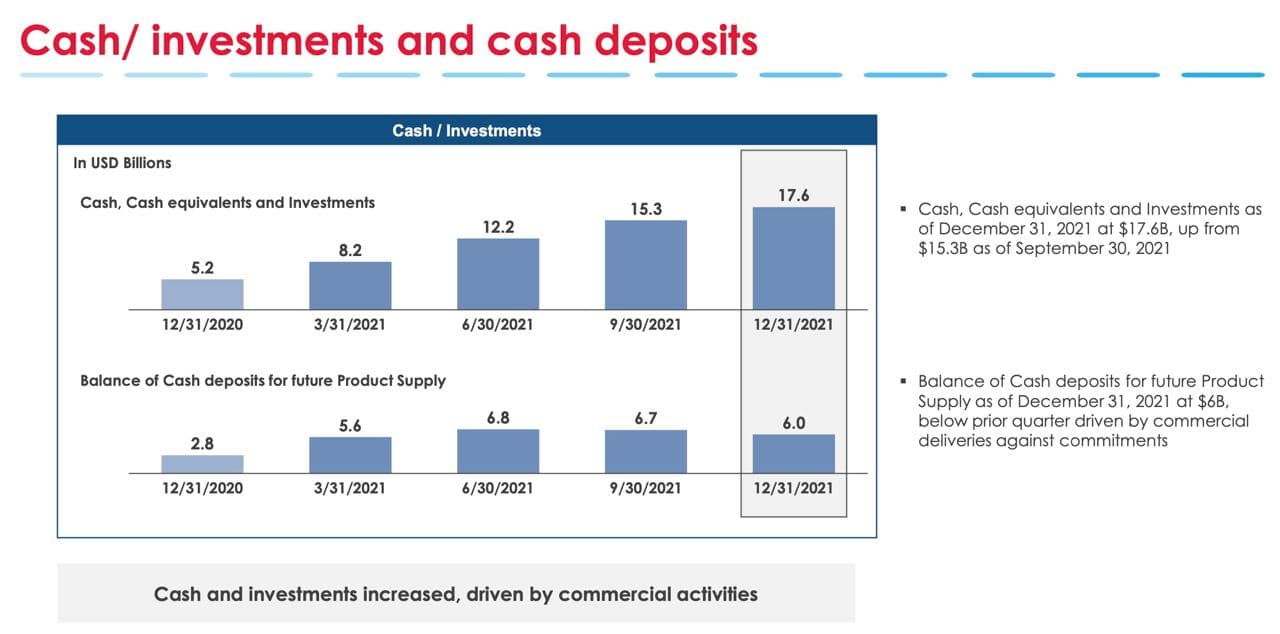
✅У компании отличный запас средств, при почти полном отсутствии долга. На сегодня у компании запас ликвидности в $17,6B, против $5,2B годом ранее. Из них заявлено, что на разработку новых препаратов направят $6B.
✅В этом году компания завершила программу выкупа акций на $1B. На текущий год бренд заявил объем выкупа в $3B, что очень хорошо, с учетом капитализации чуть более $60B и должно положительно сказаться на котировках, особенно в условиях отсутствия дивидендов из-за реинвестирование в бизнес.
✅У компании по-прежнему низкие затраты. На ближайший год прогнозируются коммерческие расходы в $4B и капексы $0,6B. Это огромный плюс для и без того высокой маржинальности. Чистая рентабельность на сегодня равна 65%.
❌На сегодня у компании на этапе сертификации лишь вакцина от COVID для подростков. Наиболее продвинутыми, по испытаниям, являются вакцина ЦМВ, лекарства от рака и болезней миокарда, однако и сам менеджмент называет их лишь кандидатами. Такая низкая диверсификация продукции - главный риск для компании, так как потребность в вакцине может начать спадать после 23го года.
❌ Из-за Омикрона ситуация поменялась и теперь эту компанию нужно держать если Вы верите в развитие новых препаратов до 2023 года или продавать по цене около 220 рублей.
Вывод:
Модерна показывает отличные результаты и активно испытывает новые лекарства. Испытания далеки от завершения, однако у бренда стабильно-прогнозируемая выручка и расходы на ближайшие 2 года. С учетом программы выкупа и низкой оценки рынком, кажется интересным присмотреться к компании на текущем этапе.
Еще полгода назад, в предыдущем обзоре, текущие финансовые результаты были спрогнозированы достаточно точно: https://t.me/taurenin/13
Не является индивидуальной инвестиционной рекомендацией
#обзор #moderna #MRNA
Post #514
15.2K
- 👍 36
- 😁 1