TGViewer
Channel Public Channel
Снежный лев

Снежный лев

@sneglev

Канал о российской промышленности, транспорте и фондовом рынке

Для связи: Sneglev2026@yandex.ru
Subscribers
1.17K
Photos
131
Videos
3
Links
409

Showing posts older than #143 · Back to latest

Older Posts 20 shown
Post #142 283
Внезапно все стало на свои места. Раньше было непонятно почему Ростелеком делает свою стратегию больше двух лет. Выяснилось что до конца так и не доделали. Просто с таким председателем СД надо получше подготовиться.

Но новогодние чудеса случаются и под елочку что-то таки удалось собрать и представить высшему управляющему органу, но не настолько окончательное, чтобы представить инвесторам. Обещают детально ознакомить инвестиционное сообщество и все заинтересованные стороны уже в первом квартале 2026 года.

Озвучен таргет по выручке 1 трлн, но кого сейчас этим удивишь. При этом про прибыль и долг ни слова, хотя в этом году эти метрики сильно ухудшились.

При этом, в основной текст новости на сайте не попал озвученный другими ИА среднегодовой темп выручки 8% на новый период. Надеемся это хотя бы безинфляционная модель, иначе стыдно для крупнейшей компании в сфере цифровых услуг. Получается либо цифровые услуги не востребованы населением, либо компания ставит не амбициозные цели.

Ростелеком, если нужна помощь, дайте знать! Очень хочется чтобы тезисы и таргеты новой стратегии брали за сердце также как посты ДАМ в телеге.

@sneglev
www.company.rt.ru Совет директоров «Ростелекома» утвердил новую Стратегию развития компании до 2030 года 27 декабря 2025 года состоялось заседание совета директоров «Ростелекома», которое...
  • 😁 2
  • 👍 1
  • 🔥 1
Post #141 254
Кто еще не отключился на Новый год тот получает самые нажористые и веселые новости.

Например, представитель ГТЛК заявил о готовности вывести на IPO часть компании, занимающуюся железнодорожным сегментом.

Во первых, «зачем компании это надо…Пока мы ответ на такой вопрос не нашли с точки зрения АО «ГТЛК»». No comments.

Во-вторых, зачем это инвесторам, еще более не очевидно. Насколько помнится большую часть бизнеса ГТЛК занимает лизинг в интересах государственных пассажирских и грузовых компаний, что уже подразумевает некую нормированность и ограниченность доходной части. За 9 месяцев по РСБУ ГТЛК в целом получило 2,2 млрд рублей чистого убытка, имеют задолженность под триллион и критически отрицательный денежный поток. Не думаем, что железнодорожный бизнес имеет противоположную динамику.

В третьих, чтобы продать часть чего-то, сначала эту часть надо отрезать, выделить из компании, в тч корпоративно и юридически. Не факт что эта реструктуризация не приведет к увеличению накладных расходов.

Конечно, в целом это соответствует общей логике вывести на рынок за счет гос институциональных инвесторов весь гос неликвид типа ВЭБа, дочек Ростеха и Ростелекома и получить удвоение капитализации российской фонды, но пока денег тут не видно.
  • 🔥 4
  • 👍 2
  • ❤ 1
Post #140 238
Норильский Никель создает СП с Белазом в Красноярском крае по выпуску горно-шахтной техники для отрасли (из интервью В. Потанина по итогам года)

Напомним, БЕЛАЗ выпускает не только самосвалы, но и и разного рода тягачи-буксировщики, поливооросительные машины, тяжеловозы для внутризаводских перевозок и др. В нормальные времена эта техника была не очень конкурентоспособна с Komatsu, Hitachi и прочими Caterpillarами, но сейчас выбирать не приходится.

Ранее БЕЛАЗ планировал производить в Чечне аэродромную технику в ОЭЗ «Грозный», но похоже пока дело не задалось.
Норникель Интервью президента «Норникеля» Владимира Потанина телеканалу Россия-24 об итогах 2025 года - 26 декабря 2025 - Новости и релизы… ...
  • 👍 3
  • 😁 1
Post #139 233
Мысли по итогам года и чего ждать в будущем.

Что было угадано:

1. Рост металлов и инструментов, хэджирующих геополитические риски и ослабление роли доллара. При этом прогнозы были перевыполнены, кто бы знал что серебро поедет на 70$.

2. Снижение выплат дивидендов, как из-за снижения доходности компаний, так и нежелания показывать сверхдоходы, из-за чего ряд компаний продолжили высокий капекс.
3. Системный спад в строительстве и машиностроении, и соответсвенно дальнейшее снижение металлопотребления.

4. Рост экспорта минеральных удобрений. Весь год обгоняли сами себя, до сих пор недооцененный сектор.

5. Продолжение благополучия банков. Сбер, ВТБ и Т-банк - острова стабильности, пока им не повысили налоги.

Что произошло не по плану:

1. Валюта. Курс валюты по принципу «так надо», а не как меры стоимости, а также отсутствие масштабного вывода средств в тихие гавани (их больше нет) довел рубль до звания самой крепкой валюты в мире.

2.Отсутствие роста агрокомпаний, кейс Мошковича все перечеркнул.

3. Война не закончилась в 2025г. Ряд компаний операционно страдает из-за санкций, самые сильно угоревшие РУСАЛ, Газпром, Совкомфлот, Новатэк.

4. Неторопливость государства и собственников в принятии решительных мер по спасению бизнеса. Сегежа, АФК, Мечел, АЛРОСА выглядят как люди с разлагающимися конечностями, при этом они сидят попивают сок и ждут когда им полегчает.

5. Проблемы ИТ-компаний, точнее проваленные гайденсы. Здесь все таки не они сами виноваты, а жесткое ДКП и экономия клиентов на всем, что не требует немедленного обновления для жизнеспособности.

Чего ждем дальше:

Ждём мира. Конфликт себя исчерпал в этом акте, из него уже ничего не выжать, он никому не выгоден. Ждём смену акторов и отыгранных трикстеров. Государства Европы должны понять что их мягко говоря провели и заняться своей экономикой. Крутое геополитическое пике почти уничтожило металлургию, автопром и производство химии в Европе. Неизбежен разворот к диверсификации поставок энергоносителей, цветных и редких металлов. Это может быть полицейским разворотом в отношениях с Россией, потому что у Китая сейчас другие приоритеты, они заняты Африкой и Латинской Америкой. Американцы же как всегда just business, но спешить обратно на российский рынок не будут, только в рамках мега проектов. Многое будет зависеть от способности Трампа и его сторонников удержать Белый Дом.

В России ждем нормализации ДКП, возможно февральское заседание Цб будет переломным со снижением ключевой ставки на 150-200 пунктов. Очень много компаний, прежде всего СМБ, под угрозой сейчас, как и исполнение бюджета. Об этом был разговор на встрече ВВП и представителей промышленности.

Возможные бенефициары понятны, тренд тоже, фигуры расставлены. Ждём политической воли. Иногда такие конструкции не срабатывают из-за дурацких случайностей. А тогда все тлен и lqdt.

В общем надеемся что за праздники весь мир не в труху, и спасибо что были с нами в этом году!

🫶🎅👏
  • 🦄 7
  • 🔥 3
  • 👍 1
  • 👎 1
Post #138 208
А как могла не выплатить купон и дефолтнуться Уральская сталь? А никак. Понимать надо!

В каждой шутке есть доля шутки, но знаем компанию как команду серьезных профессионалов, не боящихся трудностей и занимающихся своим делом и надеемся они выплывут! 🎅
Telegram TENEX Online 115 тонн технологического суверенитета: в России создают уникальный контейнер для ОЯТ и РАО 😃 По заказу АО «Техснабэкспорт» на заводе «Уральская Сталь» в Новотроицке успешно состоялась отливка заготовки корпуса перспективного контейнера для коммерческих…
  • 🎄 2
  • 👍 1
  • 😁 1
Post #137 206
Снежный лев Есть такой известный мем что прогнозы потребления угля никогда не сбываются. Берём на заметку исследование и прогноз до 2030г от International Energy Agency. Общая логика исследования что уголь остается самым дешевым средством производства энергии, а металлургия…
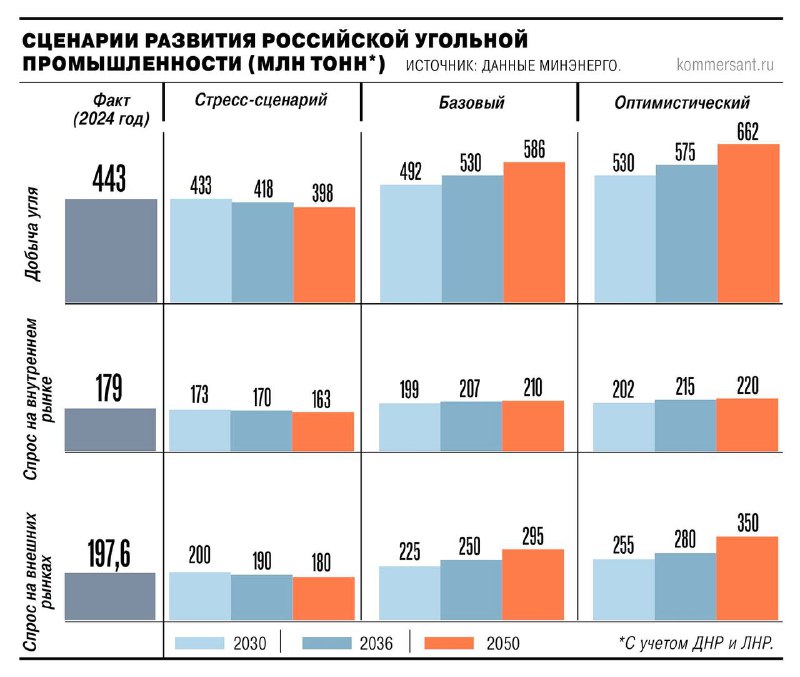
Ответ от Минэнерго, причем сразу на 25 лет вперед. Немного самоуверенно, но видимо угольные проекты с меньшим горизонтом не окупаются. Даже базовый (срединный) сценарий предполагает экспорт 295 тонн угля что превышает пропускную способность БАМа даже с учетом реализации третьего этапа расширения.
Хотя в условиях где СПГ девать некуда и запускаются термоядерные электростанции сохранение хотя бы стабильного спроса на уголь большой вопрос.
  • 🔥 3
  • 👍 1
  • 💯 1
Post #136 208
Конечно, такие книги хочется иметь в бумаге, но чем богаты тем и рады. Очень содержательный доклад, подготовленный МГИМО, о трендах в мировом АПК и отдельных регионах и странах. Про экспорт свинины из России в Китай тоже рассказывают, так что берите и владейте. Опрос экспертного сообщества в конце книги говорит о том что спрос на российскую сельхозпродукцию в мире растет и экспорт будет увеличен в 2025г.
  • 🔥 4
  • 👍 1
  • 👏 1
Post #134 243
С учетом сказанного предлагаем быть крайне осторожными с акциями и облигациями Сегежи. Не смотря на снижение рейтинга до ruBB-, прогноз по рейтингу изменен на стабильный, а стабильным является только снижение обьемов экспорта компании в премиум-сегментах. Как будет решаться этот ребус пока никто не знает и не удивительно если все это рано или поздно приедет в еще одну допэмисссию. Вариант банкротства и смены собственности пока не считаем высоковероятным, чтобы не создавать претендент и не усиливать социальную напряженность не в последнюю очередь.
Коммерсантъ Потерялись в лесу Можно ли преодолеть затяжной кризис в леспроме
  • 🔥 3
  • 👍 1
Post #133 196
Иллюстрация на тему куда пойдут дивиденды ВТБ и есть ли перспективы у Трансарктического транспортного коридора, который подвергают обструкции многие логисты. Нельзя отвергать неминуемое. Осталось понять только некоторые детали пазла, которые прояснятся уже скоро.
Коммерсантъ Все дороги сойдутся в Арктике Развитие Трансарктического транспортного коридора активизирует судостроение
  • 👍 2
  • 🤣 2
Post #131 257
КамАЗ опубликовал апдейт стратегии с горизонтом до 2036г

Публичная версия стала совсем скучная, что-то предметное посмотреть и пообсуждать невозможно. Предполагают на 2026г план продаж аналогичный текущему году, с 2027г постепенное восстановление и новый цикл роста с выходом на продажи 56 тыс грузовиков к концу периода, включая увеличение продаж за рубежом.

Какого то детального и внятного видения как компания будет справляться с вызовами в разных сегментах и конкурентами не представлено. Поэтому в удвоение EBITDA верится с трудом, тем более компания за бенчмарк берет достаточно успешный 2024г, а не текущий трудный год.

Надеемся непубличная стратегия более внятная, но почитать ее никому не дадут. Пока не верим.
  • 👍 1
  • 👌 1
Post #130 173
Очень очень концептуальный документ утвердило на днях Правительство.

Главными перспективными транспортными технологиями на ближайшие 10 лет провозглашены, помимо всего прочего:

технологии магнитной левитации - было но прошло, но видимо не до конца

технологии вакуумно-трубопроводного транспорта - надеюсь не это обсуждает сейчас Дмитриев для коммуникации с Аляской

подвесные рельсовые системы - только недавно в Москве разобрали одну

технологии эксплуатации экранопланов и конвертопланов - еще советские транспортные призраки

воздушных судов с вертикальным взлетом и посадкой - тоже хорошо забытое старое из 70х

технологии грузовых и пассажирских дирижаблей - еще более хорошо забытое старое, но мы на такую штуку не полезем, даже не просите

транспортные средства с электродвигателями, включая аппараты вертикального взлета и посадки - все уже изобретено, осталось только ввести ввозные пошлины и производить в России под старым проверенным брендом, предлагаем Ракета.

В общем наука все стерпит и всем позанимается. Заявки на гранты наверняка уже написаны. А может сначала потренироваться на кошечках и изобрести машину, которую хочется купить или самолет, который летает.
mos.ru Московский монорельс завершил свою работу На месте монорельса появится первый в России круглогодичный парк на высоте.
  • 😁 4
  • 👍 1
  • 🔥 1
Post #128 177
Эту новость следует перечитать только за то чтобы еще и еще раз повторять название немецкой компании - Рурпумпен Рус.

И конечно непонятное решение продать такой бренд ноунейму из Мексики. С таким бы названием компания идеально зашла бы в гипотетический Роснасос на базе ранее найденных активов.
Коммерсантъ Путин разрешил мексиканской компании купить «дочку» немецкой Ruhrpumpen Подробнее на сайте
  • 😁 2
Post #127 162
Нормально накинули на светило.

Забыли только сказать что «прожекты» несопоставимы по объемам с масштабом бизнеса Сбера и как только становилась понятна неочевидность их потенциала, они резались со скоростью выше скорости их создания. Поэтому и не принесли серьезных проблем ни капиталу банка, ни гудвиллу.

Не то чтобы пришло время панегирикам Грефу, но больше ужасает во что Сбер может превратиться без него, и этот фактор кстати совсем не учитывается массовым инвестором.
vc.ru Эпические провалы Германа Грефа: как амбиции разбились о реальность Герман Греф давно культивирует образ технологического пророка, ведущего Россию в цифровое будущее. На конференциях он цитирует философов, говорит об искусственном интеллекте и экосистемах, сравнивая Сбербанк с технологическими гигантами Кремниевой долины.…
  • 👍 6
  • 😁 2
Post #126 242
Мощное фундаментальное интервью президента Х5.

Х5 остается самым понятным и открытым ритейлером, объясняющий что и почему он делает. Черный ящик под названием Магнит и журавель в небе под названием Лента дешевле по мультипликаторам, при этом не платят дивиденды и делают то что понимают только по 2-3 человека в компаниях.

Что касается сектора в целом то вызовы многочисленны и очевидны. Вряд ли там возможен прорыв доходности в краткосрочной перспективе. Поэтому это игра в долгую, очень нюансная и тесная. Хорошо что президент Х5 так глубоко в деталях и не страдает шапкозакидательством, это повышает шансы на выживаемость.
Коммерсантъ «Продуктовый ритейл не пострадавшая сторона» Президент Х5 Екатерина Лобачева о войне с маркетплейсами и рестораторами
  • 👍 3
  • 🔥 3
  • ❤ 2
  • 🙈 1
Post #125 157
Есть такой известный мем что прогнозы потребления угля никогда не сбываются. Берём на заметку исследование и прогноз до 2030г от International Energy Agency.

Общая логика исследования что уголь остается самым дешевым средством производства энергии, а металлургия стагнирует, но не драматически. Общемировое потребление достигло пика в 2024, около 8,8 млрд тонн, к 2030г незначительно снизится до 8,6 млрд тонн в том числе 7,6 млрд тонн энергоуголь, 1 млрд тонн металлургический уголь. В Китае - главнейшем потребителе и производителе, большой интерес к угольной химии.

По российскому углю вангуют флэт в добыче районе 422 млн тонн в год, подтверждают конкурентоспособность на азиатском рынке в сравнении с индонезийскими и австралийскими углями и ориентированность на эти рынки новых российских месторождений. Экспорт оценивается в 187-195 млн тонн, в тч около 50 млн тонн металлургического угля. Очень всем нравятся дисконты, которые достигали 36 $ за тонну, но в 2025г снизились до 21$. Общие потери для российского экспорта из-за дисконтов оценивают в 3 $млрд в 2025г.

По ценам точного прогноза нет, но говорят что волатильность меньше чем в газе и нефти, а учитывая ослабление доллара, намекают что цена должна тянуться к другим энергетическим альтернативам и период низких цен не навсегда.

Навсегда может быть только банкротство Мечела, если вдруг ценовая конъюнктура не изменится на 180 градусов. Продолжаем следить за сектором издалека, больше интересен объем потенциальной погрузки для железной дороги, потому что если снижение будет еще и здесь, тогда переосмысление сути РЖД будет еще острее.
  • 👍 2
Post #123 181
Отличный материал в закрытой подписке РБК по рынкам меди.

Ключевые факты статьи с аналитическим осмыслением.

Прогнозируется дальнейший рост потребления и структурный дефицит на металл в 2026г. По ценам ожидания (Citigroup) до 13000 $ за тонну.

В России до 8% мировых запасов общим объемом 101,3 млн тонн, в том числе больше половины в Красноярском крае и Дальневосточном федеральном округе. Всего в РФ добывается 1,1 млн тонн меди с перспективой удвоения на горизонте 15 лет. До 80% продукции идет на экспорт.

Увеличение обогатительных мощностей основных российских производителей : Удоканская медь (Усманов), РМК (Алтушкин), УГМК (Махмудов и Бокарев) может сделать Россию одним из крупнейших мировых производителей меди в концентрате. Для Норникеля добыча меди не является определяющей и скорей может являться своего рода хеджем на никель. По нашей информации проект переноса медеплавильного производства в Китай пока развивается вяло и энтузиазма у наших властей не вызывает.

К сожалению, производители меди мало подходят для инвестирования: основные российские производители не торгуются на бирже, а цикл развития мощностей зарубежных игроков занимает не менее 10 лет. К тому же ряд стран топ-производителей меди очевидно будут иметь геополитические риски в будущем: под угрозой стабильность в Чили, Перу, ДР Конго.
Подписка на РБК «Меди банально не хватает». Что принесет России мировой дефицит В декабре цена меди достигала на LME исторического максимума. Аналитики Citigroup прочат «красному металлу» $13 тыс. за тонну уже во втором квартале 2026 года. Сможет ли Россия заработать на этом
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →