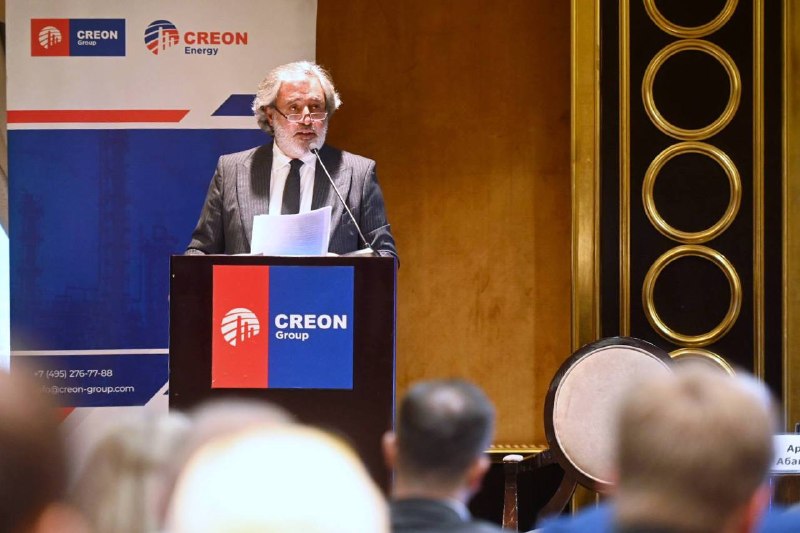
Открывая Четвертый Евразийский форум «Литий 2026», основатель и глава группы CREON Фарес Кильзие остановился на ключевых аспектах формирования полной цепочки добычи, переработки и использования лития.
В прошлом году «Росатом» запустил в Калининградской области первую гигафабрику мощностью 4 ГВт·ч, которая работает в тестовом режиме. Неделю назад Президент Владимир Путин по видеосвязи открыл роботизированный кластер электробатарей в Новой Москве. В его составе вводится в промышленную эксплуатацию вторая гигафабрика, также на 4 ГВт·ч. Президент подчеркнул: к 2030 году страна должна самостоятельно обеспечивать большую часть внутреннего спроса на аккумуляторы, повышать локализацию, в том числе за счёт освоения минеральных ресурсов. Это государственный заказ на российский литий для уже построенных, строящихся и запланированных мощностей.
В конце 2025 года карбонат лития в Китае торговался по цене около 100 тысяч юаней за тонну. В мае 2026 года на пике котировки превысили этот уровень вдвое. Росту способствовали события на Ближнем Востоке, запрет на вывоз минерального сырья из Африки, приостановка добычи на отдельных проектах в странах АТР и Австралии, а также колоссальный рост логистических издержек. Прогноз, который мы озвучивали год назад — что фрагментация торговли и ограничения предложения создадут условия для волатильности, — подтвердился. Вместе с тем, электротранспорт и системы накопления энергии остаются основным драйвером.
Руда по-прежнему доминирует в мировой добыче. В России параллельно всё отчётливее проявляется интерес к гидроминеральному сырью. Нефтегазовые компании активизируют планы по извлечению лития из попутных вод — в Оренбургской области, в Якутии и на других активах. Эти направления не заменяют рудные проекты, а логично дополнят их: использование уже существующей инфраструктуры позволит потенциально снизить издержки.
При этом промежуточный передел внутри страны по-прежнему остаётся узким местом. Гигафабрики строятся и запускаются, но добыча собственного лития в промышленных объёмах — пока только впереди. Этот разрыв нельзя закрыть только лицензиями и презентациями. Нужны технологии извлечения, оборудование, понятные расчёты с дружественными партнёрами и решения регуляторов, которые позволят проектам перейти из инвестиционной модели в промышленную.
Наиболее перспективные направления на 2026–2030 годы, которые, на наш взгляд, сегодня требуют наибольшего внимания:
· Признание развития рудных и гидроминеральных проектов как взаимодополняющих, а не конкурирующих контуров.
· Создание промежуточного передела на территории России, ЕАЭС и стран СНГ.
· Формирование экспортных контрактов на промежуточные продукты со странами АТР. Партнёрам в Малайзии, Индонезии, Таиланде и Вьетнаме уже сейчас требуются карбонат и гидроксид для собственных аккумуляторных проектов. Российские и союзные объёмы могут занять часть этого спроса, если будут зафиксированы спецификации, логистика и расчёты.
· Связка литиевых проектов с программами систем накопления энергии (СНЭ) – особенно на Дальнем Востоке.
Подготовка к росту спроса в ЕАЭС и странах СНГ со стороны электротранспорта, БПЛА и стационарных накопителей, при сохранении экспортного потенциала в условиях ограничений на глобальное предложение.
• Подготовка к росту спроса в ЕАЭС и странах СНГ со стороны электротранспорта, БПЛА и стационарных накопителей, при сохранении экспортного потенциала в условиях ограничений на глобальное предложение.
Литий — не просто стратегический металл. За ним стоит возможность сохранить интерес партнёров в Азиатско-Тихоокеанском регионе и обеспечить уже строящиеся аккумуляторные мощности собственным сырьём. Иными словами, за литием – будущее России. И наша задача — наращивать темп, а не терять его.