БЛЭКЛИСТ ЧАСТЬ 4. «МУТНО»👉 1 ЧАСТЬ 👈👉 2 ЧАСТЬ 👈👉 3 ЧАСТЬ 👈В четвертой части поговорим о компаниях с плохими корпоративными практиками из-за которых сильно страдает акционерная стоимость, поэтому акции торгуются с дисконтом, а большинство участников обходит их стороной.—–––––––—–––––––—–––––––—–⛏ $PLZL (ПОЛЮС), ⛏ $UGLD (ЮГК) И ⛏ $SELG (СЕЛИГДАР). МИМО КОНЪЮНКТУРЫПолюс - всеми способами показали, что тут Вам не рады:
отчет стал очень сокращенный, дивиденды до 2030 года отменили, cписок связанных сторон и контроль не раскрывают для аудитора, а также выплатили приличную сумму на благотворительность из-за чего чистая прибыли рухнула в 3 раза до 61 млрд рублей.ЮГК - один из лучших отчетов c ростом выручки на 90% до 84 млрд рублей (эффект низкой базы из-за Уральского хаба), + 111% по чистой прибыли до 15 млрд рублей и снижению NET DEBT до 69 млрд рублей (NET DEBT / EBITDA стал равен 1).
По цифрам есть вопросы только к значительно выросшему ФОТ, но основная проблема в новом мажоритарии, который не обозначил свое видение по активому, а также может стремиться выкинуть миноритариев по выставленной оферте (вопрос только воспользуется ГПБ офертой с 22% акциями).Селигдар - мощный рост выручки с 28,4 до 41,6 млрд рублей не был конвертирован во что-то большее, так
FCF по-прежнему остался отрицательным в 14 млрд рублей против 19 млрд рублей годом ранее, а NET DEBT вырос до 154 млрд рублей (NET DEBT / EBITDA = 2,9).РОСТ ЦЕН НА ЗОЛОТО ДАЛ МИНОРИТАРНЫМ АКЦИОНЕРАМ В СЕКТОРЕ ДЕТОРОДНЫЙ ОРГАН БЕЗ СОЛИ.
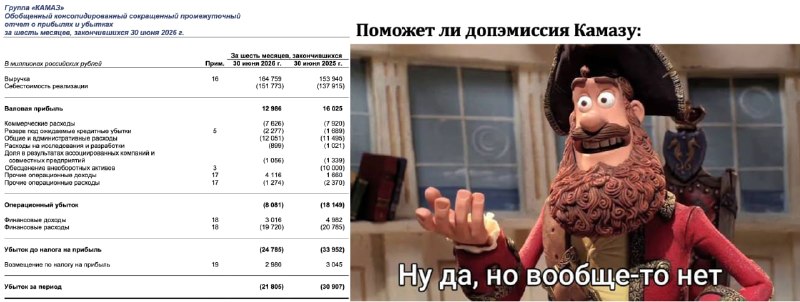
🏠 $LSRG (ЛСР), 🏠 $SMLT (САМОЛЕТ), 🏠$ETLN (ЭТАЛОН). МУТНАЯ СТРОЙКАКрепкий Пик собирается покинуть биржу через делистинг (писали об этом), у не менее крепкого ЛСР Молчанов продал с баланса актив на 45 млрд рублей за 3 млрд рублей (СТОНКС), а у захлебывающихся от убытков Cамолета и Эталона нет просвета -
допка Эталона была проедена за полгода.CАМЫЙ УЖАСНЫЙ СЕКТОР ДЛЯ ИНВЕСТИРОВАНИЯ.
⛽ $BANE (БАШНЕФТЬ). БЕЗ РЕСПУБЛИКИОчень популярная история у отдельных профессиональных игроков (переработка с дивидендом под 200 рублей за 2026 год) стала резко непопулярной из-за желания республики продать акции в пользу Роснефти -
мажоритарий, который выкачивает деньги через вечный рост дебиторки, снизил пейаут до 25%, а также перешел на раскрытие отчетности раз в год. ДЕШЕВО, НО СЛИШКОМ РИСКОВАННО БЕЗ ЩИТА В ЛИЦЕ РЕСПУБЛИКИ.
💿 $RUAL (РУСАЛ), 💿 $ENPG (ЭН+). ''ЛЮБИМЫЙ МАЖОРИТАРИЙ''У компании сложилась хорошая конъюнктура, что проявляется в росте выручки с 7,5 до 8,3 млрд долларов, вот только стандартные проблемы никуда не ушли -
отрицательный FCF на 650 млн долларов, а также NET DEBT на 9 млрд долларов, который почти весь скоро надо рефинансировать.ЭН+ более дешевая история по мультипликаторам, а также включает энергосегмент, вот только
оттуда с баланса пропадают 32 млн акций (5% капитала).ДЕРИПАСКА УЖЕ ДАВНО НЕ РАД МИНОРИТАРИЯМ, ПОЭТОМУ МЫ НЕ РАДЫ ЕМУ.
🔌 $UPRO (ЮНИПРО). СОВЕРШЕНО СЕКРЕТНОВыпустили отчет за 1 полугодие без цифр, мажоритарием остается немецкий Uniper, поэтому выплата дивидендов приостановлена с 2022 года.
Накопленная кубышка за эти годы уйдет на Сapex в следующие годы на 327 млрд рублей, что обнулило мечты спекулянтов на дивиденды.СИТУАЦИЯ МОЖЕТ И ДАЛЬШЕ ОСТАВАТЬСЯ НЕИЗМЕННОЙ ДОЛГИЕ ГОДЫ С ОТСУТСТВИЕМ ПОНИМАНИЯ БУДУЩЕГО И НУЛЕВЫМИ ДИВИДЕНДАМИ.
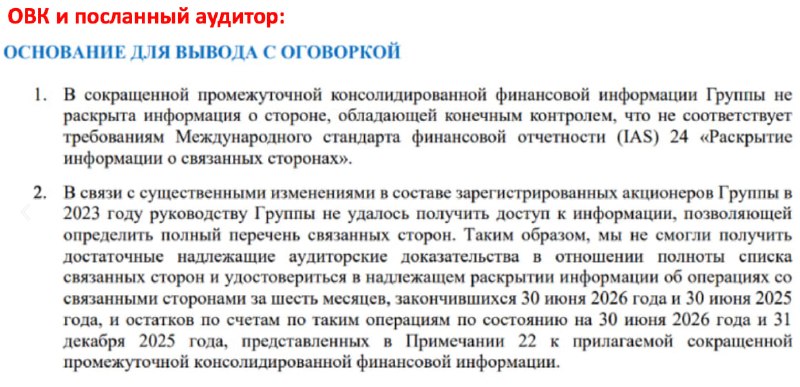
🚂 $UWGN (ОВК). ПАРНИ ИЗ УГМКВыпустили ''шедевральный'' отчет по всем параметрам -
новый аудитор не получил информацию о контролирующей стороне, а также о связанных сторонах;
выручка упала в 10 раз до 5 млрд рублей (в отрасли не настолько все критично). ОСТАЕТСЯ ТОЛЬКО 1 ИНТРИГА - БУДУТ ЛИ ВОЗВРАЩЕНЫ ЗАЙМЫ НА 25 МЛРД РУБЛЕЙ, КОТОРЫЕ БЫЛИ ВЫДАНЫ СВЯЗАННЫМ СТОРОНАМ.
—–––––––—–––––––—–––––––—–Все акции из списка закономерно находятся на дне, бОльшинство данных компаний в будущем будет тянуть Ваш портфель вниз.Впереди - самое интересное.
Компании, которые находятся вместе со своими акционерами в режиме «выживания» из-за огромного долга.
5 часть выйдет через 2 часа!)  PR