
БЛЭКЛИСТ ЧАСТЬ 5. «ДОЛГ»
👉 1 ЧАСТЬ 👈
👉 2 ЧАСТЬ 👈
👉 3 ЧАСТЬ 👈
👉 4 ЧАСТЬ 👈
В пятой части поговорим о компаниях, где повышенная долговая нагрузка сжирает EBITDA, поэтому весь juice достается кредиторам, а до акционеров доходят только убытки.
В список не попали ряд компаний (Русгидро, Мвидео, Cтройка, Селигдар, Вуш, Делимобиль, Русал), так как были разобраны в предыдущих подборках.
—–––––––—–––––––—–––––––—–
💰 $AFKS (АФК). ЧЕРНАЯ ДЫРА
С долгом корпоративного центра в 330 млрд рублей тяжело дышать при текущих двузначных ставках, поэтому продают Элемент Cберу и закладывают акции Озона в ВТБ, так еще есть проблемные Сегежа и Эталон, но даже если ситуация наладится, то деньги уйдут менеджменту корпоративного центра через бонусы вместо дивидендов.
ВАМ ТУТ НИЧЕГО НЕ ДОСТАНЕТСЯ, ЕСЛИ НУЖЕН ДЕНЕЖНЫЙ ПОТОК ОТ ХОЛДИНГА, ТО ЛУЧШЕ ВЫБРАТЬ ДОЧКУ МТС…
(Но там своих проблем столько, что лучше тоже не выбирать)
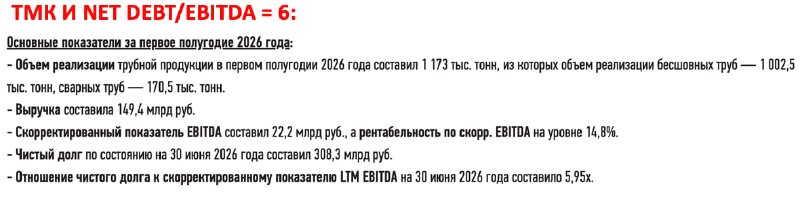
💿 $TRMK (ТМК). РЖАВЫЕ ТРУБЫ
Любители покупать ТМК под строительство Силы Сибири - 2 вообще не следили за плачевным финансовым состоянием компании - стабильные убытки (30 млрд рублей за полгода) привели к NET DEBT в 308 млрд рублей и ужасающему значению NET DEBT / EBITDA = 6.
ДИВИДЕНДЫ В ДОЛГ В ПРОШЛОМ ПРИВЕЛИ К ТЯЖЕЛОЙ ТЕКУЩЕЙ СИТУАЦИИ В ОТЛИЧИИ ОТ БОЛЬШОЙ ТРОЙКИ МЕТАЛЛУРГОВ.
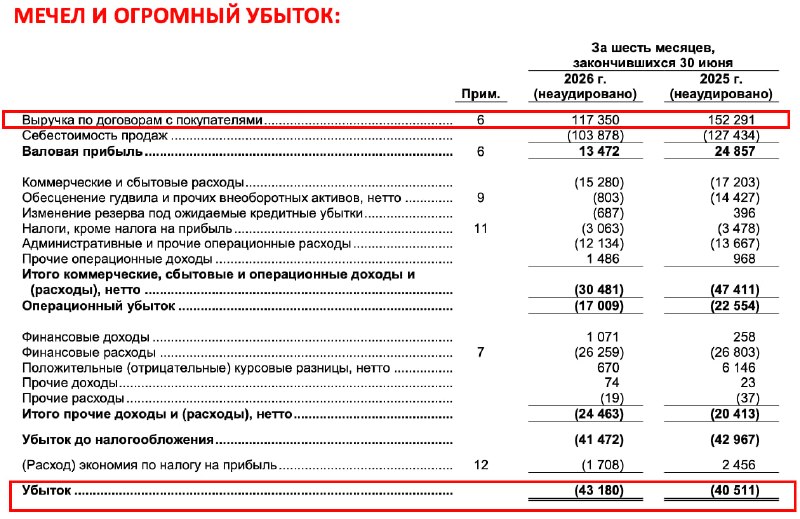
🪨 $MTRL (МЕЧЕЛ). РАЗЛАГАЮЩИЙСЯ ТРУП
При выручке в 118 млрд рублей получили убыток в 43 млрд рублей - с NET DEBT в 251 млрд рублей такой результат не удивляет, кстати, активы компании за полгода снизились с 207 до 189 млрд рублей (физически сжимается).
СМЕРТЬ ВСЕ БЛИЖЕ.
🪓 $SGZH (СЕГЕЖА). УТОНУВШАЯ ДЕРЕВЯХА
При выручке в 38 млрд рублей получили убыток в 15 млрд рублей - cамое смешное, что год назад делали допку на 113 млрд рублей, но это вообще не помогло, а NET DEBT составляет 77 млрд рублей.
ЖДЕМ ЕЩЕ ОДНУ ДОПЭМИССИЮ.
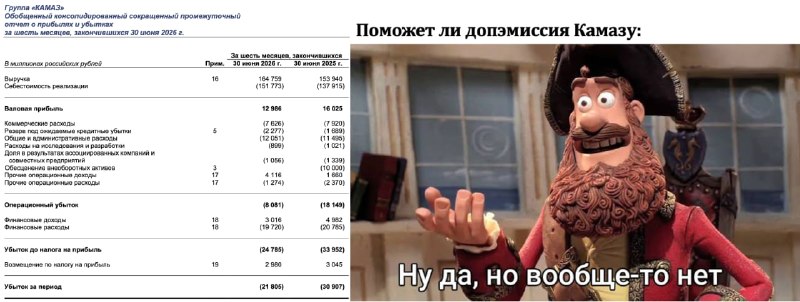
🚗 $KMAZ (КАМАЗ). БЕСПОЛЕЗНАЯ ДОПКА
В отчете сильно поразил не убыток на 21 млрд рублей, а решение об допэмиссии на 11 млрд рублей при NET DEBT в 220 млрд рублей - этого не хватит даже на закрытие убытков за первое полугодие.
САМАЯ БЕСПОЛЕЗНАЯ ДОПКА, ТАК КАК ОНА ДАЖЕ БЛИЗКО НЕ ЗАКРОЕТ ДОЛГОВУЮ ДЫРУ.
🍏 $MGNT (МАГНИТ). НЕВОЗВРАТНЫЕ АВАНСЫ
Главное разочарование в отчетах за первое полугодие - это, конечно, Магнит. Нас разочаровало не динамика выручки и EBITDA - рентабельность, а ужасное управление капиталом:
[1] У компании по-прежнему положительный оборотный капитал - ненормально для ритейлера + выданные авансы на 60 млрд рублей в июне 2025 г. так и не вернулись.
[2] Сократили Capex c 68 до 37 млрд рублей, но потраченный Сapex на 118 млрд рублей во 2 полугодие не дал должного эффекта на выручку и EBITDA.
[3] Долг в абсолютных числах пугает (вырос за год с 503 до 922 млрд рублей), при этом зачем-то против долга нарастили денежную позицию с 71 до 404 млрд рублей = несут лишние расходы из-за разницы в ставках между долгом и депозитом.
ПО ИТОГУ NET DEBT / EBITDA ОСТАЛСЯ 2,9, А 100% ОПЕРАЦИОННОЙ ПРИБЫЛИ УШЛО НА ПРОЦЕНТЫ, ПОЭТОМУ ЗАКРЫЛИ ПОЛУГОДИЕ С УБЫТКОМ В 2 МЛРД РУБЛЕЙ.
—–––––––—–––––––—–––––––—–
Все акции из списка закономерно находятся на дне, бОльшинство данных компаний в будущем будет тянуть Ваш портфель вниз.
☝️Мы не рассмотрели и половины проблемных компаний на нашем рынке, но думаю общий ход мыслей вы поняли… не вижу смысла продолжать.
Хочу наоборот выпустить огромную серию постов и разборами отчётов адекватных эмитентов, в которых теоретически может быть идея.
Надеюсь было интересно. Всем спасибо за внимание! 1⃣❤️
Post #10230
22.9K



- 👍 902
- ❤ 240
- 🔥 87
- 🤝 26
- 😁 10
- 🤡 4
- 😢 3
- 💩 3
- 👏 2
- 🤮 1