TGViewer
Channel Public Channel
ИнвестТема | Литвинов Владимир

ИнвестТема | Литвинов Владимир

@particular_trader

Канал об инвестициях на финансовых рынках

Для связи: @Trader_31

Регистрация в Роскомнадзор №011301
Subscribers
35.4K
Photos
250
Videos
6
Links
3K
Recent Posts 20 shown
Post #4049 2.28K
🎬 Пятничный стрим «Поговорим о деньгах»

Продолжаем нашу серию эфиров, и сегодня вечером мы обсудим: куда вложить 1 млн рублей в конце 2026 года, почему россияне стали меньше откладывать, можно ли заработать на бриллиантах и зачем бизнес уже заговорил о «ЦОДах судного дня» после атак на инфраструктуру Яндекса.

🌐 Ссылка на YouTube

🌍 Ссылка на VK Видео

📹 Ссылка на RuTube

🙂 Ссылка на Twitch

Начало в 20:00 мск. Присоединяйтесь!
Post #4048 4.01K
Текущая ситуация на бирже
 
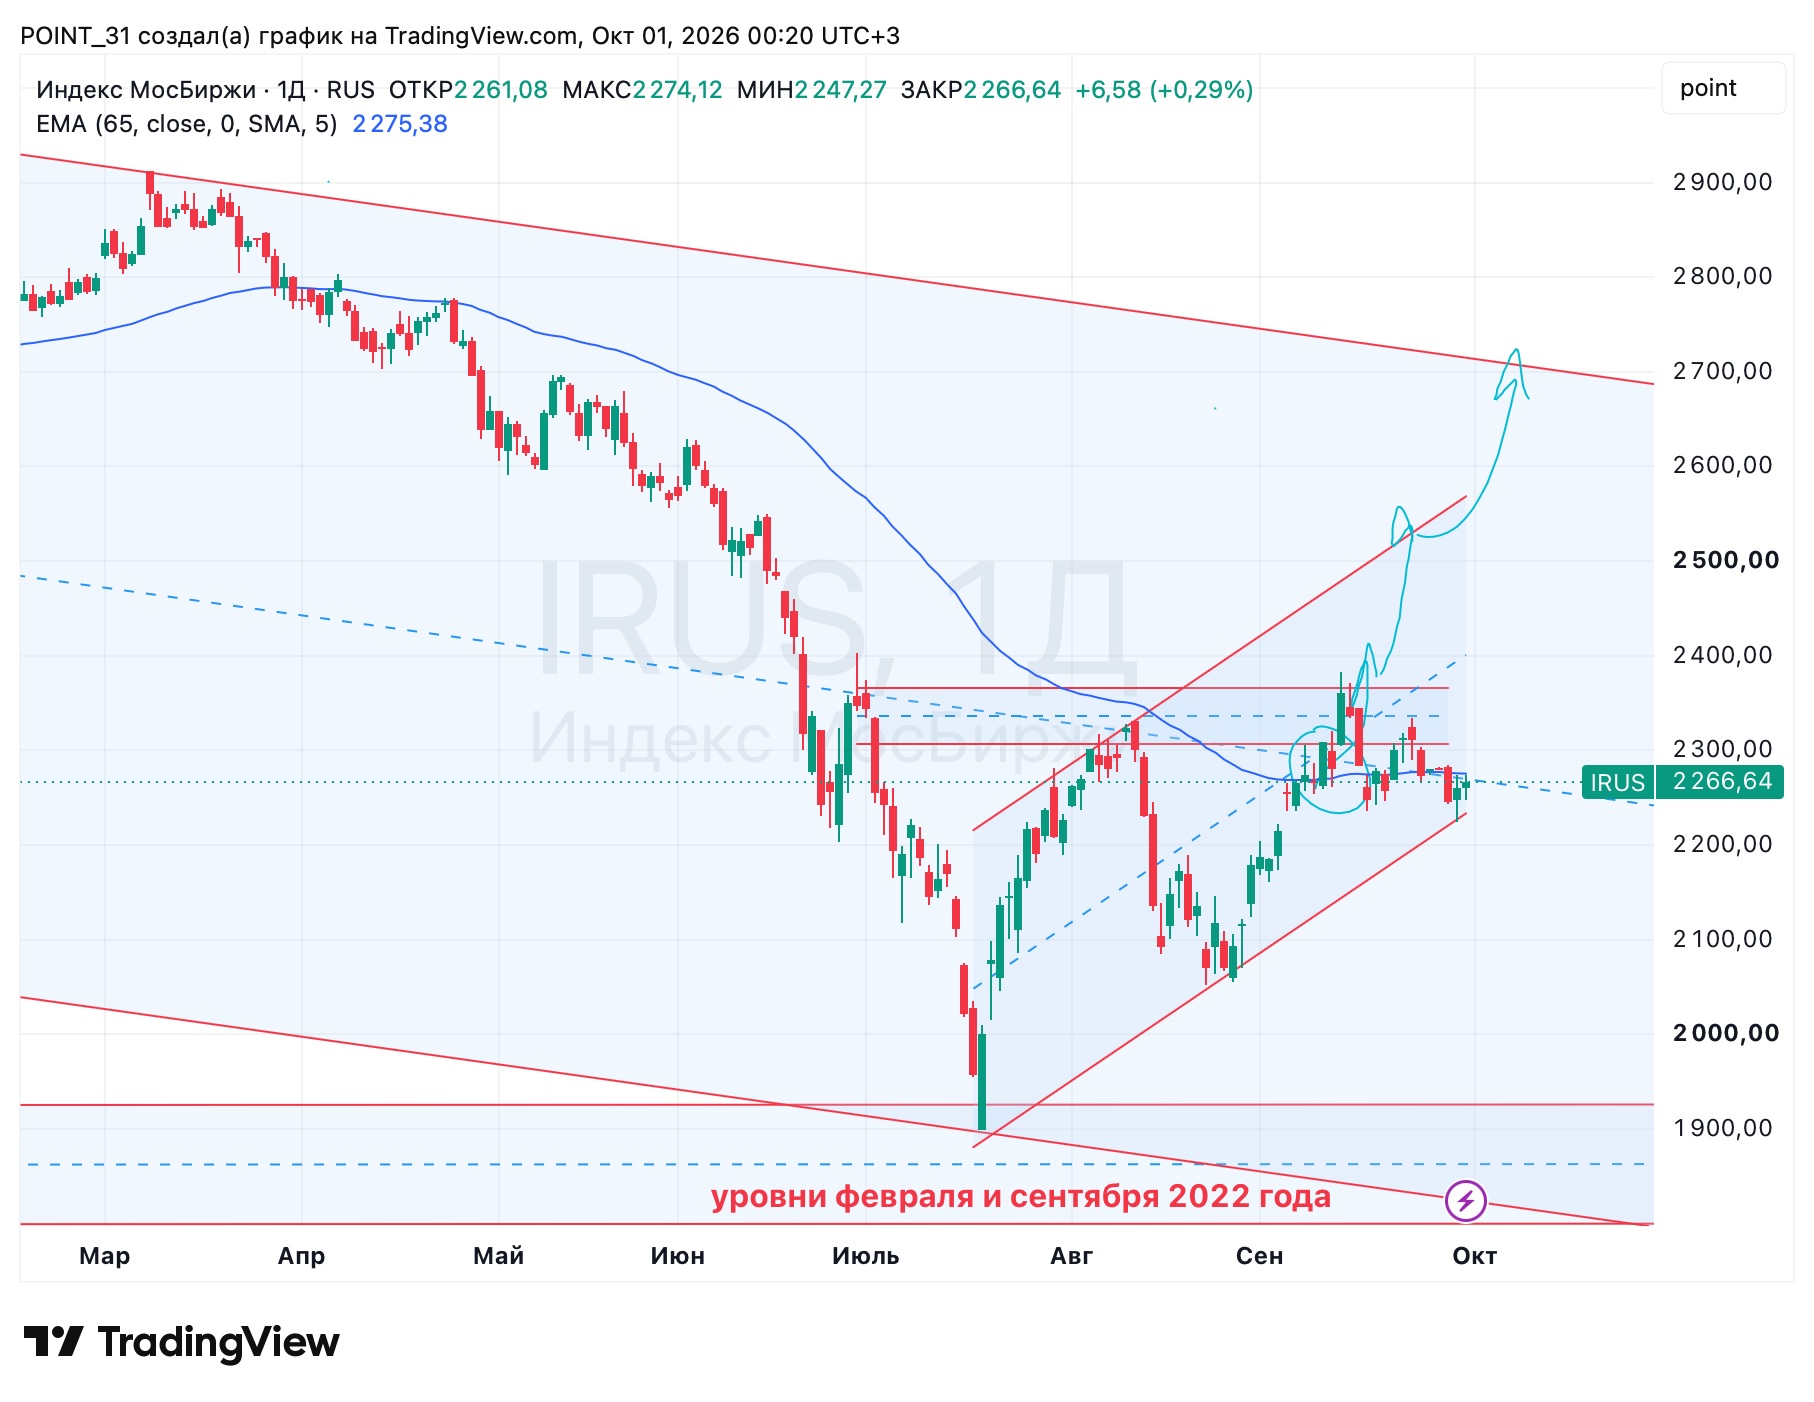
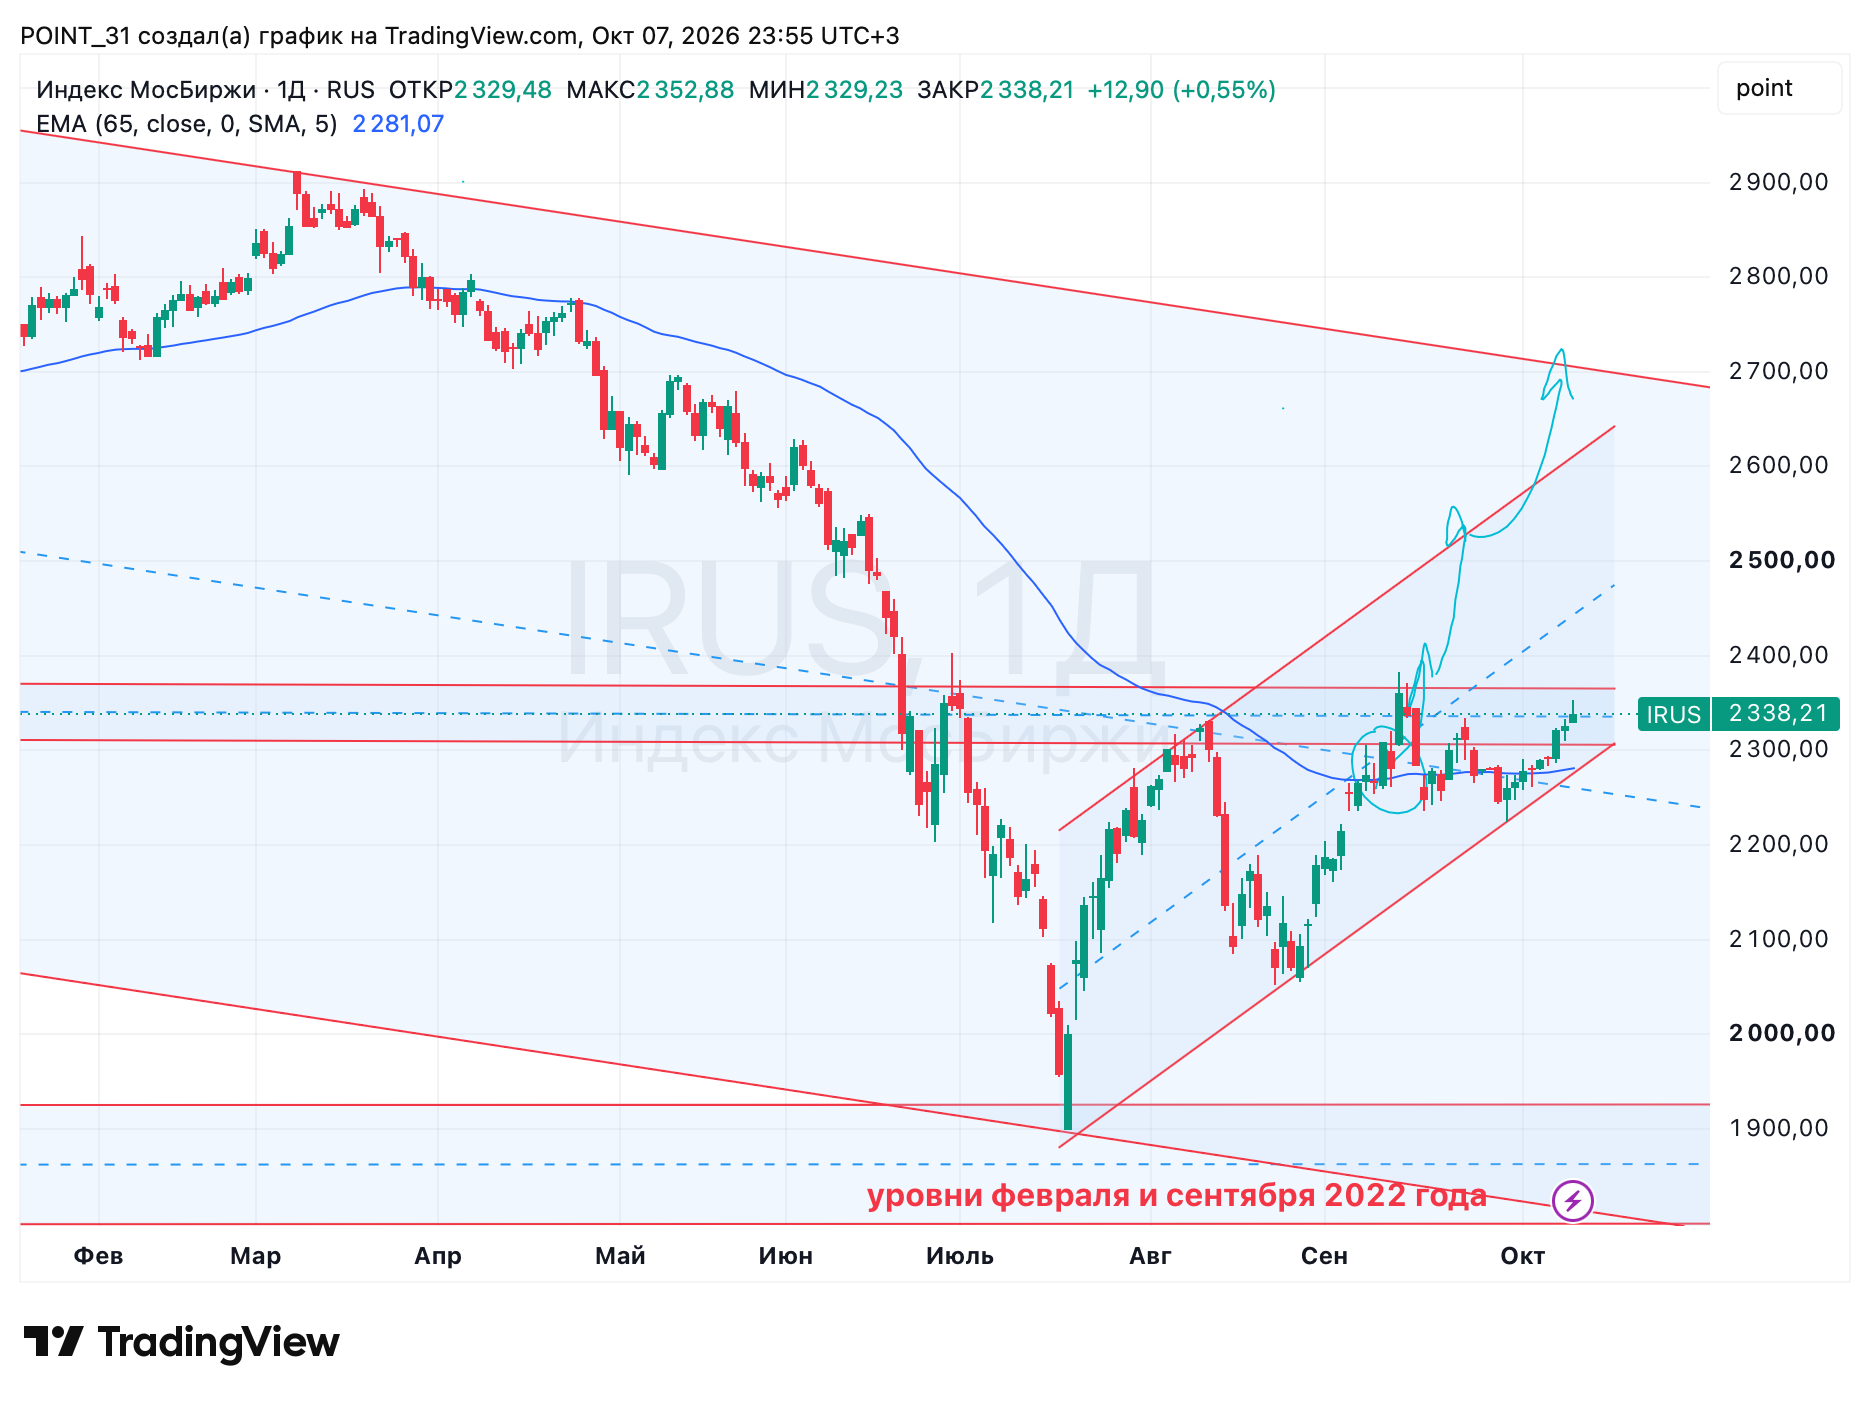
Российский фондовый рынок продолжает искать точку опоры на фоне противоречивых макроэкономических сигналов. С одной стороны, инвесторы рассчитывают на дальнейшее смягчение ДКП, с другой - ускорение годовой инфляции и сохраняющиеся геополитические риски мешают покупателям перехватить инициативу. Однако Индекс постепенно карабкается вверх в рамках восходящего канала с целями на 2600-2700 пп. Может Трамп чуть подсобит?...
 
📊 Росстат зафиксировал недельный рост инфляции на уровне 0,11%. В годовом выражении показатель ускорился до 7,2%. Рост цен вкупе с повышенной динамикой денежной массы не предполагает мягких сигналов на ближайшем заседании регулятора, которое состоится в следующую пятницу. Рынок уже смирился с тем, что цикл смягчения ДКП поставлен на паузу, и теперь любая жесткая риторика Эльвиры Набиуллиной может спровоцировать волну фиксации прибыли.
 
⛽️ ФАС предлагает индексировать в 2027 году тарифы на услуги Транснефти всего на 4,99%. Напомню, что в текущем году индексация составила 5,1%. При инфляции в районе 7% операционные и капитальные расходы трубопроводной монополии растут значительно быстрее, чем регулируемые государством тарифы. Это классический пример того, как жесткое регулирование ограничивает рост прибыли компании.
 
📱 Ростелеком заговорил о необходимости создания дата-центров «судного дня» для восстановления цифровых сервисов в случае масштабных сбоев. На фоне растущих угроз и ударов БПЛА по дата-центрам, направление выглядит перспективным, особенно с учетом присутствия Ростелекома на рынке ЦОД и облачных услуг. Но есть и обратная сторона - объекты самой компании могут быть под угрозой, а заявленный проект едва ли можно быстро реализовать.
 
🔋 Цены на природный газ на хабах ЕС превысили отметку в 1000 долларов за тысячу кубометров впервые с декабря 2022 года. Ситуация критическая: подземные хранилища не заполнены до плановых значений и находятся на самом низком уровне для этого периода за последние 13 лет. В этом контексте можно ожидать сохранения высоких цен в четвертом квартале. Для Новатэка это означает возможность в моменте заработать сверхвысокую экспортную выручку, так как страны Евросоюза рекордными темпами скупают газ с проекта Ямал СПГ.
 
❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4047 3.31K
Новабев - без триггеров к росту?

Алкогольный рынок сложно назвать растущим. Потребитель становится осторожнее, сети оптимизируют запасы, а высокая ставка увеличивает стоимость денег. Тем интереснее будет изучить отчет Новабева - компания продолжает наращивать выручку и EBITDA, но чистая прибыль при этом падает почти на 40%. Давайте разбираться.

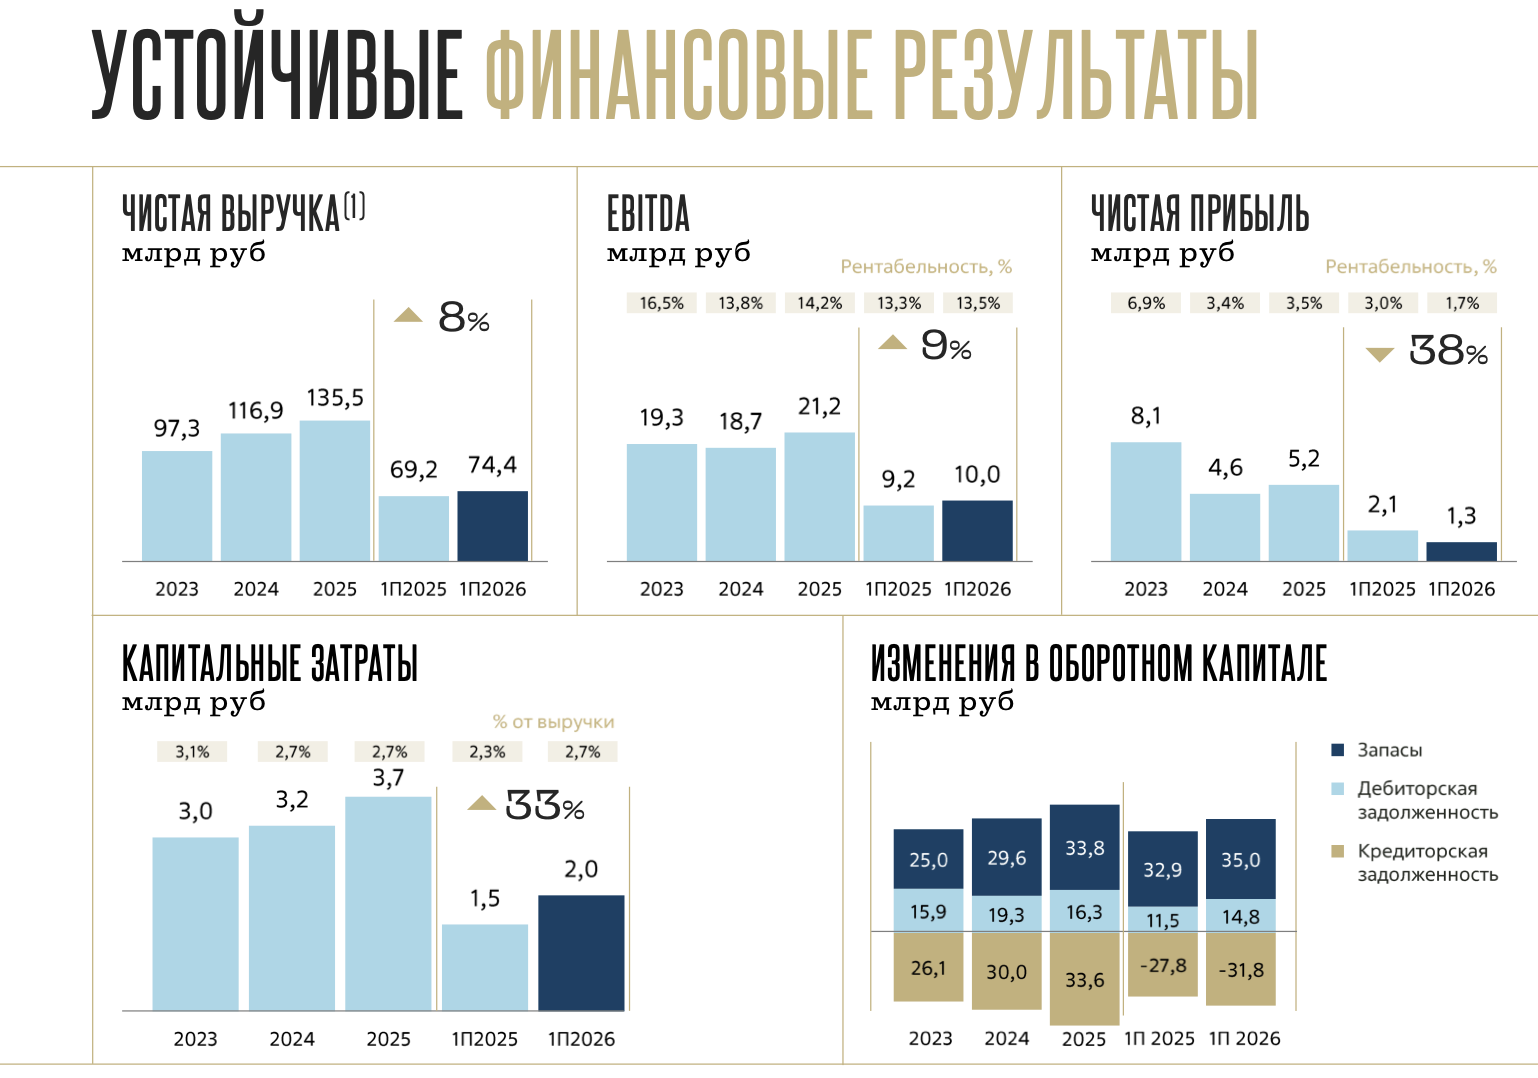
🍷 Итак, отчет за первое полугодие 2026 года получился неоднозначным. Выручка выросла на 8%, хотя отгрузки сократились на 6%. Компания смещает продажи в сторону более премиальных линеек, что поддерживает средний чек и валовую маржу. Однако чистая прибыль снизилась на 38% до 1,3 млрд рублей - и здесь мы снова упираемся в стоимость долга.

Чистый долг достиг 45,5 млрд рублей (+21% г/г). Его соотношение к EBITDA с учетом аренды - около 2,1х. Сама по себе нагрузка не выглядит критичной, но при нынешних ставках обходится дорого: финансовые расходы выросли на 56% и съели около 70% операционной прибыли. В июле «Эксперт РА» даже понизило кредитный рейтинг Новабев до ruAA-, правда, со стабильным прогнозом.

💰 При этом долг пока не мешает делиться деньгами с акционерами. За первое полугодие утвердили дивиденд 8 рублей на акцию - около 54% чистой прибыли по МСФО. Консенсус на горизонте года сейчас находится в районе 29 рублей, что дает около 11,3% потенциальной доходности. Неплохо, но на текущем рынке далеко не уникальное предложение.

Главным потенциальным катализатором остается IPO ВинЛаба. Размещение могло бы отдельно подсветить стоимость быстрорастущей сети, привлечь деньги на ее развитие и снизить долговую нагрузку группы. Вот только на падающем рынке с дефицитом ликвидности выводить актив на IPO не самое приятное занятие. Поэтому этот триггер, который инвесторы ждут уже давно, снова может отложиться.


В итоге Новабев выглядит достаточно спокойной историей со своими нюансами. Бизнес растет по выручке, платит дивиденды, долговая нагрузка пока контролируемая, а в запасе остается потенциальное IPO ВинЛаба. Но процентные расходы съедают прибыль, рейтинг уже понизили, а дивидендная доходность лишь на уровне рынка. Отсюда и слабость котировок - прежняя высокая оценка постепенно приводится в соответствие с новой реальностью.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4046 3.53K
ДОМ. РФ - ипотека усыхает, риск растет

После выхода на биржу ДОМ. РФ постепенно превращается в полноценную дивидендную историю. И пока высокая ставка давит на застройщиков и ипотечный рынок, сама компания чувствует себя вполне уверенно. Но так ли все безоблачно? Давайте разбираться, по пути изучив отчет банка за 8 месяцев 2026 года.

🏠 Итак, чистые процентные доходы за период выросли на 26% до 120,1 млрд рублей. Чистая прибыль и вовсе увеличилась на 40% до 76,6 млрд, а ROE составила 23,6% при сохранении стоимости риски на 0,7%. До годового ориентира в 117 млрд осталось заработать около 40 млрд рублей. Вроде бы все отлично, но что будет с бизнесом после ужесточения семейной ипотеки?

Льготные программы обеспечивают около 35-40% продаж новостроек, и часть этого спроса неизбежно уйдет вместе с ужесточением льготных программ. Сам банк основной эффект ожидает уже в 2027 году. Меньше продаж квартир означает более медленное наполнение эскроу-счетов, рост фактической стоимости проектного долга для застройщиков и, как следствие, потенциальное ухудшение качества кредитного портфеля.


🤔 При этом паниковать пока рано. Проектное финансирование значительно устойчивее старой модели девелопмента: проекты изолированы, деньги покупателей находятся на эскроу, а банк имеет приоритет при возврате долга. Даже в случае с «Самолетом» ДОМ. РФ подчеркивает, что кредитует конкретные проекты и не берет на себя необеспеченный корпоративный риск. Поэтому снижение продаж само по себе еще не означает волну проблемных кредитов.

С секьюритизацией история интереснее. Пока ипотечные заемщики продолжают платить, поручительства по ипотечным облигациям остаются хорошим комиссионным бизнесом. Настоящие проблемы появятся, если снижение спроса совпадет с падением цен на жилье, ростом безработицы и ипотечной просрочки. Такой сценарий пока выглядит маловероятным, но тогда ДОМ. РФ одновременно получит удар и по проектному финансированию, и по секьюритизированной ипотеке.

💰 Теперь самое интересное - оценка. При прогнозной прибыли 117 млрд рублей ДОМ. РФ торгуется примерно за 3,2х прибыли и 0,77х капитала. Для бизнеса с ROE выше 23% выглядит дешево. При выплате 50% прибыли расчетный дивиденд составляет около 325 рублей на акцию, или примерно 15,8% потенциальной доходности.

Если ужесточение семейной ипотеки приведет лишь к замедлению продаж и роста прибыли, нынешняя оценка выглядит привлекательно. Если следом начнет ухудшаться качество проектного финансирования и ипотеки, дисконт окажется вполне заслуженным. Поэтому в 2027 году смотреть нужно будет уже не столько на рост прибыли, сколько на стоимость риска, наполнение эскроу и просрочку.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4045 4.04K
Софтлайн - два новых выпуска облигаций под разные сценарии

На фоне постепенного смягчения ДКП инвесторы все чаще оказываются перед выбором: фиксировать текущую доходность или оставаться во флоатерах, если ключевая ставка будет снижаться медленнее ожиданий. Софтлайн решил закрыть сразу оба запроса и готовит два новых выпуска облигаций.

💼 Итак, 13 октября в 11:00 мск компания откроет книгу заявок на два выпуска общим объемом не менее 3 млрд рублей. По серии 002Р-03 ожидается фиксированный купон не выше 18,5% годовых и доходностью до 20,15% годовых. Серия 002Р-04 будет флоатером с премией к ключевой ставке ЦБ не более 4,5%. Срок обращения обоих выпусков - около 3,2 года, купоны ежемесячные, амортизация не предусмотрена. Размещение запланировано на 16 октября.

Логика двух выпусков вполне понятна. Фикс подойдет тем, кто рассчитывает на дальнейшее снижение ставки и хочет заранее закрепить доходность, а флоатер - инвесторам, которые считают, что жесткая ДКП задержится с нами дольше. Так компания расширяет потенциальный круг покупателей и не делает ставку только на один сценарий по ключевой ставке.

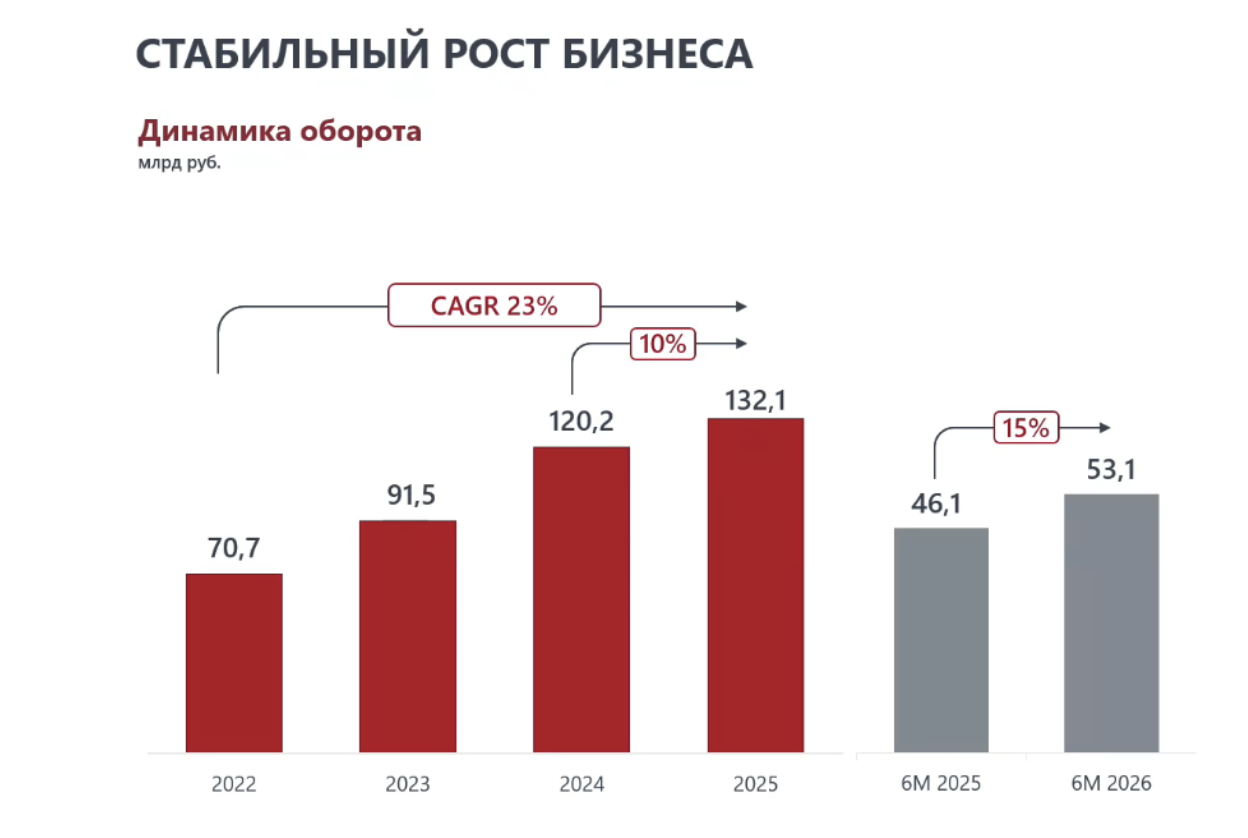
📊 При этом сам бизнес продолжает расти быстрее рынка. По итогам первого полугодия 2026 года оборот Софтлайна увеличился на 15%, а скорректированная EBITDA - сразу на 27%. Во втором квартале EBITDA выросла на 53%, то есть доходная часть бизнеса растет заметно быстрее оборота. Компания связывает это в том числе с оптимизацией затрат, внедрением ИИ и повышением эффективности разработки.

Отдельно отмечу цель размещения. Средства пойдут преимущественно на рефинансирование банковских кредитов и увеличение долгосрочной части долга. То есть речь идет об изменении структуры кредитного портфеля: компания хочет увеличить дюрацию обязательств и снизить стоимость их обслуживания.

✅ Кредитные рейтинги Софтлайна находятся на уровне A-(RU) от АКРА и ruA- от Эксперт РА со стабильными прогнозами. Рейтинг высокий, а для долгового инвестора это важный фактор, тем более что компания уже давно присутствует на облигационном рынке и сформировала публичную кредитную историю.

В итоге новые выпуски Софтлайна интересны прежде всего возможностью выбрать подходящий сценарий. Мне ближе фиксированный выпуск с доходностью до 20,15% - если цикл снижения ставки продолжится, возможность закрепить такой уровень на несколько лет выглядит вполне привлекательно. При этом флоатер тоже остается хорошим вариантом для тех, кто не ждет быстрого смягчения ДКП.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4044 4.39K
Татнефть - одна из лучших в секторе

Конфликт на Ближнем Востоке перекроил логистические маршруты поставок энергоносителей и вернул интерес к нашим нефтяникам. Особенно на фоне удержания высоких цен на нефть. О них мы сегодня поговорим подробнее, а пока давайте пробежимся по отчету Татнефти за первое полугодие 2026 года. К слову, один из сильнейших отчетов получился.

⛽️ Итак, выручка компании за отчетный период выросла на 15,8% до 881,7 млрд рублей. Традиционно объемы и географию продаж мы едва ли можем отследить, поэтому остается сосредоточиться на ценах. Так, средняя спотовая цена нефти марки Brent за первое полугодие 2026 года находилась в диапазоне $95-$106 за баррель против $71-$73 в 2025 году.

Сократившийся почти до нуля дисконт нашей Urals компенсировал предполагаемое снижение объемов и позволил нарастить выручку. Средняя цена нефти сорта Urals за сентябрь 2026 года составила $92 за баррель, так что третий квартал тоже закончится со знаком плюс. Тем более поводов к развороту пока нет. Подключившиеся к конфликту хуситы будут регулярно подбрасывать масла в огонь конфликта.


💰 Определенную поддержку будет оказывать и ослабление рубля. По оценке аналитиков, рублевая цена нефти с июля выросла более чем вдвое, что нивелирует санкционные риски и атаки на инфраструктуру, снижающие выручку на внутреннем рынке. Тут я бы не забегал вперед. Наш ЦБ продолжает бороться с инфляцией, поэтому не допустит резкого ослабления рубля. Пока!!!

Вернемся к отчету. Себестоимость продаж Татнефти осталась на уровне прошлого года, что вкупе с курсовыми переоценками позволило нарастить чистую прибыль более чем в три раза, до 165,5 млрд рублей. При этом свободный денежный поток за полугодие вырос в 4 раза до 145,5 млрд, а отрицательный чистый долг позволяет и далее придерживаться практики дивидендных выплат.

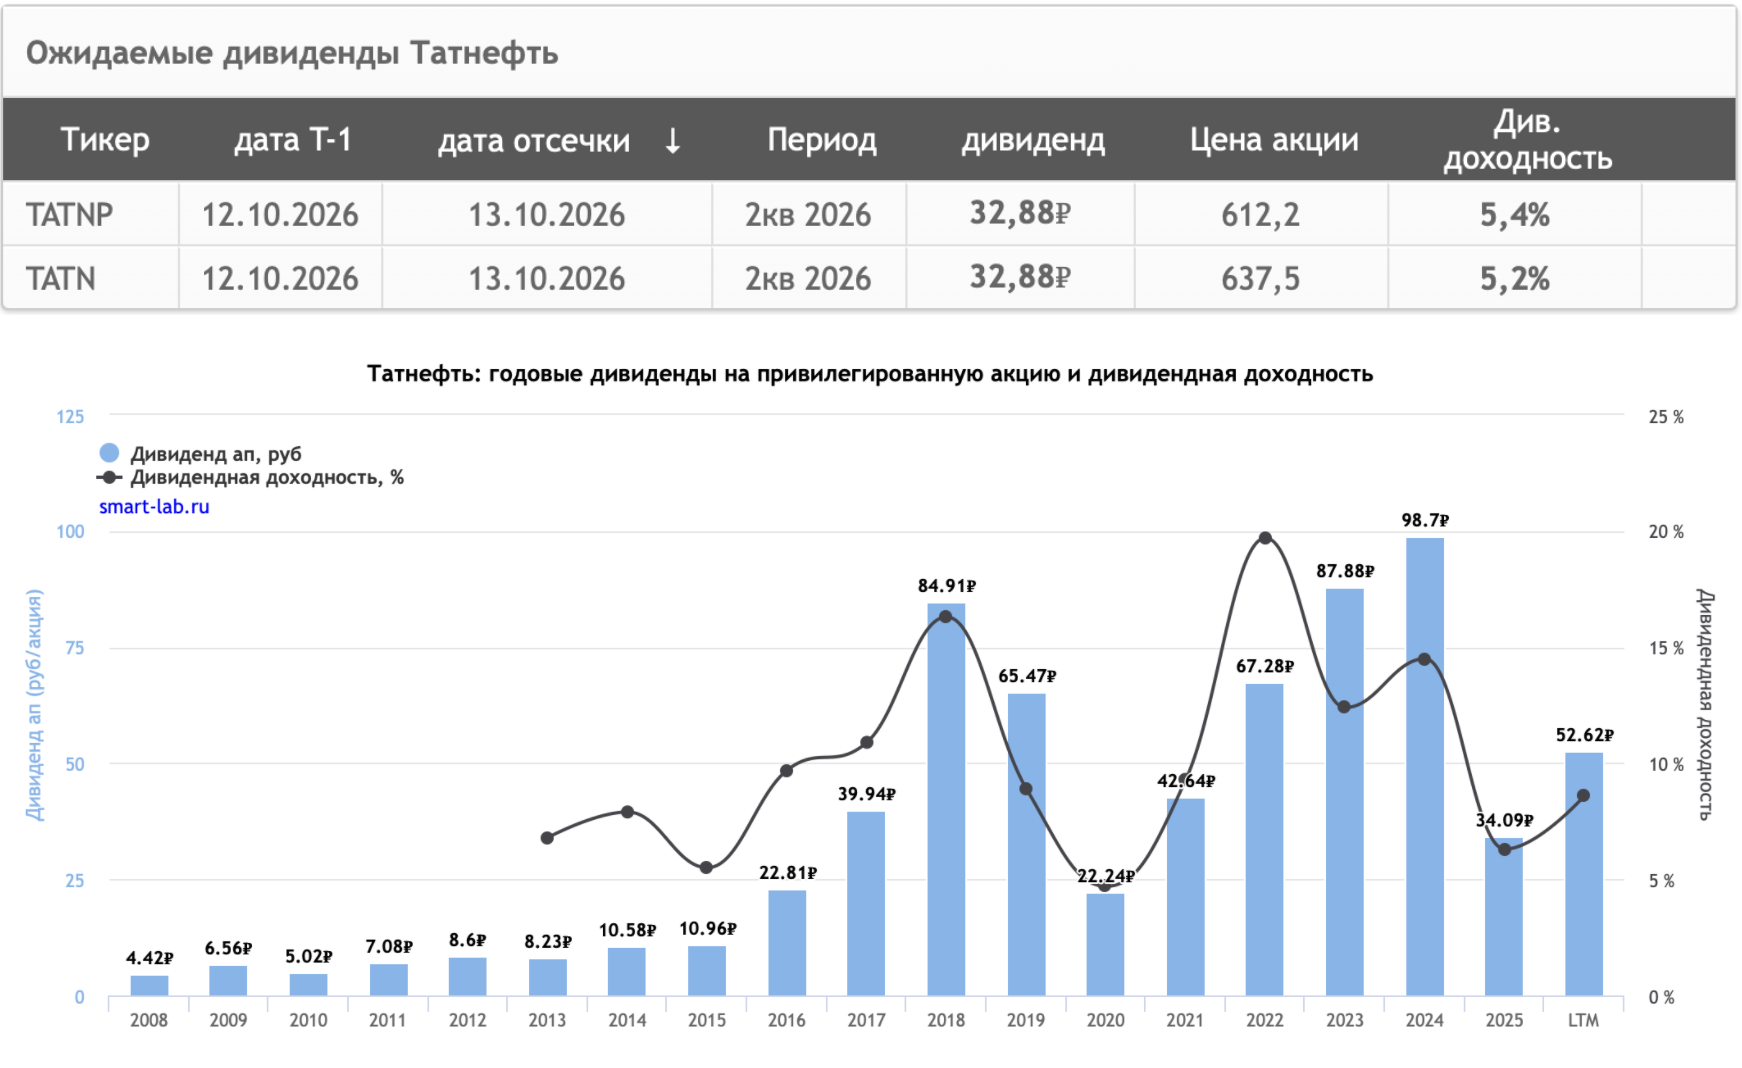
💰 Только за первое полугодие 2026 года Татнефть выплатит 32,88 руб. на акцию, что ориентирует нас на 5,4% промежуточной доходности. А впереди нас ждет еще выплата за 3 и 4 кварталы. Если взять чистую прибыль LTM за год в 265 ярдов и консервативные 50% от нее в качестве дивидендов, то получим порядка 10% годовой доходности, что весьма неплохо.

Отсутствие долга, положительная ценовая конъюнктура и растущие финансовые метрики, устойчивые каналы сбыта (братики наши китайские и индийские продолжают закупаться) - все это намекает на успешный год. Котировки Таточки отражают этот позитив. Однако нам следует посматривать на ближневосточный конфликт, ведь мирный трек по нему может в считанные дни развернуть цену на нефть, что мгновенно отразится на прибыли наших нефтяников.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4043 3.27K
⏺ Рабочие будни Premium подписчика

Рынок продолжает преподносить нам сюрпризы. Мы столкнулись с вызовами со стороны государства, экономики и ставки ЦБ. Тем не менее монотонно формирую портфели, проводя их регулярный ребаланс. Вся самая мякотка доступна Premium подписчикам.

🎬 Вебинары
На двух последних вебинарах мы с подписчиками нашли ряд доходных и надежных выпусков облигаций. Также в сентябре провел обучающий вебинар по Программе долгосрочных сбережений с пошаговой инструкцией по открытию счета. Как заставить работать вашу пенсию уже сейчас и бесплатно получить деньги от государства? Узнаете из вебинара.

💼 Сделки
В рамках премиума подписчикам доступны мои портфели, сделки и стратегии. Я не покупаю рынок широким фронтом, а сосредоточен лишь на сильных акциях и облигациях. Благодаря этому все мои портфели обыгрывают рынок по доходности. На прошлой неделе провел большой ребаланс портфелей, который вам будет доступен в премиуме.

📚 Статьи
Одних сделок мало, поэтому мы с командой готовим качественные аналитические статьи, которые восполнят пробелы в ваших знаниях рынка и отдельных бумаг на нем. На этой неделе разобрали риски секьюритизации и «фальшивых» байбэков. Непредвзятую аналитику найдете в Premium канале.

В понедельник продолжим активно разбираться с рынком и искать доходные идеи. Premium - это качественная и спокойная аналитика. Сейчас самое время начать работать в команде.


Условия подключения 👉🏻 Premium доступа

Подключить 👉🏻 @Trader_31
Пишите, я вышлю все необходимые инструкции
Post #4041 5.27K
Транснефть - зачем ей нужен Газпромбанк?

Казалось бы, что может пойти не так у естественной монополии, которая просто индексирует тарифы и прокачивает нефть? Однако свежий отчет Транснефти показывает, что даже здесь расходы способны расти быстрее доходов. Добавим снижение процентных доходов, неожиданную покупку доли в Газпромбанке и получаем уже сомнительный кейс. Давайте разбираться.

⛽️ Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,9% до 740,1 млрд рублей. Прибыль акционеров при этом снизилась на 3,3% до 148,3 млрд. Во втором квартале ситуация немного лучше: выручка +5,8% до 378,8 млрд, чистая прибыль +3,1% до 75,3 млрд рублей. Индексация тарифов помогает, но в полноценный рост прибыли не конвертируется.

Главная проблема - расходы. EBITDA за полугодие сократилась на 4,1% до 294,9 млрд рублей, а во втором квартале просела на 5,9% до 140,1 млрд. Маржа упала с 41,6% до 37%. Операционные расходы без амортизации выросли на 8,1%, причем ФОТ прибавил 17,7%, а материальные затраты - 19,1%. Получается, собственная себестоимость бизнеса сейчас растет значительно быстрее тарифной выручки.

📊 При этом баланс остается практически образцовым. На конец июня у Транснефти было 122,4 млрд рублей денежных средств и еще 320,1 млрд на депозитах против 157,4 млрд кредитов и займов. Чистая денежная позиция превышает 280 млрд рублей. Капзатраты за полугодие практически не изменились и составили 157,7 млрд, поэтому нового инвестиционного цикла пока не наблюдаем.

Но к денежной подушке возникают вопросы. Уже после отчетной даты Транснефть потратила 40 млрд рублей на покупку 7,52% голосующих акций Газпромбанка. Для компании сумма небольшая, однако мне такие истории с госпомощью не нравятся. Тем более финансовые доходы уже сократились с 72,1 до 56,6 млрд рублей, а вместе со снижением ставки огромная кубышка будет приносить все меньше. Теперь часть денег еще и ушла в непрофильную инвестицию.


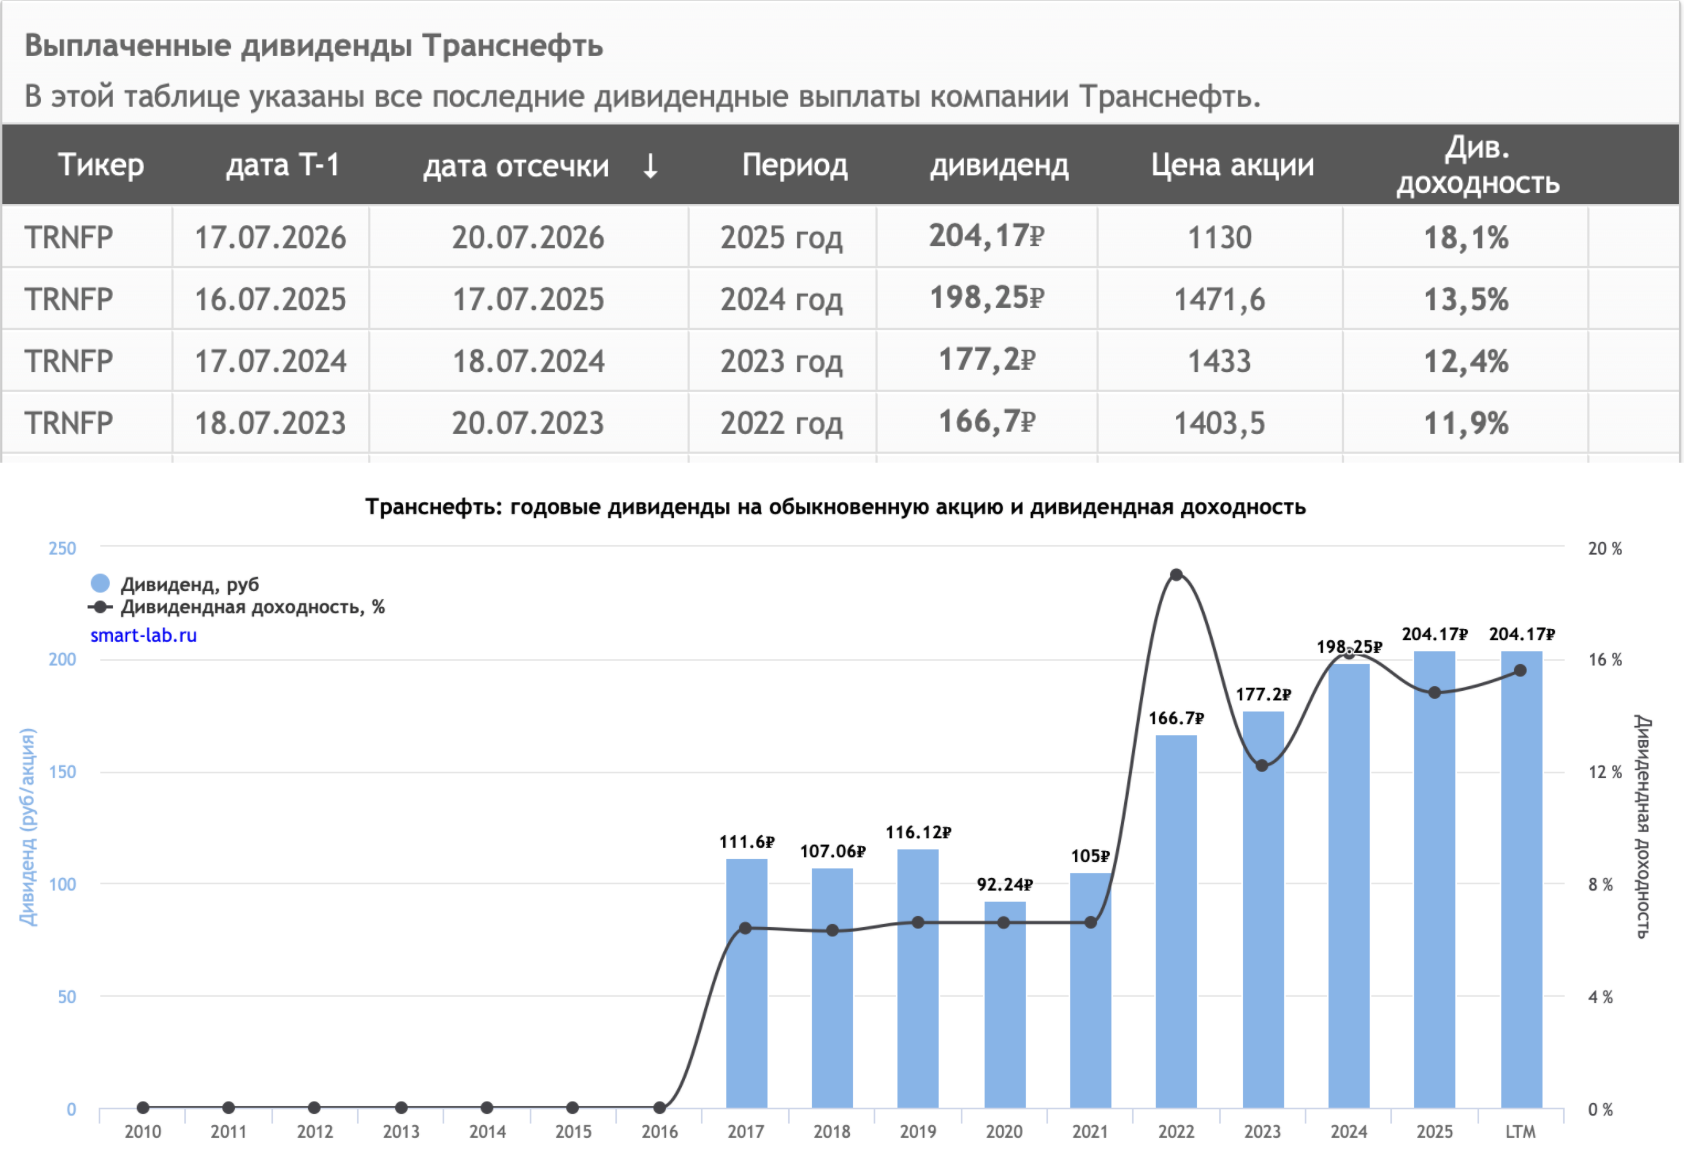
💰 С дивидендами пока все стабильно. За 2025 год акционеры получили 204,17 рубля на акцию против 198,25 рубля годом ранее. При этом компания торгуется примерно за 3 годовых прибыли и около 1х EV/EBITDA. Выглядит очень дешево, но дисконт взялся не из воздуха: расходы растут, процентные доходы падают, а риск атак БПЛА сохраняется.

Транснефть по-прежнему остается сильной дивидендной историей с отличным балансом. Но одних низких мультипликаторов для переоценки недостаточно. Я бы хотел увидеть стабилизацию расходов и EBITDA-маржи, а заодно понять, не появятся ли новые способы распорядиться деньгами компании без участия миноритариев.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4040 3.67K
Freedom и иск Генпрокуратуры - стоит ли инвесторам волноваться?

В начале октября в картотеке Тверского суда Москвы появился иск замгенпрокурора к Тимуру Турлову и структурам Freedom Holding. Новость разошлась быстро, и часть подписчиков со счетами в Freedom Broker закономерно начала задавать вопросы. Я и сам озадачился, ведь у меня открыт там и брокерский, и банковский счета. Предлагаю отбросить эмоции и посмотреть на дело так, как я смотрел бы на любой корпоративный риск.

⚖️ Итак, ответчиками записаны сам Турлов, американская Freedom Holding Corp., кипрская Freedom Finance Europe Ltd., ещё одна компания и партнёр бизнесмена. Суть требований не раскрыта, беседа назначена на 15 октября. Первое, что бросается в глаза, это география: холдинг зарегистрирован в США и котируется на Nasdaq, брокер работает в Евросоюзе под надзором CySEC. Исполнять решение московского районного суда в этих юрисдикциях попросту негде.

Второй момент касается того, что у группы осталось в России. Брокера и банк в РФ холдинг продал в феврале 2023 года с одобрения ЦБ, сейчас это «Цифра брокер» и «Цифра банк». Нынешние владельцы к Freedom отношения не имеют, в списке ответчиков их нет, поэтому клиентов «Цифры» история не касается вовсе. Клиентов Freedom Finance тоже: их бумаги учитываются в европейской инфраструктуре, у брокера прямое членство в Euroclear, и российские требования до этого контура не дотягиваются.

Сам холдинг заявил, что сути иска не понимает, активов и деятельности в РФ не имеет, а его бизнес стабильно развивается. Отчётность это подтверждает: выручка за квартал, закончившийся 30 июня, выросла на 40% до $732,5 млн, активы превысили $14 млрд, а зарабатывает группа в Казахстане, Европе и с этого лета - в Турции. Мы подробно уже изучали отчетность с вами.


🇰🇿 Третий момент лежит уже не в юридической, а в политической плоскости. Турлов с 2022 года гражданин Казахстана, его ключевые активы находятся там, и ни один из них в иске не упомянут. Речь о банке, брокере, страховщиках, телекоме и дата-центрах. 26 сентября бизнесмена избрали президентом FIDE, а 7 октября Касым-Жомарт Токаев принял его в администрации и подробно обсуждал задачи по шахматам на уровне государства. Для Астаны Турлов - это системная фигура, а Казахстан и Россия остаются партнёрами, которым проще договориться, чем годами тянуть спор об имуществе, которого в России нет.

В сухом остатке получаем иск без раскрытого предмета к компаниям за пределами российской юрисдикции. Для клиентов Freedom24 и «Цифры» практических последствий я не вижу, а вот за беседой 15 октября понаблюдаю, скорее из интереса к развязке, чем из опасений.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4039 4.56K
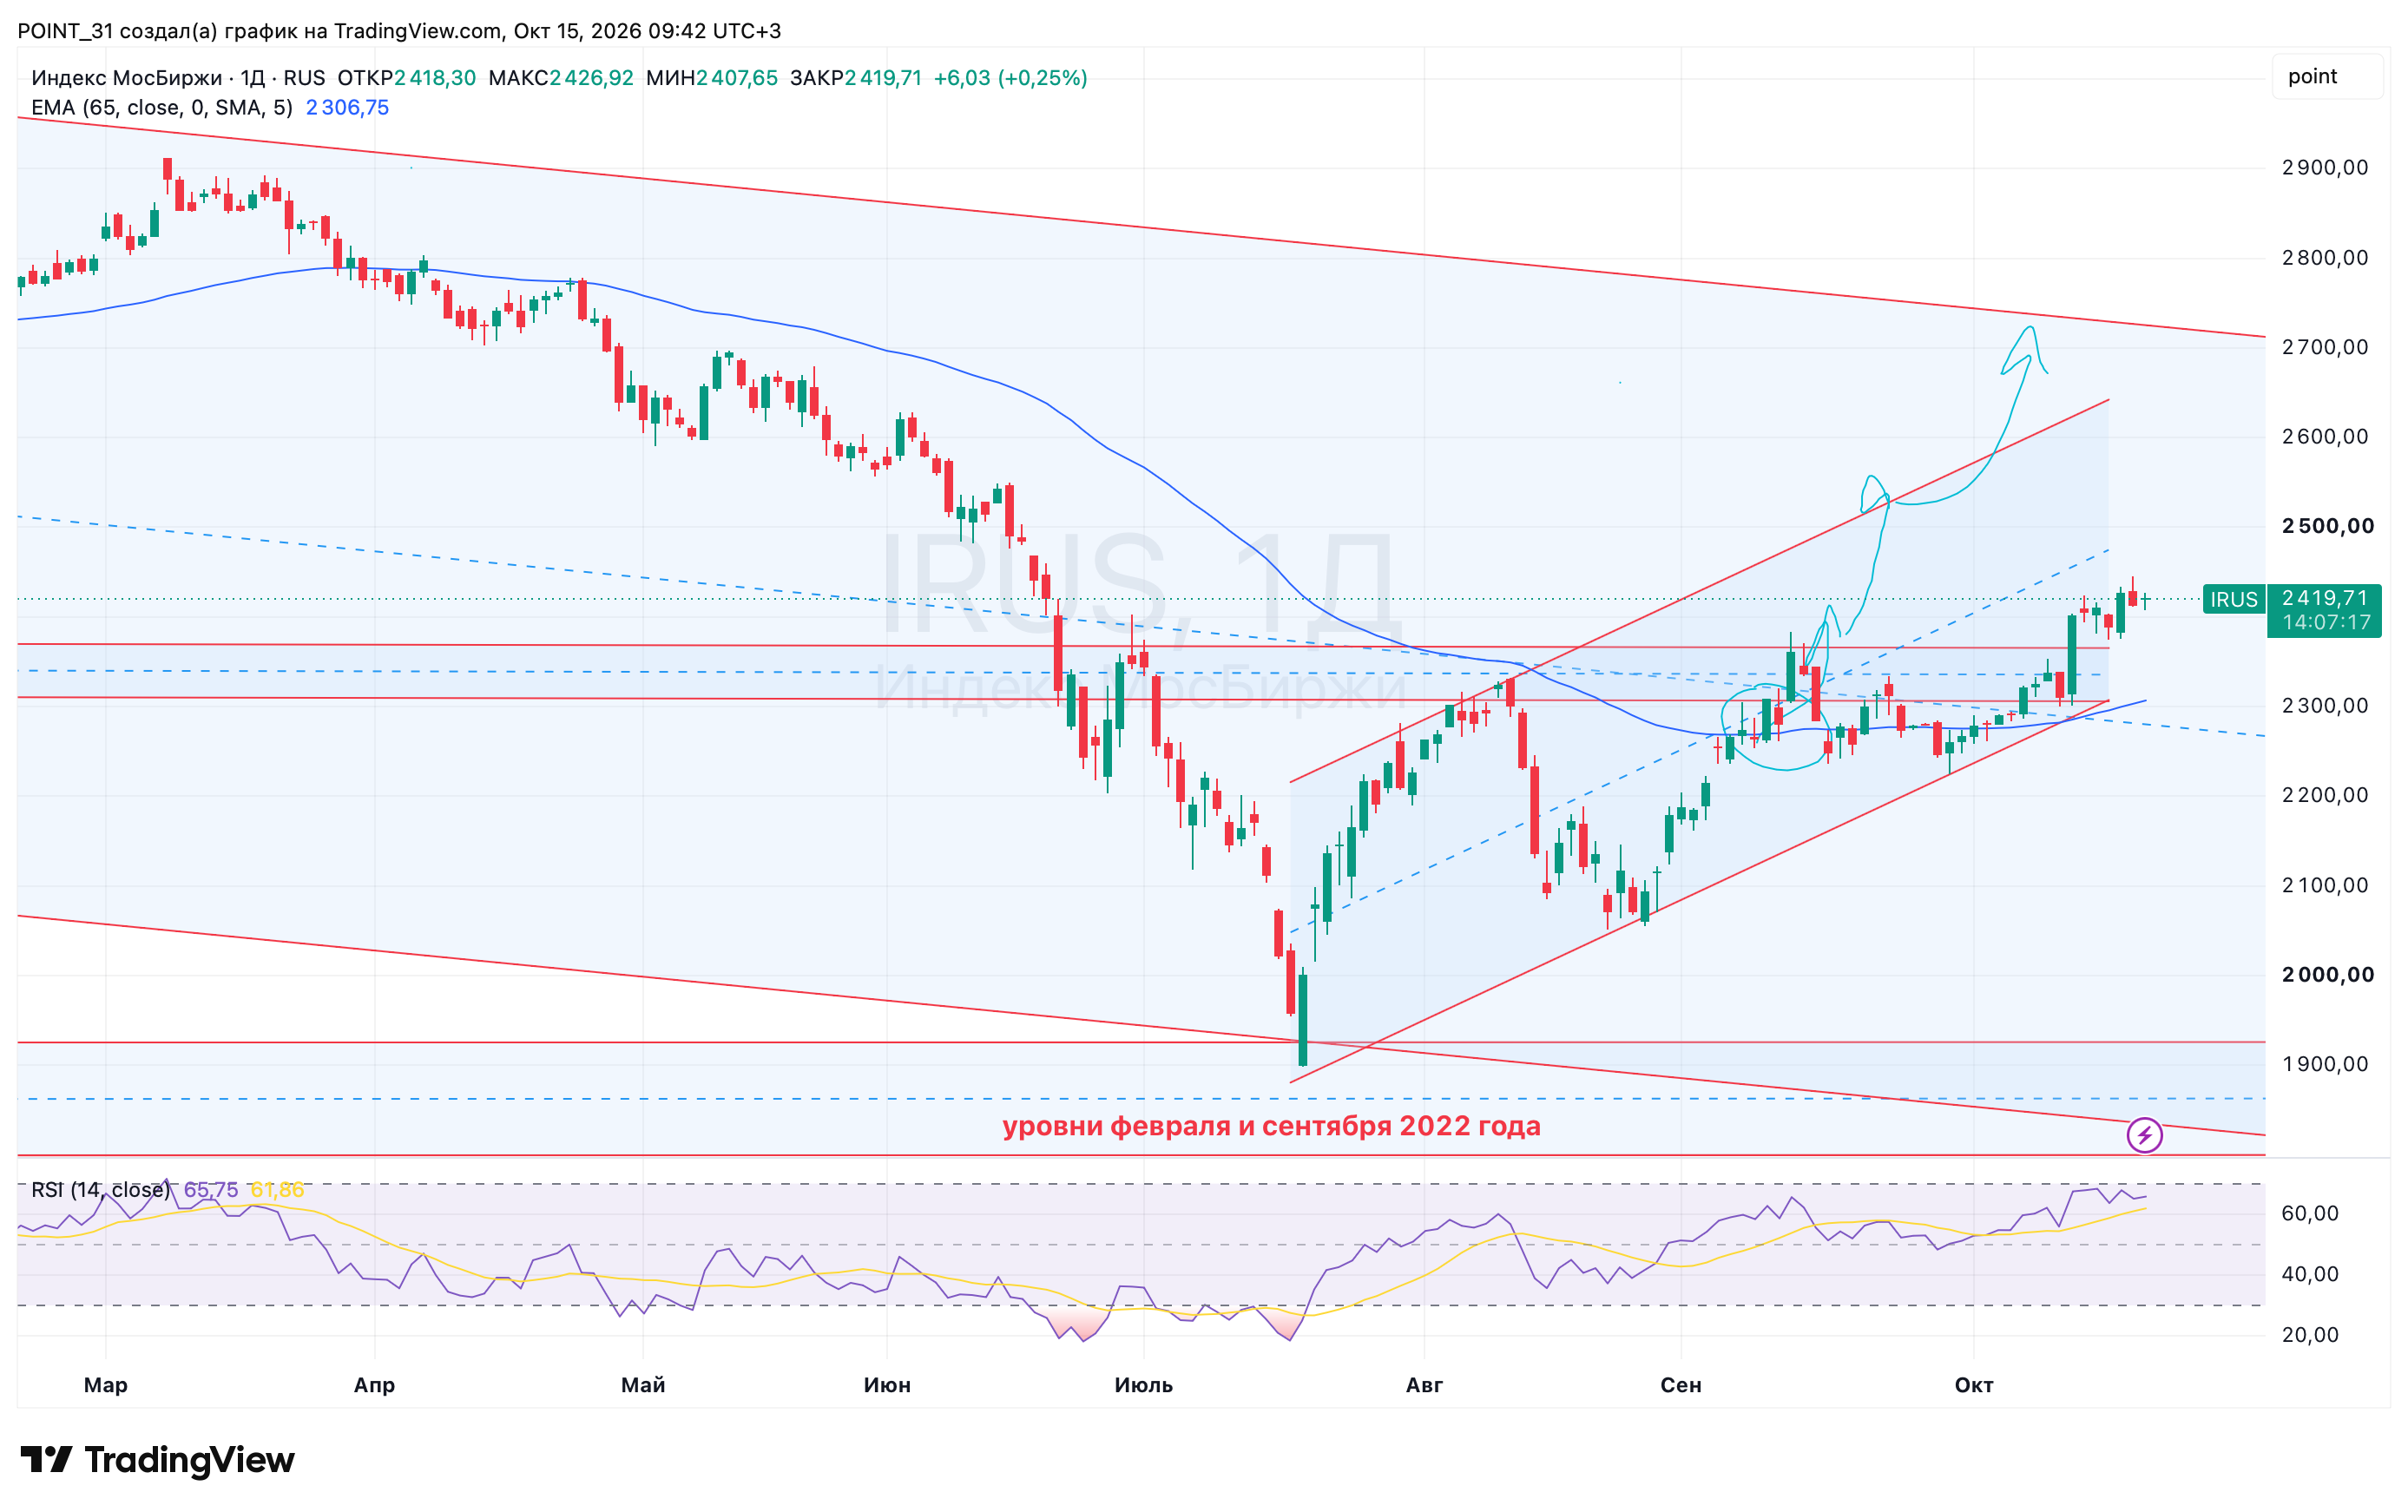
Текущая ситуация на бирже
 
Индекс Мосбиржи медленно, но верно карабкается вверх, завершив торги в среду на отметке 2338 пунктов. Казалось бы, новостной фон далек от позитива, однако на фьючерсном рынке мы наблюдаем рекордный объем шортов по индексу. На этом фоне рынок движется в классической противофазе к мнению большинства спекулянтов. Правда, среднесрочно мы все еще в томительном боковике.
 
📊 Росстат зафиксировал недельный рост потребительских цен на 0,96%. В годовом выражении инфляция ускорилась до 7,1%, превысив верхнюю границу прогнозного диапазона Центробанка (6–7%). Этот всплеск был ожидаемым и во многом обусловлен индексацией тарифов ЖКХ. Минэкономразвития оценило инфляцию без учета тарифов в 0,21%, что все еще много. В этом контексте не стоит ожидать голубиной риторики ЦБ на ближайшем заседании 23 октября, а ставочку могут сохранить на текущих значениях.
 
🏠 В лидерах роста в среду были акции девелопера GloraX, акционеры которого утвердили присоединение компании "Специализированный застройщик НТВО". Несогласным с реорганизацией будет представлено право требовать выкупа акций по цене 44,57 рубля за штуку, что предполагает премию к текущей котировке в 22,6%. Однако здесь есть важный нюанс: оферта доступна лишь тем инвесторам, которые владели бумагами до объявления.
 
⚓️ Стоимость аренды нефтяных танкеров обновила исторический максимум на фоне геополитической напряженности на Ближнем Востоке. Этот фактор вкупе с ослаблением рубля позволит Совкомфлоту порадовать своих инвесторов сильными финансовыми результатами за второе полугодие. А там, глядишь, и дивиденды могут подъехать.
 
⛽️Бумаги Газпромнефти достигли максимума за полтора года. Рынок начинает закладывать щедрые дивиденды от эмитента на фоне благоприятной ценовой конъюнктуры на рынке черного золота и считает, что материнская компания продолжит выкачивать кэш по максимуму. Как я и говорил ранее, ГПН и Татнефть выглядят сейчас лучше прочих нефтяников. По последнему разбор сделаю на следующей неделе.
 
🚗 Основатель Делимобиля Винченцо Трани в интервью Forbes попытался успокоить инвесторов, заявив, что дефолта не будет. Причина - увеличившийся денежный поток. За 11 лет компания ни разу не сорвала сроки оплаты по лизинговым платежам и купонам по облигациям. Однако рынок остался глух к этим аргументам, и бумаги выглядели хуже индекса. Одних вербальных интервенций рынку мало. Спрос на каршеринг сокращается, ЦБ поставил на паузу цикл снижения ставки, а долговая нагрузка эмитента остается заградительной. Будьте аккуратны с этим кейсом.
 
❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4038 4.71K
Русагро - первое полугодие под крылом госструктуры

«Из князи в грязи» - это выражение ближе всего описывает трагичную ситуацию бывшего владельца Русагро Вадима Мошковича и экс-гендиректора Максима Басова. У одного отняли сельхозимперию, у другого - имущество на 3 млрд рублей. Более того, оба находятся под следствием. Я же продолжаю держать руку на пульсе Русагро и сегодня разберу отчетность компании.

🍅 Итак, выручка компании за первое полугодие 2026 года выросла на 9% до 183 млрд рублей. Однако качество этого роста оставляет желать лучшего. Валовая прибыль рухнула на 33,8% до 24,5 млрд рублей, EBITDA составила всего 9,4 млрд, а чистая прибыль практически обнулилась - 56 млн рублей против 4,8 млрд годом ранее. Себестоимость растет значительно быстрее выручки!!!

Выручка масложирового бизнеса выросла на 3% до 103,7 млрд рублей. После модернизации Аткарский МЭЗ вышел на проектную мощность, а производство сырого растительного масла во втором квартале подскочило на 32% до 301 тыс. тонн. Сельхознаправление выглядит эффектнее - выручка выросла в 3,5 раза до 21,6 млрд рублей за счет низкомаржинального трейдинга зерном и соей.

🥩 Главная проблема - мясной сегмент. Выручка сократилась на 10% до 41,6 млрд рублей, а EBITDA обвалилась кратно. Давят низкие цены на свинину на фоне роста предложения и импорта более дешевого мяса. То есть объемы здесь уже не спасают - ухудшилась сама ценовая конъюнктура.

Сахарный бизнес, напротив, нарастил выручку на 49% до 24,6 млрд рублей. Продажи сахара во втором квартале выросли на 47%, однако значительная часть опять пришлась на трейдинговый канал. При этом собственное производство сократилось на 7% из-за более низкой сахаристости свеклы. Получается, обороты растут практически везде, а денег в итоге становится меньше.

⚖️ Параллельно окончательно изменилась корпоративная структура. В мае 65% Русагро были обращены в доход государства, а контроль перешел под управление госструктуре РСХБ-Финанс. При этом летом акционеры одобрили первые с 2021 года дивиденды - 16,48 рубля на акцию. Корпоративный конфликт выплате не помешал, однако делать из одного дивиденда новую стабильную политику я бы пока не стал.

В итоге Русагро под новым контролем операционно продолжает работать, но финансовый результат слабый. Причем пока больше вопросов именно к конъюнктуре и качеству роста выручки, чем к эффективности нового управления. Низкие мультипликаторы выглядят заманчиво, но дисконт здесь вполне заслуженный: прибыль практически исчезла, мясной сегмент буксует, а будущая дивидендная политика неизвестна.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4037 4.98K
НМТП - как порты попали на передовую

Еще недавно транспортный сектор и, в частности, порты считались тихой гаванью. Сейчас же текущая геополитическая ситуация вывела порты на передовую. Как в это тяжелое время выживает НМТП и стоит ли ориентироваться на низкие мультипликаторы? Давайте разбираться.

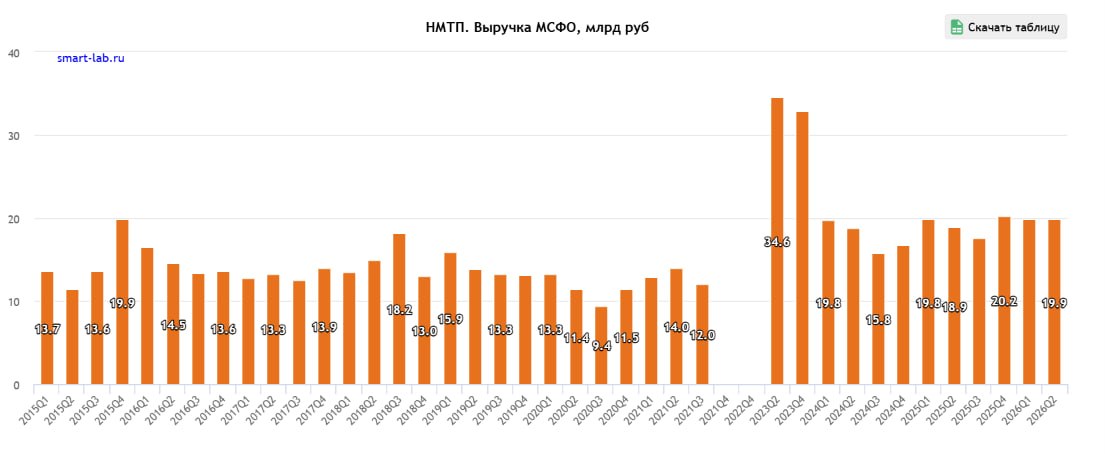
🚢 Итак, выручка компании за первое полугодие 2026 года выросла всего на 2,6% до 39,7 млрд рублей. При этом грузооборот группы увеличился всего на 6,6% до 70,8 млн тонн. Тут стоит обратить внимание, что объемы росли преимущественно за счет менее маржинальных направлений. Не сильно помогла и ежегодная индексация тарифов на перевалку нефти на 5,1%.

Операционная прибыль снизилась на 9,2% до 24,3 млрд рублей, а EBITDA просела на 9,6% до 28 млрд. По рентабельности бьет быстрый рост расходов на ФОТ (+40% г/г). НМТП приходится компенсировать сотрудникам риски, связанные с военными действиями и ударами. Вдобавок расходы на топливо выросли почти в четыре раза.

📊 Несмотря на ухудшение операционки, чистая прибыль внезапно выросла на 8,3%, до 23,3 млрд рублей. Но здесь дьявол в деталях: убыток от курсовых разниц сократился с 3,1 млрд до символических 0,1 млрд. Без этого эффекта динамика чистой прибыли выглядела бы значительно хуже.

Все это данные первого полугодия, а во втором ситуация становится еще интереснее. Главный риск - ограничения на экспорт бензина и дизельного топлива. Для НМТП, где значительная часть грузооборота приходится на нефть и нефтепродукты, это чувствительный удар. На 24 сентября отгрузки дизеля и газойля из черноморских портов впервые упали практически до нуля. Поэтому третий квартал должен показать реальный масштаб проблемы.


💰 На этом фоне P/E около 3,1х и прогнозный дивиденд порядка 0,85 рубля с доходностью ~12,8% выглядят заманчиво. Однако бросаться к кнопке «купить» не спешу. Низкая оценка здесь вполне оправдана, а третий квартал может принести неприятный сюрприз по операционным показателям.

С другой стороны, именно набор этих рисков превращает НМТП в потенциальный «миркоин». Нормализация ситуации вокруг портов и восстановление экспорта нефтепродуктов способны быстро изменить сентимент. Но пока предпочту дождаться отчета за третий квартал - хочется сначала увидеть, насколько сильно нынешняя конъюнктура ударила по деньгам компании.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4036 5.41K
Система - игры в Монополию

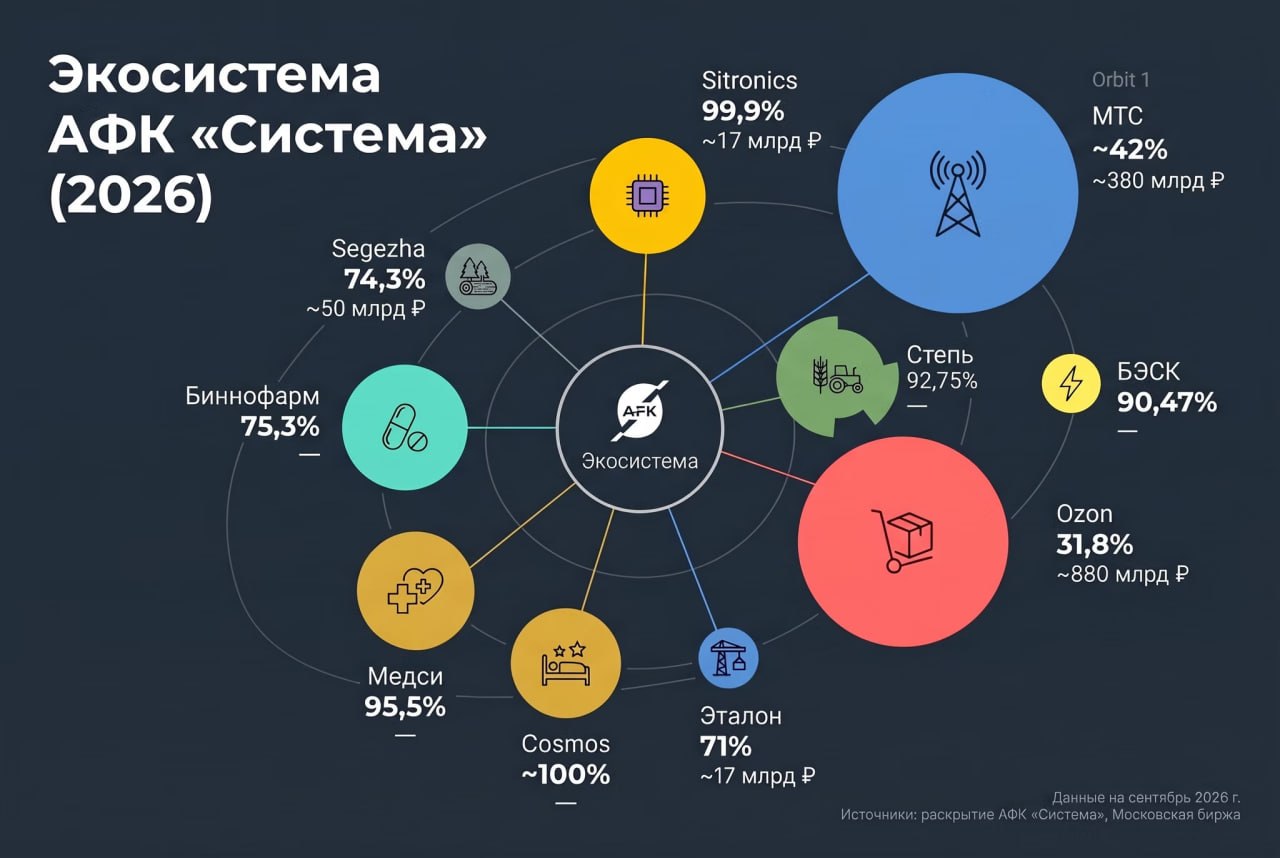
Заглянул я тут в полугодовую отчетность Системы и заметил 10 млрд рублей в строчке с прибылью за второй квартал. В 2025 году в ней фигурировал убыток в 50 ярдов. За полугодие, правда, акционерам все равно достался убыток в 35,4 млрд. Причем сама АФК признает, что квартальный плюс обеспечили разовые факторы. Что же происходит с одним из крупнейших инвестиционных холдингов страны? Давайте разбираться.

💰 Итак, выручка за шесть месяцев 2026 года выросла на 6,5% до 639,5 млрд рублей, скорректированная OIBDA на 21,9% до 211 млрд. Операционно дочки продолжают расти, но на уровне акционеров вся эта красота растворяется. Собственный капитал, относящийся к АФК, остается отрицательным - минус 206 млрд рублей.

Главная проблема прежняя - огромный долг. Чистый долг корпоративного центра сократился на 13,8% к марту до 330,5 млрд рублей, и это первое снижение за три года. Однако консолидированный долг Группы достиг безумных 1,43 трлн. Только финансовых расходов пришлось понести за полугодие на 166 ярдов. Все это тяготит холдинг, и вот какое решение он принял.

Во втором квартале АФК закрыла сделку с ВТБ на 320 млрд рублей, заложив пакет Ozon до конца 2030 года. Ставку нам не раскрыли, да и сама суть этой сделки не совсем понятна. Формально акции остаются собственностью Системы, но конструкция хорошо показывает потребность холдинга в ликвидности. Напоминает игру в «Монополию»: если приходится закладывать свою самую жирную карточку, дела явно идут не лучшим образом.


💰 Дополнительные деньги планируют искать через IPO Медси и Cosmos. Сначала рассматриваются частные сделки, затем выход на биржу осенью 2026-го или весной 2027 года. Формально привлеченные средства должны остаться внутри самих компаний, однако пик погашений долга АФК приходится как раз на 2026–2027 годы. Поэтому вопрос, насколько долго эти деньги будут находиться в дочках, для меня остается открытым.

В итоге Система по-прежнему остается заложником собственного долга. Даже хорошие результаты дочерних компаний с трудом доходят до акционеров, потому что значительную часть заработанного забирают кредиторы. Холдингу критически необходимы дальнейший делеверидж и снижение ключевой ставки. Раньше вывод на IPO дочек сулил раскрыть акционерную стоимость, сейчас - необходимый механизм выживания холдинга.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4034 4.52K
🎬 Пятничный стрим от ИнвестТемы «Поговорим о деньгах»

Вы думали я не вернусь с очередным эфиром на тему денюжков? Не угадали - стриму быть! Сегодня обсудим, почему на фоне снижения инфляция люди все сильнее чувствуют рост цен, как подорожание коммуналки бьет по кошельку, что происходит с федеральным бюджетом и почему россияне все чаще берут автомобили в кредит на рекордные сроки.

🌐 Ссылка на YouTube

🌍 Cсылка на VK Видео

📹 Cсылка на RuTube

🙂 Ссылка на Twitch

Начало в 20:00 мск. Присоединяйтесь!
Post #4033 4.18K
Криптовалюты среди нас!

Натолкнулся на новый раздел в приложении Альфа-Инвестиций. Оказывается там теперь можно покупать и продавать криптовалюту. Биткоин, Ethereum, Solana и другие, всего насчитали более 100 монет.

Для доступа нужна верификация: номер телефона, почта и фото с паспортом. После этого в приложении появляется криптосчёт - он пополняется рублями, выводить можно тоже в рублях или криптой.

Замечу, что всё это работает внутри одного приложения Альфа-Инвестиций - переходить на сторонние платформы не требуется. В общем буду тестировать, вам сообщу результаты.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4031 4.32K
Selectel - два купона на выбор!

Совсем недавно я озадачился поиском облигаций, которые закрыли бы мне две базовые потребности: дали эффективную доходность с премией к дальним ОФЗ и были надежные, с рейтингом выше «А». И я вам хочу сказать, что выбор не так велик. Тогда я подобрал для себя 8-й выпуск Селектела, а сейчас готовится еще 2 интересных выпуска. Давайте изучим их.

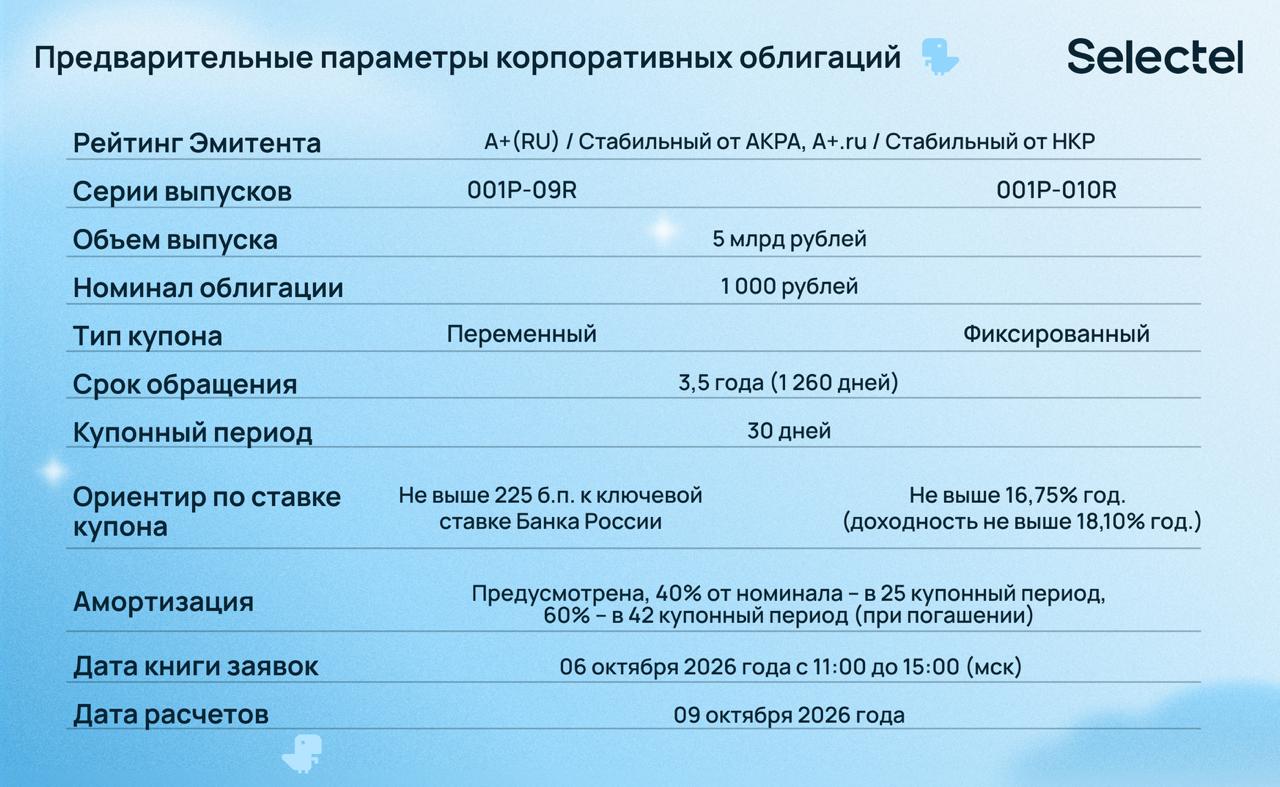
💼 Итак, 6 октября Selectel планирует открыть книгу заявок на два выпуска облигаций общим объемом 5 млрд рублей. По серии 001P-09R предусмотрен переменный купон по формуле: ключевая ставка ЦБ + не более 2,25%, а по серии 001P-10R - фиксированный купон не выше 16,75% годовых, что соответствует эффективной доходности до 18,10%. Выплаты ежемесячные, срок обращения обоих выпусков - 3,5 года.

Примечательно, что эмитент предусмотрел амортизацию: 40% номинала будет погашено спустя два года, оставшиеся 60% - при завершении 42-го купонного периода. Такая структура немного сокращает дюрацию и позволяет инвестору раньше вернуть часть капитала. Мне не очень нравятся амортизации, но в этом случае она выглядит комфортной.


🦖 Привлеченные средства Selectel планирует направить на финансирование инвестиционной программы, которая нужна для роста бизнеса. Напомню, что по итогам первого полугодия 2026 года выручка Selectel выросла на 14% до 10,2 млрд рублей, а скорректированная EBITDA достигла 5,4 млрд рублей. Рентабельность по EBITDA остается на очень высоком уровне - 53%.

При этом компания продолжает активно инвестировать в развитие инфраструктуры и закупку оборудования, поэтому долговая нагрузка постепенно выросла. Отношение чистого долга к скорректированной EBITDA LTM на конец июня составило 2,1х. Для Selectel показатель остается вполне контролируемым с учетом высокой маржинальности и рекуррентного характера выручки.

✅ Кредитные рейтинги эмитента находятся на высоком уровне A+(RU) от АКРА и A+.ru от НКР со стабильным прогнозом. Selectel уже хорошо знаком долговому рынку: сейчас в обращении находятся четыре выпуска облигаций суммарным объемом 24,5 млрд рублей, также компания погасила четыре предшествующих размещения. Для меня это важный фактор - компания регулярно выходит на рынок и имеет сформированную историю обслуживания долга.

В итоге инвестору предлагают достаточно понятный выбор. Флоатер подойдет тем, кто не ожидает быстрого снижения ключевой ставки, а фиксированный купон позволяет зафиксировать текущую доходность на фоне дальнейшего смягчения ДКП. С учетом рейтинга, сильной операционной рентабельности и понятного драйвера спроса новый выпуск Selectel выглядит интересным вариантом для облигационной части портфеля.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4030 5.29K
Текущая ситуация на бирже
 
Индекс Мосбиржи торгуется в томительном боковике под отметкой в 2300 п. Сверху нас ждет целая россыпь сопротивлений, начиная с зоны 2300-2370 пп. и заканчивая скользящей средней EMA65 и средним уровнем нисходящего канала. Пробивать все это будет сложно, но возможно. Главное - получить позитивный сигнал от геополитики и ЦБ. Правда, я сомневаюсь, что в ближайшее время мы его получим.
 
📊 Инфляционный фон остается стабильно высоким. Росстат представил традиционные недельные данные, сообщив о росте показателя на 0,12%. Октябрь принесет более высокие цифры на фоне индексации тарифов ЖКХ. Это вкупе с пересмотром дефицита бюджета на 2026 год не оставляет регулятору иного выбора, как сохранить ключевую ставку на заседании в конце месяца. В этом контексте доходность десятилетних ОФЗ приближается к отметке в 17%, что уменьшает инвестиционную привлекательность акций.
 
🍏 Глава Х5 Игорь Шехтерман на ежегодной конференции для поставщиков озвучил результаты с января по август. Продажи в Пятерочке выросли на 9,3%, в Перекрестке - на 7%, а дискаунтер Чижик показал рост на 31,1%. В июле-августе компания смогла немного прибавить по темпам роста, однако они по-прежнему остаются ниже целевых значений, прописанных в стратегии. Ключевой вызов для фудритейлера - борьба за трафик. Покупатели стали предельно рациональными: они ищут скидки и в принципе стали реже совершать спонтанные покупки.
 
🏢 Сектор недвижимости переживает еще более глубокий стресс. С сегодняшнего дня вступили в силу изменения в условиях семейной ипотеки. Единой ставки в 6% больше не будет - она теперь зависит от региона и количества детей в семье. Наибольшая доля семейной ипотеки в структуре продаж наблюдается у ЛСР, Самолета и Эталона, и неудивительно, что бумаги эмитентов выглядят хуже как индекса Мосбиржи, так и других девелоперов в лице GloraX и АПРИ.
 
🩺 Совет директоров Мать и дитя рекомендовал дивиденды за первое полугодие в размере 38 рублей на акцию, что ориентирует на доходность около 3%. Компания продолжает направлять большую часть прибыли на выплаты акционерам, несмотря на активный трек слияний и поглощений. Однако инвесторам стоит учитывать, что маржинальность бизнеса будет снижаться на фоне приобретения менее рентабельных активов.
 
🗿 Рубль укрепился к юаню до пятинедельного максимума. Этот тренд может сохраниться до конца октября, так как в экономику начинает поступать валютная выручка от высоких цен на нефть, которая традиционно приходит с временным лагом около двух месяцев.
 
❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4029 5.31K
Магнит - долг превращает крепкую операционку в убыток

Продуктовые ритейлеры еще несколько лет назад воспринимались как одни из главных бенефициаров высокой инфляции, но теперь рост цен на полке уже не гарантирует рост прибыли. Да и инфляция держится в районе всего 6%. Высокая ставка раздувает процентные расходы, покупатель становится осторожнее, а масштаб бизнеса требует все больше денег на поддержание эффективности. Сегодня разбираемся с Магнитом.

🍏 Итак, выручка за первое полугодие 2026 года выросла на 12,8% до 1,89 трлн рублей. EBITDA прибавила 12,1% до 96 млрд, рентабельность сохранилась на уровне 5,1%, а валовая маржа подросла до 23,2%. Однако вместо прошлогодней прибыли в 6,5 млрд получили убыток в 1,9 млрд рублей. LFL-продажи выросли на 6,4%, причем практически весь результат обеспечил средний чек - трафик остался на месте.

Часть роста выручки дала «Азбука вкуса», которая консолидируется с мая 2025 года. При этом сами магазины Магнита вполне живы, а онлайн-оборот вообще вырос на 70% до 132 млрд рублей. Проблема в расходной части: затраты на персонал и коммуналку растут быстрее продаж. В результате даже увеличение среднего чека пока не приводит к улучшению рентабельности.


📊 Главная проблема Магнита - долг. Чистый долг вырос на 20,3% г/г до 518 млрд рублей, а NetDebt/EBITDA составляет 2,9х. Чистые процентные расходы достигли 48,1 млрд - практически столько же, сколько операционная прибыль. Средняя стоимость долга снизилась до 16%, но объем займов вырос, поэтому эффект от удешевления фондирования пока незаметен. Неудивительно, что в мае АКРА снизила рейтинг компании с AAA до AA+.

Менеджмент уже нажал на тормоз. CAPEX сократили на 46% до 36,8 млрд рублей, а новых магазинов открыли всего 212 против 933 годом ранее. Операционный денежный поток при этом восстановился до 51 млрд рублей после прошлогоднего оттока. Однако направить эти деньги на полноценный делеверидж пока не получается: значительная часть ресурсов продолжает уходить на обслуживание долга. Дивидендов нет уже второй год, и что-то мне подсказывает, что и за 2026 год акционеры останутся без выплат.

Получается, что выручка Магнита растет, маржа приемлемая, онлайн набирает обороты, денежный поток восстановился. Но долг в 518 млрд рублей превращает крепкую операционку в убыток для акционеров. Добавляет негатива продление РЕПО акций компании. Тех самых, оферту по которым так ждут инвесторы. От акций пока держусь в стороне и слежу за долгом.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Post #4028 5.01K
Допэмиссия Яндекса на 11 млн акций. Ждать ли навеса акций?

Появилась новость, что Яндекс планирует провести дополнительный выпуск сразу 11 млн акций под программу мотивации сотрудников. Для миноритариев это может прозвучать как размытие долей, но механика LTIP устроена иначе. Давайте во всем разбираться.

📊 Итак, 11 млн - это всего около 2,8% от текущего уставного капитала компании. Важно то, что это не 11 млн бумаг, которые в какой-то момент после выпуска одновременно выйдут на рынок. Это максимальный резерв, рассчитанный под потребности LTIP минимум до конца 2027 года, и реализовываться он будет еще дольше.

Право участников программы реализовать опционы растянуто на несколько лет. Фактическая передача акций происходит по мере наступления момента вестинга, поэтому одномоментного навеса сразу на 11 млн не возникнет.


До фактической передачи сотрудникам эти акции хранятся у администратора программы мотивации, они не предоставляют права голоса, и по ним не выплачиваются дивиденды. Полноценные экономические и корпоративные права появляются только после получения бумаг участниками программы.

📱 Даже получение сотрудником акции не означает ее автоматическую продажу. Передача бумаги участнику программы и ее последующий выход на рынок - два отдельных события, между которыми очень часто есть лаг по времени. Сотруднику выгоднее реализовать акции по более выгодной цене - это, кстати, увязывает интересы участников LTIP и миноритариев.

Смысл этого выпуска в том, чтобы один раз создать достаточный запас под максимальные прогнозируемые потребности LTIP до конца следующего года и больше не возвращаться к новым допэмиссиям каждый квартал, как это было раньше. Для компании и рынка это технически снижает неопределенность.

❗️Не является инвестиционной рекомендацией
ИнвестТема
Older posts →

About this channel

How can I read @particular_trader without a Telegram account?
TGViewer shows the public web preview Telegram publishes for ИнвестТема | Литвинов Владимир: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does ИнвестТема | Литвинов Владимир have?
ИнвестТема | Литвинов Владимир (@particular_trader) has 35.4K subscribers on Telegram, refreshed roughly every 30 minutes.
Does ИнвестТема | Литвинов Владимир know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →