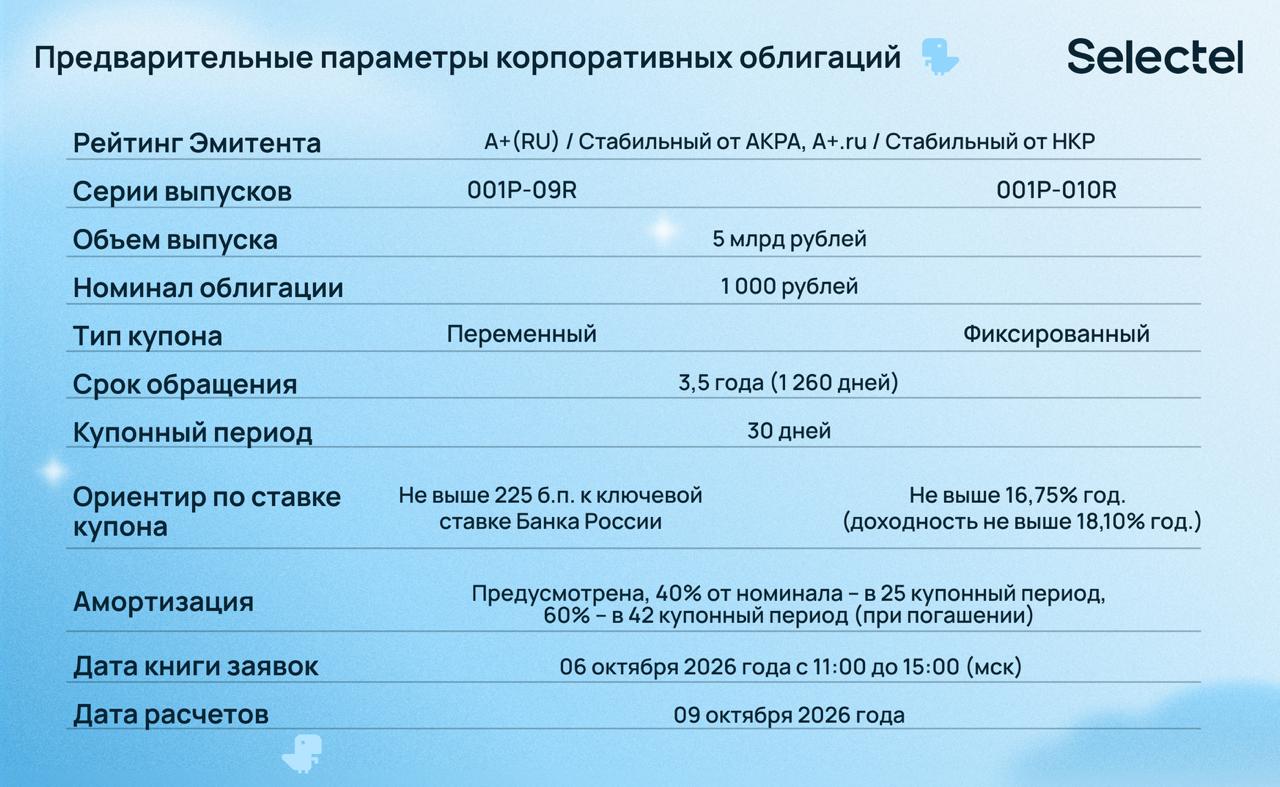
Совсем недавно я озадачился поиском облигаций, которые закрыли бы мне две базовые потребности: дали эффективную доходность с премией к дальним ОФЗ и были надежные, с рейтингом выше «А». И я вам хочу сказать, что выбор не так велик. Тогда я подобрал для себя 8-й выпуск Селектела, а сейчас готовится еще 2 интересных выпуска. Давайте изучим их.
💼 Итак, 6 октября Selectel планирует открыть книгу заявок на два выпуска облигаций общим объемом 5 млрд рублей. По серии 001P-09R предусмотрен переменный купон по формуле: ключевая ставка ЦБ + не более 2,25%, а по серии 001P-10R - фиксированный купон не выше 16,75% годовых, что соответствует эффективной доходности до 18,10%. Выплаты ежемесячные, срок обращения обоих выпусков - 3,5 года.
Примечательно, что эмитент предусмотрел амортизацию: 40% номинала будет погашено спустя два года, оставшиеся 60% - при завершении 42-го купонного периода. Такая структура немного сокращает дюрацию и позволяет инвестору раньше вернуть часть капитала. Мне не очень нравятся амортизации, но в этом случае она выглядит комфортной.
🦖 Привлеченные средства Selectel планирует направить на финансирование инвестиционной программы, которая нужна для роста бизнеса. Напомню, что по итогам первого полугодия 2026 года выручка Selectel выросла на 14% до 10,2 млрд рублей, а скорректированная EBITDA достигла 5,4 млрд рублей. Рентабельность по EBITDA остается на очень высоком уровне - 53%.
При этом компания продолжает активно инвестировать в развитие инфраструктуры и закупку оборудования, поэтому долговая нагрузка постепенно выросла. Отношение чистого долга к скорректированной EBITDA LTM на конец июня составило 2,1х. Для Selectel показатель остается вполне контролируемым с учетом высокой маржинальности и рекуррентного характера выручки.
✅ Кредитные рейтинги эмитента находятся на высоком уровне A+(RU) от АКРА и A+.ru от НКР со стабильным прогнозом. Selectel уже хорошо знаком долговому рынку: сейчас в обращении находятся четыре выпуска облигаций суммарным объемом 24,5 млрд рублей, также компания погасила четыре предшествующих размещения. Для меня это важный фактор - компания регулярно выходит на рынок и имеет сформированную историю обслуживания долга.
В итоге инвестору предлагают достаточно понятный выбор. Флоатер подойдет тем, кто не ожидает быстрого снижения ключевой ставки, а фиксированный купон позволяет зафиксировать текущую доходность на фоне дальнейшего смягчения ДКП. С учетом рейтинга, сильной операционной рентабельности и понятного драйвера спроса новый выпуск Selectel выглядит интересным вариантом для облигационной части портфеля.
❗️Не является инвестиционной рекомендацией
ИнвестТема