
Складской рынок России к концу года может превысить 60 млн кв. м
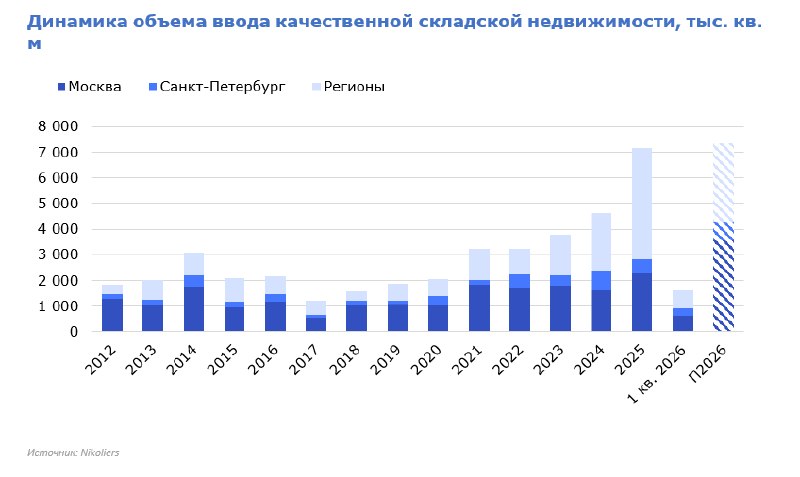
В первом квартале 2026 года в России было введено 1,6 млн кв. м качественной складской недвижимости, следует из данных Nikoliers. Из этого объема 73%, или 1,2 млн кв. м, пришлось на BTS-проекты (проекты под нужды конкретного заказчика) и собственное строительство. По итогам года к вводу заявлено рекордные 7,4 млн кв. м, а при реализации всех проектов совокупный объем качественного складского предложения в стране может достичь 63 млн кв. м, превысив знаковую отметку в 60 млн кв. м. На Московский регион в январе—марте пришлось 38% нового предложения, или 621 тыс. кв. м, а по итогам всего 2026 года в Москве и области ожидается ввод 3,6 млн кв. м.
Региональные рынки при этом впервые опередили Москву и область по объему нового складского предложения. В регионах без учета Московского региона и Петербургской агломерации за квартал было введено 723 тыс. кв. м, из которых 66% пришлось на проекты, построенные под нужды двух игроков — WB и Ozon. Общий объем готового качественного предложения в регионах по итогам квартала составил 22,4 млн кв. м, а к концу года может увеличиться до 24,8 млн кв. м. Лидерами по ожидаемому годовому вводу станут Казань с 332 тыс. кв. м, Новосибирск с 294 тыс. кв. м, Саратов с 277 тыс. кв. м, Ярославль с 195 тыс. кв. м и Краснодар с 180 тыс. кв. м.
Несмотря на это, спрос в регионах за год снизился с 144 тыс. до 85 тыс. кв. м. Драйверами рынка остаются классический ритейл и маркетплейсы, на которые приходится 83% сделок аренды и продажи. Доля готовых вакантных площадей с учетом субаренды составила 5,2%, или 1,2 млн кв. м, а средняя ставка аренды в классах A и B сократилась на 2%, до 10,2 тыс. руб. за кв. м в год. На этом фоне рынок складской недвижимости переходит от фазы сверхвысокой активности 2023–2024 годов к более сдержанной модели развития.
Post #3547
261
- ❤ 1
- 👍 1
- 🔥 1