
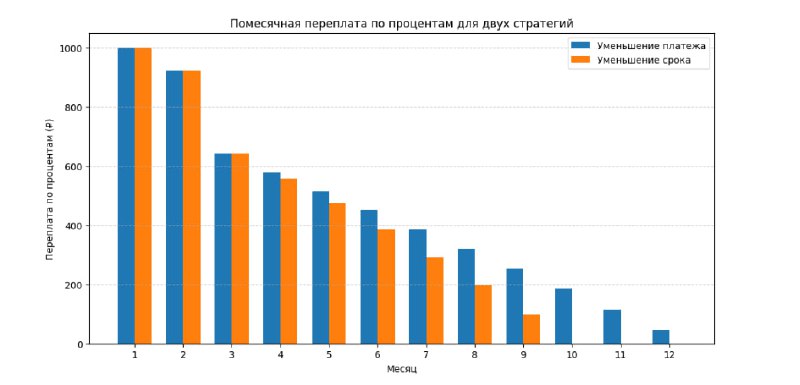
Спойлер: лучше вообще не брать слишком большой кредит.
Но если вы уже взяли, сейчас расскажу, как не слить бюджет на проценты банку.
Тема непосредственно касается меня лично, тк я плачу довольно солидную ипотеку и терять на переплате мне совсем не хочется 🚬
Итак, платёж по кредиту рассчитывается как аннуитет.
Формула расчёта слишком сложная, поэтому просто запомним эту фразу для семейного застолья, когда вас спросят, что вы знаете о финансах 😂.
Проценты начисляются на остаток долга каждый месяц.
Это значит, что:
в начале, как только вы подписали кредитный договор
Ниже будет пример, где механика заработка банка станет понятнее.
Чтобы немного отыграть у банка, единственная стратегия — гасить досрочно.
При досрочном погашении кредита у нас есть два варианта:
1️⃣— уменьшить платёж (срок остаётся тем же)
2️⃣— уменьшить срок (платёж остаётся прежним)
Если кратко: всегда выгоднее гасить кредит с уменьшением СРОКА, а не платежа.
Почему? Потому что, чем дольше держать долг — тем дольше начисляются проценты и тем больше переплата.
Пример (сейчас будет много циферок, устраивайтесь поудобнее 🤳):
*иллюстрация примера — на картинке к посту.
Допустим, у нас есть кредит на 100 000 ₽ со ставкой 12% годовых.
Срок: 12 месяцев
Ежемесячный платёж (по формуле аннуитетного платежа): ≈ 8 885 ₽
Годовая ставка — это стоимость денег за год.
Чтобы посчитать помесячный %: 12% / 12 мес = 1%.
Сумма процентов за месяц =
(остаток долга) × 1%
Месяц #1:
Сумма процентов:
100 000 × 1% = 1000 ₽
Уплата в основной долг:
8 885 ₽ - 1 000 ₽ = 7 885 ₽
Остаток долга:
100 000 - 7 885 = 92 115 ₽
Месяц #2:
Сумма процентов:
92 115 × 1% = 921 ₽.
Уплата в основной долг:
8 885 ₽ - 921 ₽ = 7 934 ₽
Остаток долга:
92 115 - 7 934 = 84 181 ₽
Месяц #3:
Сумма процентов: 84 151 × 1% = 842 ₽
Уплата в основной долг:
8 885 − 842 = 8 043 ₽
Остаток долга:
84 181 ₽ - 8 043 = 76 108 ₽
Вы поняли логику :)
Допустим, мы хотим внести досрочно 20 000 ₽ через 2 месяца.
Новый остаток долга:
84 181 ₽ - 20 000 ₽ = 64 151 ₽
1️⃣ Если уменьшать платёж:
срок остаётся 10 месяцев, новый ежемесячный платёж по аннуитетной формуле: 6 770 ₽.
Месяц #3:
Сумма процентов: 64 151 × 1% = 642 ₽
Уплата в основной долг:
6 770 − 642 = 6 128 ₽
❗️Остаток долга:
64 151 − 6 128= 58 023 ₽
... и так 10 месяцев.
Общая переплата по процентам:
≈ 5 300 ₽ (за первые 2 мес 1 921 + последующие 10 мес)
2️⃣ Если уменьшать срок: платёж остаётся 8 885 ₽, новый срок по аннуитетной формуле: ≈7.5 месяцев.
Месяц #3:
Сумма процентов: 64 151 × 1% = 642 ₽.
Уплата в основной долг:
8 885 − 642 = 8 243 ₽
❗️Остаток долга: 64 151 − 8 243 = 55 908 ₽
Общая переплата по процентам:
≈ 4 500 ₽ (за первые 2 мес 1 921 + последующие 7.5 мес)
Вобщем, вы поняли: выгоднее платить больше и быстрее👍.
Когда всё же подходит вариант со снижением платежа:
➖нестабильная работа
➖есть непредвиденные расходы
➖вы готовы переплатить за комфортный платёж в моменте.
Ещё один вопрос, который волнует многих:
🔣Гасить по-немногу каждый месяц, или реже, но бОльшей суммой 💵🔣
Из примера выше видно, что выгоднее гасить понемногу каждый месяц, тк:
✅ долг уменьшается сразу
✅ проценты начисляются на меньшую сумму
Но при высоких ставках на вклады, мне было выгодно зарабатывать на вкладе 💵
и я отправляла крупную сумму поплакав, что шуба снова откладывается на погашение долга по ипотеке спустя долгое время.
📎Сохраняйте в закладки, чтобы развивать свою финансовую грамотность 💙
💭 А вы как относитесь к кредитам? Знали ли про эти нюансы?
Мем к посту - в комментарии 😁