TGViewer
Channel Public Channel
NataliaBaffetovna | Инвестиции

NataliaBaffetovna | Инвестиции

@natalibaff

РЕКЛАМА и связь со мной: @NataliaBaffetovna

МАХ: https://max.ru/NataliBaff
Subscribers
43.3K
Photos
2.8K
Videos
57
Links
2.4K
Recent Posts 17 shown
Post #7998 2.14K
💼 Подборка каналов для тех, кто хочет лучше разбираться в деньгах, инвестициях и просто быть в теме.

Тут собрали полезные каналы — можно найти для себя что-то интересное 👀

🎙️  РадиоТабах — об экономике точно, серьезно и компетентно. Авторский канал доцента экономического факультета МГУ Антона Табаха.

📰headlines_for_traders —Фундаментальный анализ и долгосрочные инвестиции на рынке РФ последние 4 года показывают слабые результаты. Headlines и Ренат Валеев, CFA, предлагают альтернативу: торговые сигналы +90% с начала года против −23% у IMOEX. Нас читают 2 000+ инвесторов. Бесплатный дайджест — headlines.ru

🔹Уютный Трейд — Один из старейших и самых уважаемых каналов об инвестициях, на который должен быть подписан каждый. Рассказывает и показывает, что покупает. Подписывайтесь, все вопросы отпадут моментально!

🦥Sid // Инвестиции — ну и напоследок, САМЫЙ яркий и нужный канал про финансы, фондовый рынок и инвест-трэш.
Качественная аналитика приправлена юмором и личными историями от Сида (автора знаменитых "Слёз Пульса"). У него лучшие фирменные "прожарки" облигаций и акций, обязательно присоединяйтесь!

❗️Инвестируй или проиграешь — ну и напоследок мощнейший канал от практика с 18-летним стажем, на который вы обязаны подписаться! Автор не просто рассказывает теорию, а на практике показывает, как анализировать компании, объясняя при этом что купить, когда и почему. В кризис такие знания дороже всего. Подписывайтесь — потом спасибо скажете!

📩 Сотрудничество и реклама — @evvvaafr
  • ❤ 4
  • 😁 1
  • 🤔 1
Post #7997 2.6K
Давайте посмотрим динамику результатов по каждой компании с начала года, а также там есть результаты индекса ОФЗ и Мосбиржи

Из 104 компаний только результаты 17 компаний смогли обогнать безриск страны (индекс ОФЗ).

Индекс Мосбиржи полной доходности принёс убыток 11,2% с начала года

Индекс RGBI (ОФЗ) принес +2,7%

Учтите, на графике динамика результатов с учетом дивидендов.

Отдельные истории типа Хэндерсон, НЛМК и тд за эти полгода не пострадали так сильно, чтобы падать на 35-45%.


Динамика выглядит ужасно, но классные компании есть и я их покупаю✊
  • 👍 37
  • 🤔 8
  • ❤ 5
  • ⚡ 2
  • 😁 1
  • 👀 1
Post #7996 2.91K
Стоит ли покупать, часть 1.

⛽️ Лукойл. Компания супер надежная, занимает самую большую долю в индексе Мосбиржи, платит огромные дивиденды, чистый долг отрицательный. Супер компания. Держу и покупаю.

🏦 Сбер. Самая надежная компания Россия, практически безрисковая. Надежные дивиденды. Я не держу, но только из-за того, что премия за риск для меня недостаточная, ищу более рисковые идеи.

⛽️ Газпром. Вот она очень рисковая идея. Компания продается за даром, FCF восстанавливается, платежеспособность восстанавливается. При возвращении к дивам в ближайшие годы, компания будет однозначно намного дороже.

📱 Яндекс. Компания является самой надежной в секторе, при этом предлагает неплохой потенциал для самой надежной компании роста. Я не держу из-за уклона своего портфеля в стороны будущих дивидендов, но присматриваюсь.

⛽️ Татнефть. Мой общий взгляд на компанию остается сдержанным. Несмотря на то, что Татнефть остается надежной с денежной позицией 133 млрд руб., потенциал у нее один из самых низких в секторе.

🏦 Т-технологии. Т-Банк остается перспективным игроком на российском финансовом рынке, но с сильными конкурентами в банковском секторе типа Сбер. Пока Сбер такой привлекательный, остальные банки выглядят сомнительно.

🔋 Новатэк. Последние годы для Новатэка были сложными, и пока компания не восстановит свои темпы роста бизнеса, идея покупки выгладит сомнительно. Дивиденды в ближайшие годы будут низкими, но есть большой плюс – отрицательный чистый долг.

💿 Норникель. Масштабная инвестиционная программа и повышенная налоговая нагрузка ограничивают потенциал быстрого возврата к прежнему уровню дивидендных выплат. Это отличная идея в период роста цен конкретно на их портфель металлов и девальвации рубля, но с учетом роста конкуренции на рынке металлов со стороны Китая и Индонезии, Норникелю в текущих условиях будет сложно расти, так как мировая экономика продолжает стагнировать. Смотрю на компанию нейтрально.

⛽️ Роснефть. Слабая отчетность, долговая нагрузка и долгосрочная низкая дивдоходность перечеркивают любую идею. Компания даже сейчас не торгуется дешево.

📦 Ozon. Очень интересная компания для покупки в портфель роста. Это супер бизнес, который нужен уже почти каждому в России, а из-за текущих рисков компании торгуется с хорошим дисконтом.


Если нужно продолжение с кратким мнением, поставьте любую реакцию 🫡
  • 🔥 137
  • ❤ 80
  • 👍 68
  • 🤝 12
  • 👌 9
  • 🫡 8
  • 👀 2
  • 🦄 2
  • 🥴 1
  • 🤣 1
Post #7994 3.95K
Как может выглядеть условно самый безопасный дивидендный портфель

Сразу уточню: полностью безопасных акций не существует. В данном случае под безопасностью я понимаю не отсутствие волатильности, а устойчивость бизнеса, умеренную долговую нагрузку и высокую вероятность сохранения дивидендов.

Для подборки я использовала три основных критерия:

— за последние 15 лет или с момента IPO компания отменяла дивиденды не более 0–2 раз;
— у большинства компаний отрицательный чистый долг, а максимальная долговая нагрузка среди нефинансовых эмитентов составляет менее 1,6х;
— ожидаемая дивидендная доходность в 2026–2027 годах превышает 10% годовых.

В итоговый список вошли:

• ЛУКОЙЛ с дивидендной доходностью 16,5%
• Сбербанк — 15,4%
• HeadHunter — 12,9%
• Татнефть-п — 10,0%
• Московская биржа — 13,4%
• МТС — 13,8%
• ДОМРФ — 15,8%
• Транснефть-п — 16,5%
• Газпром нефть — 13,7%
• Башнефть-п — 18,9%
• НМТП — 15,8%
• Займер — 14,7%
• Россети Центр и Приволжье — 16,8%
• Ленэнерго-п — 12,6%

Прогнозная дивидендная доходность такого портфеля составляет около 15% годовых.

Дополнительный фактор устойчивости — небольшая диверсификация сектора. При этом большинство компаний торгуется с умеренными мультипликаторами: прогнозный P/E в основном находится в диапазоне примерно от 2х до 5,8х.


Подойдет ли этот портфель всем? — НЕТ. Это консервативный портфель, агрессивный инвестор будет искать большие риски с большим потенциалом
  • 👍 75
  • ❤ 17
  • 🤔 11
  • ✍ 6
  • 🥴 3
  • 😁 2
  • ❤‍🔥 1
  • 🤣 1
Post #7993 4.31K
Сравнение полной доходности индекса ОФЗ и индекс Мосбиржи

♥️Индекс Государственных облигаций Московской Биржи полной доходности — основной индикатор рынка российского государственного долга. Он включает наиболее ликвидные ОФЗ с дюрацией более одного года, рассчитывается в режиме реального времени по методам совокупного дохода (с учетом купонов). Историческая эффективная доходность за последние 10 лет составила около 7% годовых. Сейчас же эффективная доходность индекса составляет около 16,5% — исторически отличное время для инвестиций в облигации.

♥️Индекс МосБиржи полной доходности — ценовой, взвешенный по рыночной капитализации (free-float) композитный индекс российского фондового рынка, включающий наиболее ликвидные акции крупнейших и динамично развивающихся российских эмитентов, виды экономической деятельности которых относятся к основным секторам экономики.
Индекс полной доходности рассчитывается в дополнение к ценовым индексам и отражает изменение суммарной стоимости российских акций с учетом дивидендных выплат. Историческая эффективная доходность за последние 10 лет составила около 8% годовых.

Так куда инвестировать?

В моем портфеле около 55% облигаций и около 45% акций
  • 👍 39
  • ❤ 14
  • 🤔 13
  • 🤣 5
  • 🤝 1
Post #7992 3.97K
RGBI — это ценовой индекс ОФЗ, он падает, когда растут доходности (процентные ставки и премии за риск) и наоборот. Причины роста доходностей обычно три: скачок ключевой/рыночных ставок, повышенные инфляционные ожидания и увеличение риск‑премии России (санкции, рубль, нефть, бюджет, ликвидность).

Почему провалы совпали с отмеченными периодами:

🔴Кризис 2008, глобальный кредитный шок и дефицит ликвидности — распродажа риск‑активов, включая ОФЗ в большей степени нерезидентами.
🔴Обвал нефти и давление на рубль — рост инфляционных ожиданий.
🔴ЦБ ужесточал политику и поддерживал рубль — рост ставок денежного рынка.
В итоге доходности ОФЗ резко выросли, цены на облигации упали.

🔴2014–2015 (Крым/санкции + нефть) — Появилась санкционная премия за риск и отток нерезидентов из ОФЗ.
🔴Одновременно рухнула нефть и рубль — инфляционный всплеск.
🔴ЦБ в декабре 2014 поднял ключевую ставку до 17% — резкий скачок доходностей.
В итоге сильное падение ОФЗ и падение индекса.

🔴2022–2024 (СВО, санкции, мобилизация)
🔴Шок неопределенности и жесткие санкции (финансовая изоляция, блокировка нерезидентов) — премия за страновой риск выросла.
🔴Волатильность рубля и рост инфляционных ожиданий — ЦБ поднял ставку до 20% в феврале 2022, затем новые подъёмы ставок в 2023–2024.
🔴Мобилизация усилила ожидания по рискам и отток в защитные инструменты.
Всё это давило на цены ОФЗ и на RGBI.

Общий вывод: в каждом эпизоде рынок переоценивал российский суверенный риск и инфляцию, а ЦБ повышал ставки. Вместе с санкциями, рублевой волатильностью и (в 2022–2024) большим предложением ОФЗ это приводило к росту доходностей и падению RGBI.

Для чего я это все пишу. Мне сейчас часто говорят, что идеи в длинных ОФЗ нет, но это не так.

Давайте посмотрим положительную динамику после наступления негативного сценария.

🟣Февраль 2009 года — апрель 2010 года (за 14 мес) RGBI вырос на 46,9%

🟣Январь 2015 года — апрель 2018 года (3 года и 3 мес) RGBI вырос на 46,2%

🟣Февраль 2022 года — август 2022 года (за полгода) RGBI вырос на 33%

Сейчас с последнего падения в 2024 году индекс вырос на 16% и нужно понимать, что ставку только начали снижать и срок этого снижения возможно будет аналогичен снижению в 2015-2018 гг., тогда ставку снижали 3 года и 3 мес с 17% до 7,25%. (Рост ОФЗ был на 46,2% — ЭТО БЕЗ УЧЕТА КУПОНОВ ЗА 3 года и 3 мес, то есть это еще около 42% купонам, то есть инвесторы тогда заработали более 85% за 3,25 лет).

Кстати, среднее значение индекса с 04.01.2003 по н.в. составило 125,8, а сейчас RGBI составляет 112,28.
  • 👍 47
  • ❤ 23
  • 🤔 13
  • 🥴 7
  • 🔥 1
Post #7991 3.84K
🏛 График ставки ЦБ и доходности 10-летних ОФЗ

Может ли ЦБ остановить цикл снижения ставки?

Да. Во-первых, сейчас сложная ситуация с бензином, во-вторых, импорт может начать расти, будет сильно давить на рубль и из-за существенной девальвации Банк России может притормозить со снижением.

Но пока существенных факторов за смену цикла ставки нет.

Прилагаю график зависимости ставки ЦБ и доходности 10-летних ОФЗ
  • 👍 35
  • ❤ 19
  • 😁 3
  • 😐 2
  • 🤝 1
Post #7987 4.94K
🏢 HIGH LIFE: готовые видовые квартиры в центре Москвы

В сегменте премиальной недвижимости сегодня особенно важны не только адрес и архитектура, но и то, насколько продуманной будет повседневная среда. Жилой комплекс HIGH LIFE от девелопера PIONEER — пример проекта, где эти параметры объединены в единую концепцию.

Проект расположен на Павелецкой, в пяти минутах от Садового кольца. В его составе — шесть башен высотой от 24 до 47 этажей, двухуровневый двор-парк площадью 2 га, а также клубная инфраструктура, которая включает лаундж-пространство, фитнес-зал, сауну, beauty-зоны, коворкинг и частный кинозал.

Отдельного внимания заслуживают квартиры на высоких этажах. Из башен открываются виды на Москву-реку, Москва-Сити, Дом музыки, Кремль, МГУ и другие знаковые объекты столицы.

Первая очередь уже сдана, вторая — активно строится. В продаже осталось всего несколько готовых квартир. Это позволяет рассматривать HIGH LIFE не только как проект на перспективу, но и как вариант с возможностью заселения без ожидания завершения строительства. С начала реализации стоимость предложения в HIGH LIFE увеличилась более чем в 2,5 раза. При этом по итогам восьми месяцев 2026 года проект вошёл в топ-3 премиального сегмента по объёму продаж на Павелецкой.

Стоит отметить, что в локации появились новые общественные пространства, благоустроенные набережные, парки, а историческое окружение Замоскворечья дополняется ресторанами, магазинами, культурными объектами и современной городской инфраструктурой.

Подробнее о проекте, доступных видовых квартирах.
  • 🤮 17
  • ❤ 9
  • 😁 6
  • 👍 5
  • 👻 1
  • 🗿 1
Post #7986 4.74K
Структура моего личного дивидендного портфеля
  • 👍 61
  • 😨 19
  • ❤ 13
  • 🤣 12
  • 👏 4
  • 💊 4
  • 👀 3
Post #7985 5.59K
Боковик принято считать «скучным» рынком — нет тренда и очевидной истории. При этом в нём хорошо работает структурный подход: уровни держатся, реакции предсказуемы, и объёмный анализ читается чище, чем в моменты хаоса.

Это и показал один из участников Альфа-Турнира на акциях Газпрома: две недели консолидации между 91,5 и 94, затем — чёткий вход на 91,71 с выходом на 94,15. Как итог, 2,66% прибыли за торговый день.

Показать своё мастерство на турнире для трейдеров можно до конца года. Призовой фонд — 200 млн рублей, ещё 30 тысяч призов — для участников на срочном рынке.
  • ✍ 19
  • ❤ 14
  • 👌 10
  • 👍 9
  • 👎 7
  • 🔥 7
  • 🤮 5
  • 🥱 5
Post #7984 3.85K

Forwarded from ПРОГНОЗЫ ПО КОМПАНИЯМ

🗣Что будет с длинными ОФЗ при ставке ЦБ 10-11% через 2 года?

Длинные ОФЗ-ПД остаются одним из ключевых инструментов, чувствительных к дальнейшему снижению ставки. Если регулятор возобновит цикл смягчения и будет снижать ставку по 0,25% на каждом заседании, то через 2 года ставка будет около 10%, а наибольший потенциал переоценки сохраняется у выпусков с максимальной модифицированной дюрацией.

В представленной таблице рассчитан сценарий для длинных ОФЗ-ПД при последовательном снижении ставки по 0,25%. При таком развитии событий эффективная доходность по ряду выпусков может снизиться более чем на 4,5 п.п., что создает потенциал роста цены в диапазоне 29-31% в зависимости от дюрации и параметров конкретного выпуска.

С учетом купонного дохода совокупная доходность по длинным ОФЗ-ПД в рассматриваемом сценарии способна превысить 60% всего за 2 года.

Таким образом, длинные ОФЗ-ПД при реализации сценария дальнейшего снижения ставки остаются одним из наиболее интересных инструментов на рынке рублевого долга, сочетая высокий купонный доход и значительный потенциал прироста цены.

Держу длинные ОФЗ-ПД с максимальной дюрацией более чем на половину портфеля и реинвестирую купоны
  • 👍 67
  • ❤ 14
  • 😁 11
  • 🙈 7
  • ✍ 3
  • 🔥 2
  • 🤷‍♀ 1
  • 🤝 1
Post #7983 5.6K
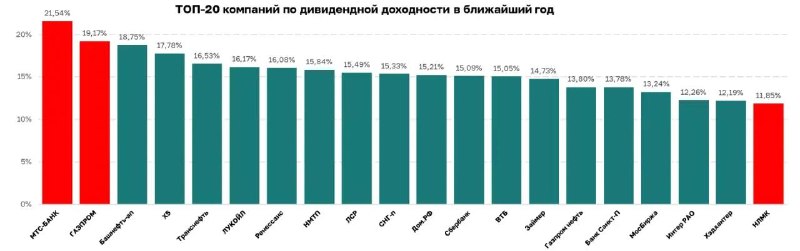
📊Перед вами ТОП-20 компаний по дивидендной доходности в ближайшие 12 мес

Я держу половину этих компаний в дивпорфтеле

Красным указаны компании, у которых очень большой риск очередного снижения/отмены дивидендов
  • 👍 55
  • ❤ 15
  • 🔥 9
  • 💊 5
  • 🤔 4
Post #7982 5.78K
📊 Давайте посмотрим на текущее финансовое положение компаний

В таблице показатель платежеспособности каждой компании (чистый долг/EBITDA) — помогает оценить, насколько компания способна погасить свои долги.

Чистый долг — это сумма всех долгов компании за вычетом её денежных средств и их эквивалентов.
EBITDA — это прибыль до вычета процентов, налогов и амортизации.

Соотношение чистого долга к EBITDA показывает, сколько лет компаниям потребуется, чтобы погасить свои долги, если они будут использовать всю свою EBITDA на это при условии, что EBITDA будет оставаться на одном уровне. Чем меньше это значение, тем финансово устойчивее считается компания.

Зеленым выделила те, которые ЗАРАБАТЫВАЮТ на высоких ставках, так как их чистый долг отрицательный

Желтым выделила те, которые в основном чувствуют себя нормально в период высоких ставок, их платежеспособность на хорошем уровне

Оранжевым выделила те, которые испытывают дополнительную нагрузку из-за высокой стоимости обслуживания долга

Красным выделила те, которые могут не справиться с обслуживанием долга
  • 👍 62
  • ❤ 18
  • 🤔 10
  • 🙏 3
  • 😁 1
  • 🤝 1
Post #7981 4.46K

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 32
  • ❤ 17
  • 🤔 9
  • 🥴 2
Post #7980 4.43K

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 33
  • ❤ 17
  • 🤔 2
  • 🤣 1
Post #7979 5.85K
Текущие ожидания по компаниям индекса Мосбиржи на 2 года
  • 👍 51
  • ❤ 13
  • 🔥 10
  • 👀 6
  • 🤣 4
  • 🤝 1
Post #7978 4.67K

This post (sticker, poll or similar) has no web preview. Open in Telegram

  • 👍 29
  • ❤ 17
  • 🤔 11
  • ✍ 2
  • 🥴 1
Older posts →

About this channel

How can I read @natalibaff without a Telegram account?
TGViewer shows the public web preview Telegram publishes for NataliaBaffetovna | Инвестиции: recent posts, photos, videos and the subscriber count, with no app, login or account.
How many subscribers does NataliaBaffetovna | Инвестиции have?
NataliaBaffetovna | Инвестиции (@natalibaff) has 43.3K subscribers on Telegram, refreshed roughly every 30 minutes.
Does NataliaBaffetovna | Инвестиции know I viewed it here?
No. Public channel previews carry no viewer identity, and TGViewer has no accounts or tracking of what you look up.
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →