
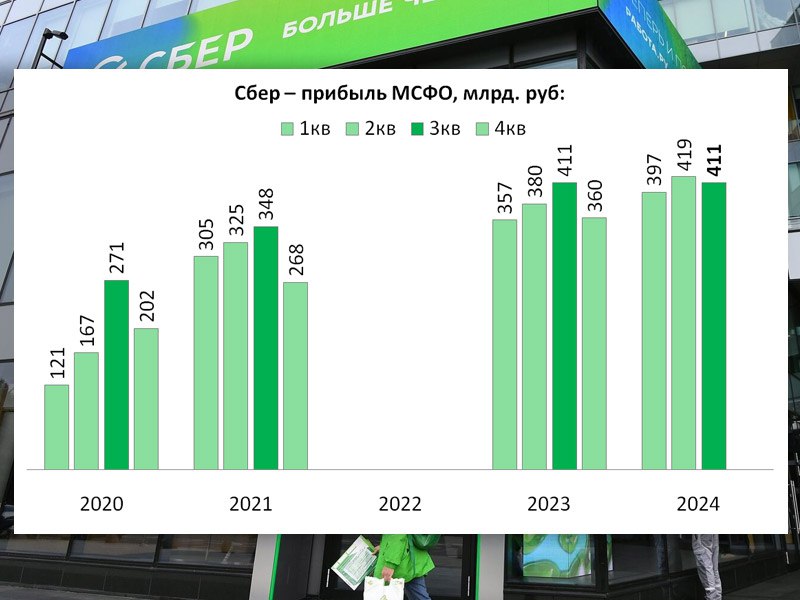
▫️Прибыль 3кв: 411 млрд. (-0,1%), 9 мес: 1227 млрд. (+6,8%)
▫️ROE 3кв: 25,4% (-2,2 пп), 9 мес: 25,2% (-1 пп)
✅Растут процентные и комиссионные доходы, при этом процентная маржа держится на среднегодовом уровне
🔹Основной рост дало корпоративное кредитование, розничное существенно замедлилось из-за высокой ключевой ставки. В ближайшие месяцы ожидают аналогичный эффект и по корпоратам
🔹Зафиксировали отложенные обязательства по новому налогу на прибыль 25%, без них был бы очередной рекорд
✅Сохранили годовой прогноз ROE выше 23%. Планируют заработать «значительный размер прибыли» в 4 квартале, и распределить 50% на дивиденды
💰За 9 мес. банк заработал нам 27,2 руб. на акцию. Если 4 квартал будет на уровне прошлого года, итоговый дивиденд составит 33-33,5 руб. С поправкой на обещанный «значительный размер» – чуть выше, дивдоходность к текущей цене ~14% годовых
⚠️Достаточность капитала Н20.0 снизилась до 12,9% за счет распределения дивидендов за 2023. Нижний порог длявыплат по дивполитике – 13,3%. Если не будет существенных потрясений, Сбер к этой цифре придет естественным путем за пару кварталов (а с учетом важности этих выплат для бюджета – полагаю, что придет любыми путями). Но запаса прочности под выплаты за 2025 год уже не останется
📊P/B=0,84 P/E LTM=3,4. Для Сбера дешево, исторически – покупать в такие периоды было выгодно, мнение прежнее. Вопрос только в том, не затянется ли этот период низкой оценки слишком надолго