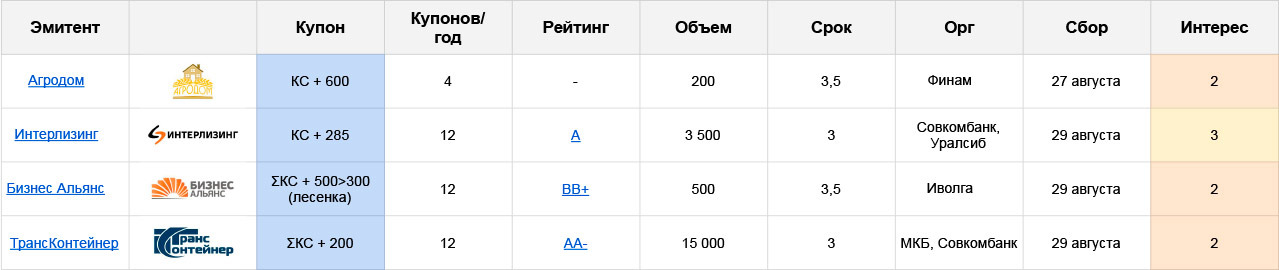
👉Ссылка на полную табличку с размещениями
🌾 Агродом: без рейтинга, флоатер КС + 600, квартальн. купон, 3,5 года, 200 млн.
Очередной сельхозторговец, вслед за Байсэлом, и со все теми же рисками оптового трейдинга. Кроме этого, Агродом примечателен явным несоответствием размера займа масштабам своего бизнеса: ебитда 2023 года – менее 30 млн., прибыль – 186 тыс. рублей. Текущая годовая стоимость обслуживания долгов – менее 10 млн., а с новым выпуском она скакнет сразу до ~60 млн.
Отправлять сюда хоть сколько-то ощутимые деньги просто страшно, на любых условиях. Спред формально высокий, но для эмитента из очень неспокойного сектора, да еще и без рейтинга – уже и не сказать, что выдающийся. Тем более, здесь будет квартальный пересчет купона, что при еще одном возможном повышении КС – большой минус. Тот случай, когда оптимальным считаю посмотреть со стороны и поберечь нервы
🚙 Интерлизинг: A, флоатер КС + 285, квартальн. купон, 3,5 года, 200 млн.
Паттерн по большинству лизинговых компаний схожий: 2023 был крайне успешным годом, позволил резко нарастить бизнес и получить хорошие, зачастую рекордные финрезультаты
Интерлизинг тут не исключение, их портфель вырос на 57% до 83 млрд., ЧПД – на 45% до 4,4 млрд., прибыль – на 40%, до 1,9 млрд. По новому бизнесу компания осталась на 12 месте рэнкинга Эксперт РА, и это тоже хорошо (и это не стагнация, все вокруг тоже растут). Соразмерно вырос долговой портфель (+60%) и расходы на его обслуживание (+62%)
Что произошло дальше, мы пока не знаем, МСФО за полугодие до сих пор не опубликована. По аналогии с Европланом можно предположить, что новых рекордов в этом году ждать не стоит. Но в целом, все в порядке, и недавнее повышение рейтинга кажется вполне уместным
А вот стартовый спред сильно привлекательным не выглядит. Для ориентира можно посмотреть на:
▫️свежие ПКБ
RU000A108U72 и Джи Групп RU000A108TU5 / RU000A109981 – обе A-, КС+300, торгуются под номиналом▫️и Самолет
RU000A1095L7 – A+, КС+275, ~100,2%Интерлизинг на этом фоне ничего сильно выдающегося не предлагает, запас на снижение нулевой, и плюс серийность – размещают уже четвертый выпуск за год. Без снижения – для диверсификации сойдет, но набрать по номиналу, а то и ниже, наверняка можно будет и со стакана
🚧 Бизнес Альянс: BB+, флоатер ΣКС + 500>400>300 (лесенка), ежемес. купон, 3,5 года, 500 млн.
Тоже лизинг, та же история бурного роста в 2023 году, только с более низкой базы, те же хорошие цифры и та же +1 ступенька рейтинга (причем сразу с позитивным прогнозом, в следующем году есть шансы выбраться в BBB-грейд)
Был бы здесь фиксированный спред КС+500 – было бы очень хорошее предложение. Но лесенка вниз его сильно портит (снижение каждый год). И это квальские 500 млн. – объем большой, в простыне наверняка висеть будет еще долго. Как, впрочем, и все предыдущие выпуски эмитента, им не привыкать
🚂 ТрансКонтейнер: AA-, флоатер ΣКС + 200, ежемес. купон, 3 года, 15 млрд.
Перенесено с прошлой недели, на этот раз сбор уже точно будет. Мнение по выпуску не изменилось, большого смысла участвовать не вижу