
🍏 X5 Retail (FIVE) – отчет за 1 полугодие 2024. Взлетает быстрее, чем цены на продукты. Отдельно выношу цифры за 2 квартал:
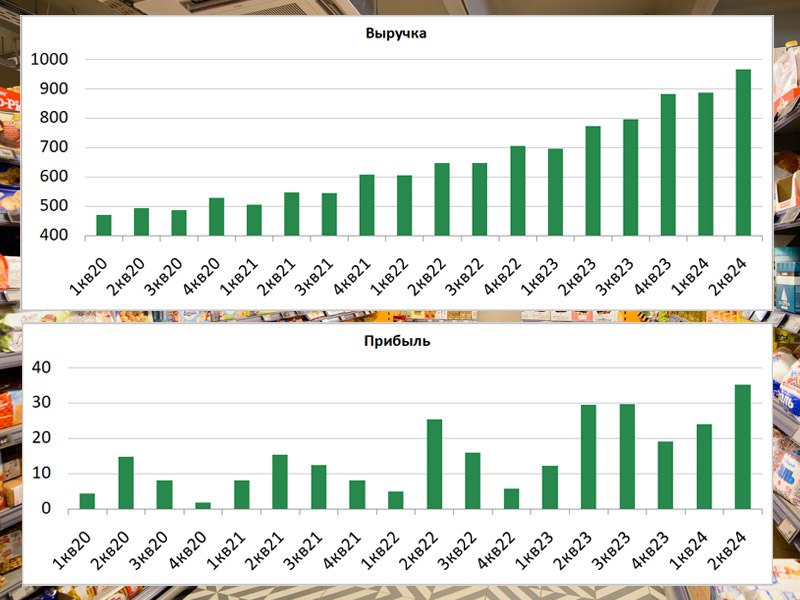
▫️Выручка: 965,5 млрд. (+25,1%)
▫️EBITDA: 72,2 млрд. (+18,3%)
▫️Прибыль: 35,2 млрд. (+20,4%)
▫️Прирост кол-ва магазинов с начала года: +994 (1п 2023: +2784), торговая площадь г/г: +10,5%
▫️Олайн-выручка +73,6%
Тут особо и сказать нечего, дочтаточно глянуть на графики. X5 уверенно держит статус самого крупного и самого быстрорастущего актива в секторе – очень нечастое сочетание
✅Во 2 квартале получена рекордная выручка и прибыль. У компании хорошо получается перекладывать высокую инфляцию на покупателей – это видно по ценам в их магазинах. Немного начинает подрастать себестоимость, но в полной мере ее негативный эффект догонит, когда инфляция уверенно затормозится, а до этого еще далеко. Онлайн-сегмент растет с опережением рынка
▫️LFL продажи (1/2 квартал): +14,8% / +14,9%, трафик: +2,9% / +2,9%, чек: +11,6% / +11,7%
Продовольственная инфляция за полугодие оценивается в районе 9%, кроме Х5 из ритейлеров по LFL ее опережает только Лента
💰С учетом коротких фин.вложений, у компании накоплено уже ~170 млрд. руб., в чистом виде это ~2500 руб. на акцию (~625 на расписку). Дивиденды нам обещали «где-то в следующем году» (думаю, логично будет заплатить по итогам 2024) – на всю сумму рассчитывать не стоит, часть пойдет на байбэк у иностранных акционеров, также она рассматривают варианты M&A, но небольшой презент из нераспределенки вполне реален
Прикинуть базовый годовой див пока сложно, оптимистично ориентируюсь на что-то в диапазоне 500-700 руб./GDR
⚠️Менеджемент очень уклончиво на эту тему говорит, могут быть неприятные сюрпризы, в т.ч. могут придержать большую часть денег на период высоких ставок, и с позиции компании это тоже было бы вполне разумно
👉Торги начнутся в сентябре-октябре. По цене закрытия ~2800 компания стоит порядка 3,4 EV/EBITDA LTM. Не знаю, будет ли там еще и «навес продаж», но даже без него выглядит более, чем привлекательно
Post #568
2.72K
- 👍 30
- ❤ 1