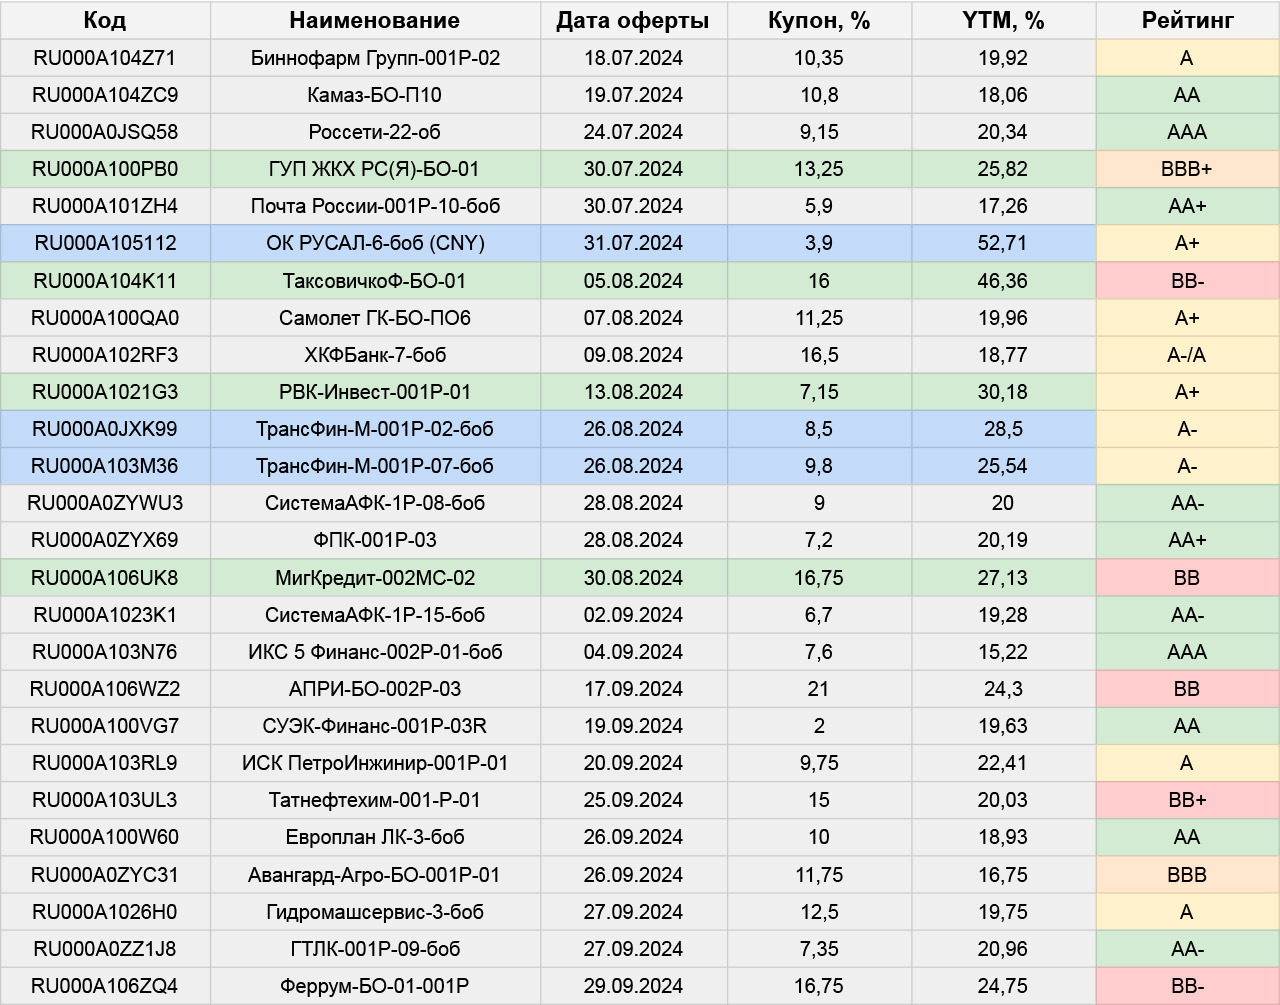
👉Участие в пут-оферте – возможность забрать короткую высокую доходность, что особенно актуально на снижающемся рынке
В отличие от коллов, на которые сейчас смотреть нет никакого смысла, пут обязателен к исполнению для эмитента. Основные этапы:
1️⃣ Определение новой ставки купона – за ~1 неделю до даты оферты эмитент устанавливает купон на будущий срок обращения. Нам нужно оценить новый купон и перспективу бумаги с ним, и далее решать – сдавать ее в рамках оферты/в стакан или оставить, если перспективы выглядят радужными
2️⃣ Начало предъявления к выкупу – обычно в день официального раскрытия условий оферты, или на следующий. С этого момента инвестор может по желанию предъявить облигацию к погашению, а эмитент обязан ее выкупить по номиналу. Поручение по выкупу подается своему брокеру. Период выкупа длится до заранее установленной даты окончания предъявления, ~1 неделю, но бывает и меньше
‼️Период на предъявление бумаг к выкупу эмитенту – фиксирован, а вот период приема заявок на выкуп у разных брокеров бывает разным, может не совпадать с эмитентским по длине и заканчиваться раньше – даты нужно уточнять по каждому выпуску в поддержке
3️⃣ Фактическая дата выкупа – иногда совпадает с датой окончания предъявления, бывает и позже, плюс приход денег через брокера тоже может задержаться (это немного снизит общую доходность)
⚠️Основной риск – что эмитент финансово не потянет выкуп в нужном объеме. Тут как и на любом другом платежном этапе (купоны, амортизации). Частично смягчается тем, что:
▫️Выкупать нужно не весь выпуск. На практике даже с минимально возможным купоном 0,01% – до 30% держателей не приносят свои бумаги на сдачу в период оферты (потом они просыпаются и рассказывают как их «кинули», но поздно)
▫️При явных финансовых сложностях есть возможность поставить высокий купон, тем самым минимизировать процент выкупа и немного продлить агонию
Но риски в любом случае есть и к отбору бумаг надо подходить очень тщательно, особенно в нижних рейтинговых грейдах
📝 Еще нюансы:
🔹Доходность к оферте рассчитывается на очень короткой дистанции, поэтому даже небольшое колебание цены может поменять ее сразу на 5 и более п.п. – срез вчерашних доходностей в табличке тому подтверждение, можно сравнить с актуальными YTM. Поэтому 1) возможности могут появляться в любой бумаге и довольно внезапно 2) набирать есть смысл лимитными заявками, от интересующих уровней
🔹Комиссия тоже сильно снижает табличную доходность, по тем же причинам. В идеале она равна комиссии за обычную сделку, но у разных брокеров – разные нюансы. В БКС, например, есть разовый фиксированный платеж за подачу на офрету. Также, по некоторым выпускам возможна комиссия в пользу депозитария, если не назначен отдельный агент по выкупу (~500 руб., независимо от объема)
Тут либо глубоко копать доки и мучать техподдержку, либо брать объем, который размоет возможные дополнительные расходы
‼️ По совокупности всего вышесказанного по ценам, срокам и сопутствующим расходам: доходность обязательно нужно пересчитывать вручную (цифра у брокеров/биржи может отличаться от реальной очень сильно)
🔹И до сих пор в некоторых случаях поручение принимается через офис, этот момент тоже нужно уточнять у ТП
🔹В норме, чем ближе к оферте – тем ближе цена бумаги подтягивается к 100%. Но, если новый купон предполагает сдачу большей части выпуска, то торговаться он будет чуть ниже: те, кому не выгодно или нет желания сдавать через брокера, пойдут в стакан, а спред должен обеспечить возможность заработать покупателю под сдачу
🧿 Что помечено синим в табличке: Трансфин – тут дополнительная неопределенность из-за вчерашнего ареста бывшего собственника и нынешних членов СД. Русал – юаневый, доходность там посчитана биржей некорректно и по факту сильно меньше (порядка 10%)