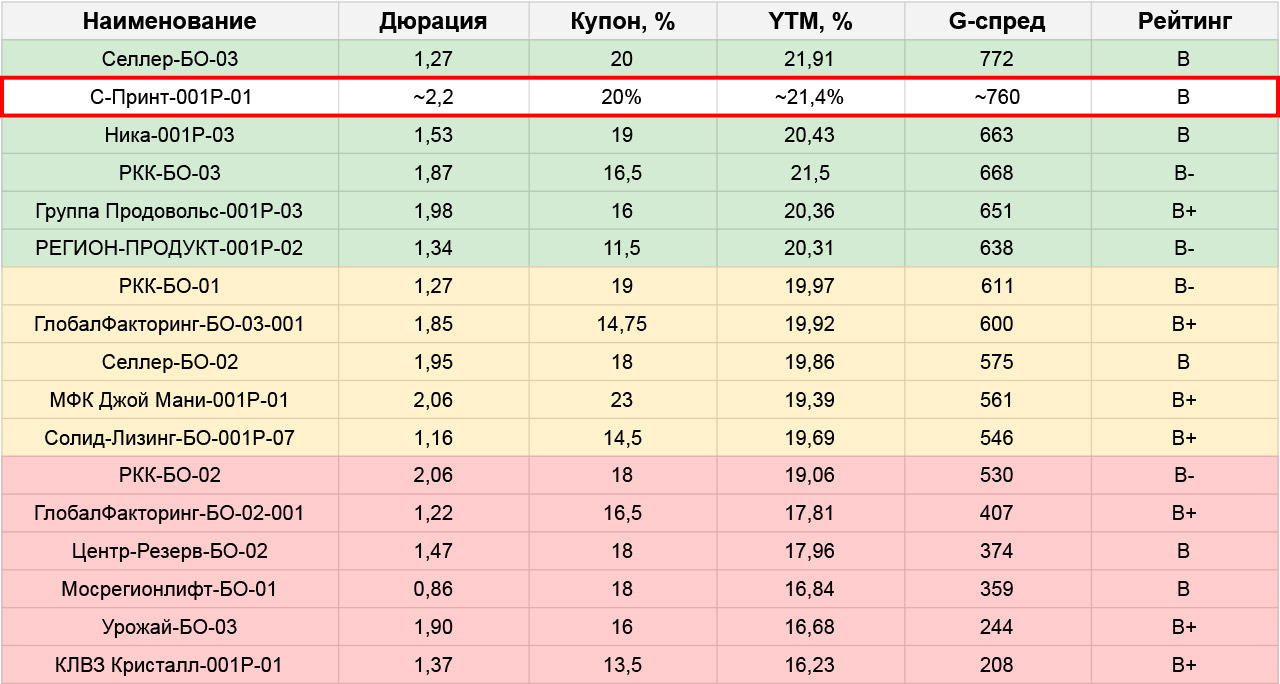
▫️B+ от НРA, 01/24
▫️купон 20% квартальн., YTM ~21,4%
▫️3 года, объем 100 млн., аморт с 7 купона. Сбор 23.04
Компания занимается продажей и обслуживанием печатающей техники, а также аутсорсингом печати (проводят обслуживание и перезарядку офисных принтеров, за это получают оплату, привязанную к объему печати, постранично). Также, работают с розницей через маркетплейсы
Рынок специфический, не бурно растущий, но вполне стабильный. В 2022 здесь, как и во многих других IT и около- IT сегментах, открылись большие возможности для импортозамещения, чем С-Принт и воспользовался: за последние два года выручка с прибылью у них скакнула х8 и х18 соответственно
💰Масштабирование потребовало денег – аутсорсинговая модель С-Принта предполагает существенные вложения на старте работ с каждым новым клиентом, в т.ч. предварительную закупку оборудования (импортного, что тоже удлиняет бизнес-цикл). А возврат и последующая прибыль поступают уже растянуто по времени, в течение нескольких лет
Первым шагом в 2023 году они открыли кредитные линии в Сбере на 200 млн. (погашение в середине 2026). А сейчас с той же целью пришли за облигационным займом
✅Выглядит немного стартапно, но компания работает по своей модели уже более 13 лет, стабильно прибыльная, и необходимости привлечения крупных займов (долг/EBITDA с учетом нового выпуска составит ~5х) до резкого роста 2022-23 года у С-Принта не было
⚠️Это не гарантирует, что они справятся с новыми объемами. Сочетание больших предоплат по импортным операциям с отсроченными оплатами от клиентов легко может родить неподъемный кассовый разрыв, особенно при резких скачках цен на оргтехнику. Отчасти поэтому купон в выпуске квартальный, что чуть упрощает компании работу с ликвидностью, но абсолютно не исключает рисков
📉Параметры выпуска: среди более-менее длинных бумаг в B-грейде он сравним только со свежим недоразмещенным Селлером
RU000A1083C2 (но субъективно кредитное качество С-Принта мне нравится больше). Также, у нас есть похожий АСВ RU000A1089L0 – сразу на 3 ступеньки выше, выглядит строго лучше, но при этом всё никак не расторгуется выше номиналаЧем тут может быть интересен С-Принт:
▫️маленький объем – всего 100 млн., и 25 из них забирает якорный инвестор МСП-Банк (еще они субсидируют купонные выплаты в размере до 2/3 ставки ЦБ, это снизит нагрузку эмитенту)
▫️общедоступный (АСВ – только для квалов)
▫️просто как вариант диверсификации в широкий портфель ВДО
👉 Спекулятивно – драки не жду, но полагаю разместится одним днем и с аллокацией. Чисто по математике апсайд 1-1,5% после расторговки – просится, но по факту прямо сейчас всё плохо предсказуемо, будет зависеть от настроений рынка, от новых размещений в нижних грейдах и даже от скорости добавления в каталог Тинька
В холд – риски обозначил, кто в целом принимает B+ от НРА на длинную дистанцию, на небольшую дольку тоже рассмотреть вполне можно