Nasdaq 100 завершил уже семь торговых дней подряд с движением более чем на 1% в любую сторону. Такая серия говорит о высокой волатильности, но если индекс при этом находится не более чем в 10% от исторического максимума, историческая статистика остается скорее позитивной.
С 1986 года подобная комбинация наблюдалась всего 12 раз. В краткосрочной перспективе динамика была неоднозначной: уже через месяц Nasdaq 100 рос лишь в 66,7% случаев, а рынок нередко продолжал сильно колебаться.
Однако на горизонте шести месяцев картина выглядела значительно лучше. Индекс вырос в 11 из 12 случаев (91,7%), а медианная доходность составила +15,3%.
Начало 2026 года пока почти идеально укладывается в среднюю динамику S&P 500 в годы президентства Дональда Трампа (2017–2020 и 2025).
Сначала слабый I квартал, распродажа, волна пессимизма и массовое снижение прогнозов аналитиками. Затем резкий разворот и мощное восстановление. По состоянию на начало июля индекс прибавляет около 10% с начала года, практически повторяя исторический шаблон. История никогда не повторяется один в один, но пока рынок движется по сценарию, который для "трамповских" лет был весьма характерным.
После обновления исторических максимумов рынок все чаще сравнивают со сценарием после 1998 года. Согласно этому аналогу, S&P 500 может перейти в фазу неровной динамики с чередованием подъемов и коррекций, а не продолжить движение вверх по прямой.
На графике наложены долгосрочный восходящий канал после кризиса 2008 года и аналогия с поведением рынка после октября 1998 года. Если сценарий сохранится, ближайшие месяцы могут пройти в условиях высокой волатильности с несколькими промежуточными вершинами и локальными минимумами.
При этом сам автор исследования - Марк Унгевиттер - делает важную оговорку: любая историческая аналогия работает лишь до определенного момента. Рано или поздно каждый подобный сценарий перестает повторяться, поэтому рассматривать его следует как один из возможных вариантов развития событий, а не как прогноз.
С минимума соотношения RSP/SPY равновзвешенная версия S&P 500 уже опередила классический индекс, взвешенный по капитализации, примерно на 6,1%. Это означает, что к росту подключается все больше компаний, а не только крупнейшие представители технологического сектора.
Исторически, когда за аналогичный период соотношение RSP/SPY увеличивалось как минимум на 5%, дальнейшая динамика Nasdaq 100 оказывалась весьма сильной.
С 2003 года было 11 подобных сигналов. Статистика показывает следующие результаты: • через 1 месяц - рост в 91% случаев, средняя доходность +3,3%; • через 3 месяца - рост в 100% случаев, средняя доходность +11,2%; • через 6 месяцев - 100% положительных исходов, средняя доходность +19,3%(выборка - 10 наблюдений); • через 12 месяцев - 100% положительных исходов, средняя доходность +33,5%(выборка - 10 наблюдений).
При этом выборка остается небольшой, поэтому речь идет не о гарантии дальнейшего роста, а еще об одном историческом аргументе в пользу сохранения бычьего тренда.
Nasdaq 100 за последние два торговых дня (1 ии 2 июля, в пятницу рынки были закрыты) отстал от S&P 500 на 2,92%, при этом индекс продолжает торговаться менее чем в 5% от своего исторического максимума. Такое сочетание встречается крайне редко.
С 1990 года подобный сигнал возникал всего 8 раз. Историческая статистика выглядит весьма сильной: через 6 месяцев Nasdaq 100 был выше в 100% случаев, со средним ростом 10,7%, а через 12 месяцев положительный результат также наблюдался во всех случаях, со средней доходностью 44,9%.
При этом последующие просадки были относительно умеренными. Максимальная историческая просадка после появления сигнала не превышала 10,4%, что делает эту закономерность еще более интересной.
Пока индекс S&P 500 обновляет исторические максимумы, индикатор Smart Money Flow Index (SMFI) демонстрирует крупнейшую медвежью дивергенцию за последние четыре года.
Индикатор оценивает действия так называемых "умных денег". Сейчас он указывает на то, что крупные участники рынка постепенно сокращают позиции, несмотря на продолжающийся рост индекса.
Однако история показывает, что сама по себе такая дивергенция не является сигналом к немедленному развороту. Во всех трех предыдущих аналогичных случаях S&P 500 после появления сигнала продолжал расти еще как минимум на 6%.
Получается неоднозначная картина. С одной стороны, крупный капитал становится осторожнее. С другой — рынок способен еще долго двигаться вверх, даже если профессиональные участники уже начинают фиксировать прибыль.
II квартал оказался для американского рынка одним из самых сильных за последние десятилетия. С конца марта по конец июня индекс S&P 500 прибавил 14,9%.
С 1950 года столь сильный второй квартал наблюдался 20 раз. Во всех предыдущих случаях (20 из 20) следующие 9 месяцев индекс завершал ростом. Статистика пока не знает ни одного исключения.
Столь мощный рост стал прежде всего отскоком после слабого I квартала. Деэскалация конфликта вокруг Ирана и снижение цен на нефть вернули аппетит к риску, ослабив опасения нового инфляционного шока. Одновременно рынок получил поддержку от сильной корпоративной отчётности и нового витка ИИ-трейда. Прогнозы роста прибыли компаний S&P 500 на II квартал повышались, а технологические гиганты продолжали наращивать капитальные расходы на дата-центры и инфраструктуру ИИ. В итоге сложилась почти идеальная комбинация для быков: снижение геополитической премии, улучшение прогноза прибыли компаний и возвращение институционального спроса.
Интуитивно кажется, что ETF с тройным плечом должен на длинной дистанции значительно опережать обычный фонд. На практике это работает далеко не всегда.
На графике показано моделирование с октября 1999 года. Инвестиция $100 в QQQ превратилась примерно в $1 000, тогда как TQQQ - лишь в несколько сотен долларов, несмотря на трехкратное плечо.
Причина - ежедневная ребалансировка. Во время сильных просадок и высокой волатильности возникает эффект распада волатильности (volatility decay): потери требуют все большей последующей доходности для восстановления капитала. После падения на 90% активу необходимо вырасти уже на 900%, чтобы вернуться к исходной точке.
Высокая волатильность не всегда означает слабый рынок. С 1990 года худшие 6- и 12-месячные результаты S&P 500 наблюдались при умеренном VIX в диапазоне 20–25 пунктов - в среднем всего +2,2% и +4,9% соответственно.
Зато при экстремально высоком VIX выше 40 средняя доходность S&P 500 составляла +17% через 6 месяцев и +32,9% через год. Страх чаще возникает ближе к завершению распродаж, чем к их началу.
🟢 Умеренно сильное полугодие это хороший знак для Nasdaq.
Nasdaq 100 завершил первое полугодие с ростом +19,91%. Исторически это попадает в редкую категорию, когда индекс прибавляет более 10%, но менее 20% за период с января по июнь.
С 1985 года подобная ситуация наблюдалась 11 раз. Во всех 10 завершенных случаях через три месяца Nasdaq был выше. Средняя доходность за этот период составила +8,13%.
На горизонте до конца года статистика также остается благоприятной: 9 положительных случаев из 10, средняя доходность составляла +9,27%.
Сегодня в США выходной день в связи с празднованием Дня независимости (официальный перенос, поскольку 4 июля приходится на субботу). Американские фондовые биржи и рынок облигаций будут закрыты.
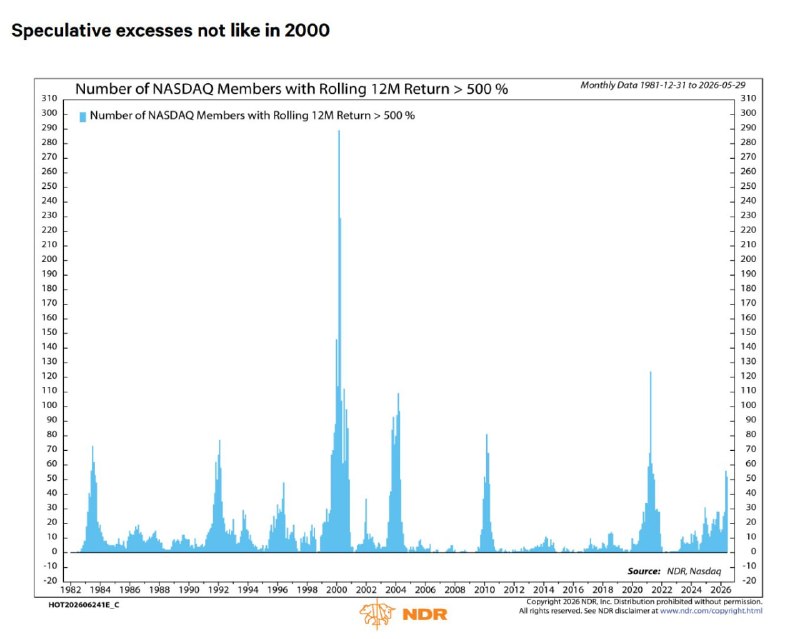
Спекуляции на рынке? Да. Пузырь как в 2000 году? Пока нет.
Сейчас в NASDAQ около 50–60 акций, которые за последние 12 месяцев выросли более чем на 500%. Для сравнения: на пике пузыря доткомов в 2000 году таких акций было почти 290.
Это не означает, что рынок дешёвый или рисков нет. Но по уровню спекулятивного безумия до экстремумов 2000 года ещё далеко.
Сегодня в США выходной день в связи с празднованием Дня независимости (официальный перенос, поскольку 4 июля приходится на субботу). Американские фондовые биржи и рынок облигаций будут закрыты.
🔁 Золото и серебро подтвердили завершение 7-летнего цикла?
Согласно циклической модели CyclesFan, золото и серебро впервые закрыли месяц ниже своей 12-месячной скользящей средней. Это рассматривается как подтверждение того, что январский максимум стал вершиной текущего 7-летнего цикла.
Для золота модель предполагает формирование следующего циклического дна в период с сентября 2029 по сентябрь 2030 года. Минимальная расчетная цель снижения — $2800, хотя при более слабом сценарии цена может опуститься вплоть до $2100.
По серебру вывод еще жестче. После аналогичного сигнала металл, по мнению автора исследования, уже находится в подтвержденном медвежьем рынке. Ориентир следующего циклического минимума тот же — сентябрь 2029 — сентябрь 2030 года, а целевой уровень снижения оценивается в районе $30.
Завтра, 3 июля, в США выходной день в связи с празднованием Дня независимости (официальный перенос, поскольку 4 июля приходится на субботу). Американские фондовые биржи и рынок облигаций будут закрыты.
В июне 2026 года золото снизилось на 11,41% за месяц. Но если золото теряет более 10% за месяц, история чаще оказывается на стороне покупателей.
С 1970 года подобная ситуация наблюдалась 14 раз. Через месяц цена была выше в 10 случаях из 14 (71,4%), а через два месяца - уже в 13 случаях из 14 (92,9%). Средняя доходность за два месяца составила +7,14%, при этом единственный отрицательный результат был сравнительно небольшим: -2,85%.
Cтатистика не гарантирует повторения сценария, но столь глубокие месячные снижения исторически чаще становились этапом формирования дна, чем началом нового затяжного падения.
Источник: TrendSpider
Завтра, 3 июля, в США выходной день в связи с празднованием Дня независимости (официальный перенос, поскольку 4 июля приходится на субботу). Американские фондовые биржи и рынок облигаций будут закрыты.
Сегодня первый рабочий день третьего квартала. И статистика пока складывается в пользу продолжения роста S&P 500.
Индекс завершал июль ростом 11 лет подряд - с 2015 по 2025 год. За этот период средняя доходность июля составила +3,2%.
Если S&P 500 прибавлял 10% или более по итогам второго квартала, то с 1950 года третий квартал был отрицательным лишь в 1 из 9 случаев, четвертый квартал - ни разу. Второе полугодие в среднем приносило +11,7% против +4,9% в среднем для всех лет.
История не дает гарантий. Но пока сезонная статистика и долгосрочные наблюдения остаются на стороне быков.
Настроения участников рынка золота вновь достигли экстремального пессимизма после того, как GLD ETF скорректировался почти на 30% от своего максимума.
С 2008 года подобный уровень пессимизма наблюдался всего 8 раз. Во всех 8 случаях через 1 месяц GLD торговался выше, а средняя доходность составляла +4,1%.
Через 1 год статистика также остается безупречной - 8 из 8 положительных исходов со средней доходностью +16,6%.
Прошлые результаты не гарантируют повторения, однако столь сильный пессимизм исторически чаще становился контртрендовым бычьим сигналом.
💹 20+ новых максимумов за июнь - сильный аргумент в пользу быков.
S&P 500 уже обновил исторический максимум более 20 раз за первое полугодие. За всю историю подобная ситуация наблюдалась лишь 16-й раз.
Статистика выглядит весьма убедительно. Во всех предыдущих случаях индекс не формировал годовой пик раньше августа, а календарный год всегда завершался в плюсе. Средний прирост за второе полугодие составлял 5,8%, а медианный 9,6%.
В понедельник сразу три ключевых ETF - SPY, QQQ и RSP - открылись с гэпом вверх более чем на 1%. Такое совпадение встречается нечасто и обычно отражает сильный спрос по всему рынку, а не только в отдельных крупных акциях.
С начала текущего бычьего рынка подобный сигнал возникал 17 раз. Во всех завершившихся случаях индекс S&P 500 через 3 недели и через 1 месяц был выше уровня сигнала - 100% положительных исходов. Медианная доходность составила +4,5% за 3 недели и +5,7% за месяц.
Выборка небольшая, прошлые результаты не гарантируют будущих. Но после недавнего снижения примерно на 4% такая статистика выглядит неплохим противовесом паническим настроениям.
Пробой вверх по индексу доллара вызвал волну оптимизма среди участников рынка. Но история показывает, что подобный консенсус далеко не всегда заканчивается продолжением роста.
По данным McClellan Financial Publications, мелкие спекулянты (non-reportable traders) на фьючерсах на индекс доллара сейчас открыли одну из крупнейших чистых длинных позиций за последние годы. Исторически такие экстремумы чаще оказывались контриндикатором - после чрезмерного оптимизма этой группы доллар нередко переходил к снижению.