TGViewer
Channel Public Channel
График идёт вправо

График идёт вправо

@movesright

Статистические данные по рынку США и мировым активам: S&P 500, NASDAQ, облигации, сырьё и Forex.

Сезонность, позиционирование и редкие рыночные сетапы.

Никаких торговых сигналов и обещаний прибыли. Это не торговая система на базе ИИ.

@alicornlatte
Subscribers
793
Photos
986
Videos
1
Links
141

Showing posts older than #564 · Back to latest

Older Posts 20 shown
Post #563 284
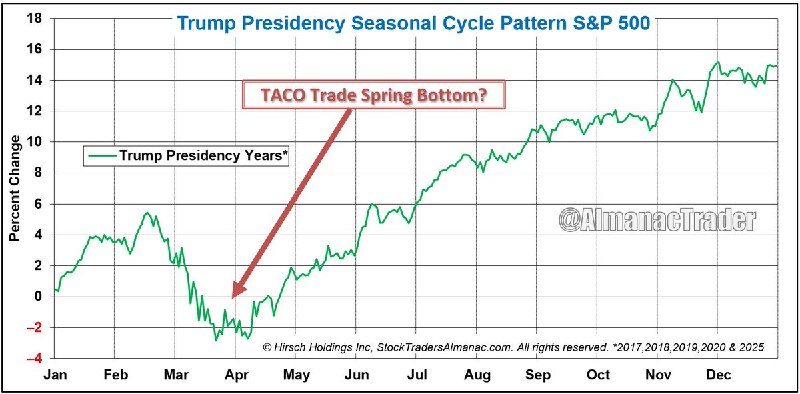
Сезонный паттерн движения рынка ценных бумаг периодов президентства Трампа выглядит очень просто: слабый первый квартал, формирование дна весной и постепенное движение вверх до конца года.

Сейчас рынок идет по знакомой траектории. Давление в первом квартале уже реализовано, структура напоминает прошлые эпизоды, где продавец доминировал в начале года, но затем инициатива переходила к покупателю.
Post #562 290
🛡 Хеджирование вернулось — рынок снова боится.

Позиционирование по фьючерсам на VIX среди управляющих активами резко изменилось. Длинные позиции сейчас составляют около +18 млн. Это максимум с ноября.

Еще в январе картина была противоположной: чистый шорт доходил до −50 млн. За три месяца произошёл полноценный разворот от игнорирования риска к активному хеджированию.

Управляющие уже закупили страховку. Это означает:

— риск-менеджмент активирован заранее;
— часть страха уже «в цене»;
— потенциал резкого всплеска волатильности снижается, если не появится новый триггер.
Post #561 284
Серебро. История повторяется?

Пока текущий цикл серебра идеально совпадает с циклом конца 1970-х годов.
Post #560 300
Доллар на границе сезонного разворота.

Сезонность по доллару сейчас выглядит как фактор, который лучше учитывать, чем игнорировать.

На графике показана усреднённая динамика индекса доллара по дням года. Текущая точка находится в зоне, где исторически импульс начинает выдыхаться. Дальше статистика смещается в сторону ослабления.

Если в конце марта появятся признаки разворота доллара вниз, то сделка по продаже получит дополнительное статистическое преимущество.
Post #559 249
Индекс NASDAQ Composite падал 9 из последних 10 недель С 1978 года после подобных периодов распродаж индекс NASDAQ каждый раз рос через 3 месяца и через 1 год, причем средний рост через 1 год составлял +32,5%

x.com
Post #558 222
Крупные спекулянты, такие как хедж-фонды и управляющие активами («умные деньги»), демонстрируют самый высокий уровень оптимизма по отношению к биткойну за последний год.

Чистая длинная позиция по некоммерческим участникам в отчёте COT выросла до 1773 контрактов, это максимум более чем за год.

Подобные экстремальные значения позиционирования ранее совпадали с формированием ключевых минимумов в 2023 и 2025 годах.

x.com
Post #557 197
Перегруженные лонги в нефти. Когда мелкие игроки слишком уверены.

Пятничный отчет COT показывает — мелкие спекулянты остаются в выраженной длинной позиции по нефти.

Классическая асимметрия: розница усиливает лонги ближе к локальным вершинам и сокращает их уже на снижении. Это не правило, но часто повторяющийся паттерн поведения.

Сам по себе перекос в позиционировании не является триггером разворота. Это лишь контекст — рынок уже насыщен покупателями с низкой устойчивостью позиций.
Post #556 222
Индекс S&P 500 в пятницу упал на 1,5% — это уже восьмой день с начала года, когда дневное снижение превысило 1%.

Ожидайте, что в ближайшие недели и месяцы таких дней будет намного больше: в среднем с 1928 года на каждый год приходилось 29 крупных падений.

Такова цена входа.

x.com
Post #555 233
Очень медленная коррекция S&P 500.

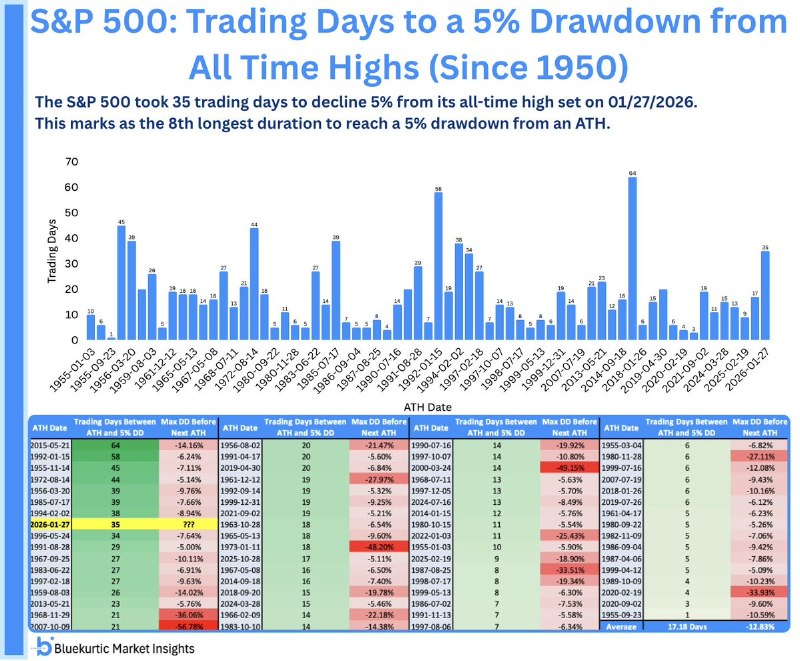
В пятницу S&P 500 снизился на 5% от пика. Это произошло лишь спустя 35 торговых дней после рекордного закрытия — 8-й по длительности случай с 1950 года.

В 15 самых затяжных случаях, когда S&P 500 шёл к просадке на 5% не менее 23 сессий, максимальная дальнейшая просадка каждый раз оставалась меньше 15%.
Post #554 257
🔄 S&P 500: через боль к доходности.

С 1950 года средняя просадка по S&P 500 составляет около -13.6%, при этом средний год заканчивается с доходностью +11.7%.

Просадка этого года всё ещё сильно ниже средней.
Post #553 290
⏳ 235 лет на графике доходностей — шум или структура?

Долгосрочный график доходностей казначейских облигаций США показывает характерную структуру — примерно 30 лет снижения и 30 лет роста. Классический циклический паттерн, который слишком хорошо выглядит, чтобы игнорировать, но слишком упрощён, чтобы на него опираться безоговорочно.

Фаза снижения доходностей с начала 1980-х фактически завершилась около 2020 года. С этого момента рынок перешёл в режим учета риска — ставки вверх, дюрация под давлением, облигации теряют защитную функцию в привычном виде.
Post #552 309
Слишком много медведей на рынке?

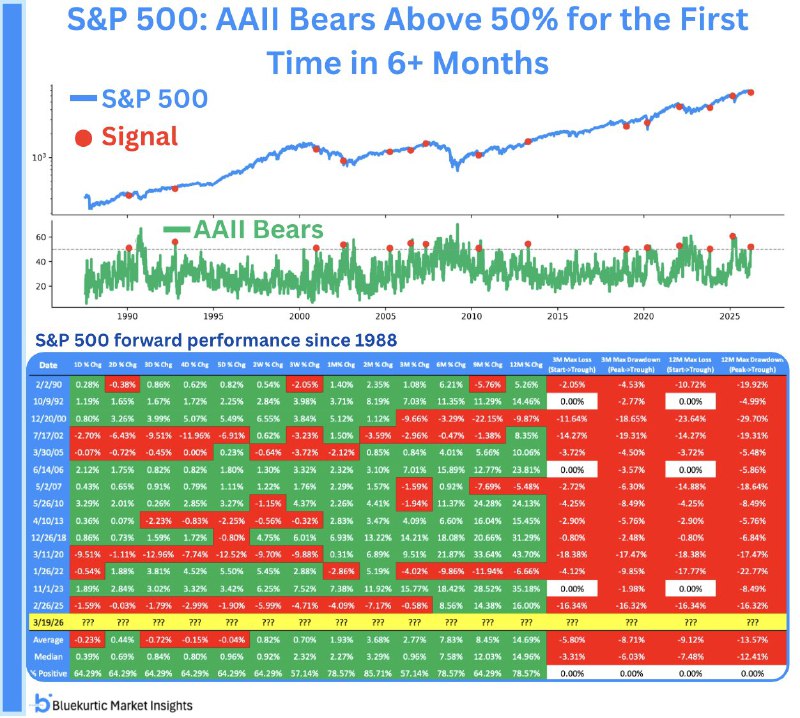
Медвежьи настроения по опросу AAII впервые за более чем 6 месяцев превысили 50%.

Через два месяца после таких значений S&P 500 рос в 12 из 14 случаев, со средней прибылью 3,7%.

AAII — это Американская ассоциация индивидуальных инвесторов.

Ключевая функция — еженедельный опрос настроений (AAII Sentiment Survey). В нём частные инвесторы отвечают, каким они видят рынок на ближайшие 6 месяцев: рост,
нейтральное состояние или падение.
Post #551 339
Спред DSPX − VIX: смена режима риска.

VIX — ожидаемая волатильность всего S&P 500
DSPX — средняя ожидаемая волатильность отдельных акций внутри S&P 500
Спред = DSPX − VIX

Спред вышел из минуса в плюс:
→ раньше рынок боялся “всего сразу” (индекс дороже по волатильности)
→ теперь страх уходит в отдельные акции, рынок снова их различает

Ранее такие переходы совпадали с формированием среднесрочных минимумов.

Необходимое примечание: индекс DSPX был запущен в конце 2023 года. Все данные, относящиеся к предыдущему периоду, были пересчитаны задним числом.
Post #550 240
Мелкие трейдеры, чьи данные не учитываются в отчете COT, по-прежнему очень оптимистично оценивают перспективы меди. Обычно это не приносит им успеха.

x.com
Post #549 332
Худший день года по ширине рынка для S&P 500.

18 марта индекс S&P 500 показал самое слабое движение по ширине рынка с начала года. Чистое число растущих акций упало ниже -65% — это означает, что подавляющее большинство бумаг снижалось. Впервые более чем за два месяца. С 2010 года такие сигналы возникали всего 14 раз.

Исторически картина для быков здесь не безнадежная. Через три недели S&P 500 был в плюсе в 11 случаях из 13. Но есть и важная оговорка — в горизонте последующих трёх месяцев средняя максимальная просадка составляла 5,9%.
Post #548 224
Вчера соотношение пут- и колл-опционов на акции подскочило до 0,86.

В последних 10 случаях, когда это происходило, значение S&P 500 было выше через 4 дня в каждом из них.

x.com
Post #547 262
🧠 Критическая точка принятия риска.

Объём в шорт-ETF продолжает накапливаться и выходит на экстремальные уровни. На графике видно расхождение: индекс удерживается вблизи максимумов, в то время как спрос на шорт-инструменты ускоряется. Такая дивергенция редко длится долго — рынок вынужден «разрешить» её через сильное движение.

Реализуется распродажа и шорты окажутся своевременными?
Рынок пойдёт выше, и начнётся вынужденное закрытие позиций с эффектом ускорения (шорт-сквиз)?
Post #546 247
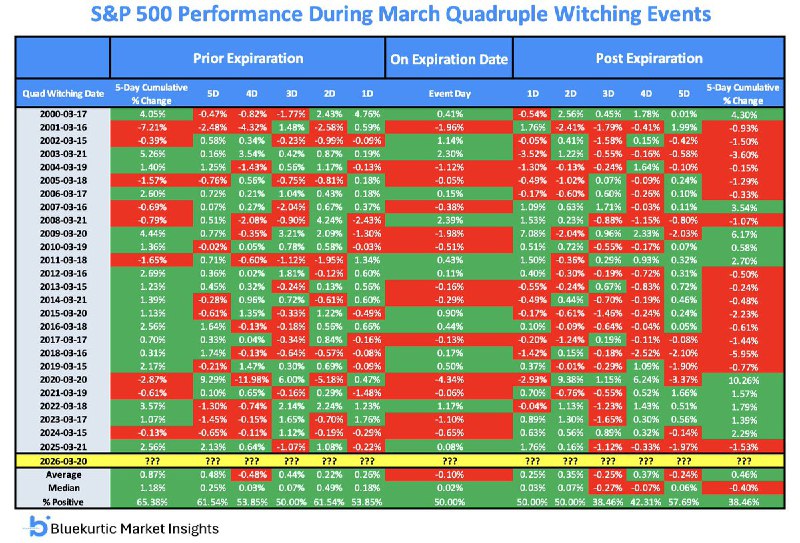
Четверная экспирация в эту пятницу: одновременно истекают фьючерсы на акции, фьючерсы на индексы, опционы на индексы и опционы на акции.

Такие события часто приносят повышенную волатильность, которая сейчас дополнительно усиливается геополитической напряжённостью.

С 2000 года индекс S&P 500 показывал рост менее чем в 40% случаев в течение следующих 5 дней.

x.com
Post #545 279
Видно насколько важна 40-недельная скользящая средняя. Если посмотреть начиная с 2014 года, то каждый раз, когда многонедельное снижение достигало дна на уровне 40-недельной средней, QQQ (ETF на NASDAQ) затем обновлял исторический максимум. С другой стороны, каждое закрытие ниже 40-недельной средней приводило как минимум к просадке на 18%.

x.com
Post #544 286
⚖️ Сентимент слабеет, но до капитуляции далеко.

Индекс настроений от BofA откатился к минимумам за полгода — аллокация в акции немного упала.

Но ключевой момент — текущие значения остаются заметно выше исторических экстремумов, которые сопровождали полноценные рыночные капитуляции: глобальный финансовый кризис 2008 года, пандемийный шок, долговые кризисы.

Позиция инвесторов сильно не изменилась. Значит, и дно не гарантировано, и импульс вверх не обязателен.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →