
⛏️ НАЛОГ НА ВОДУ: НЕ ВСЁ ТАК ПРОЗРАЧНО 💧
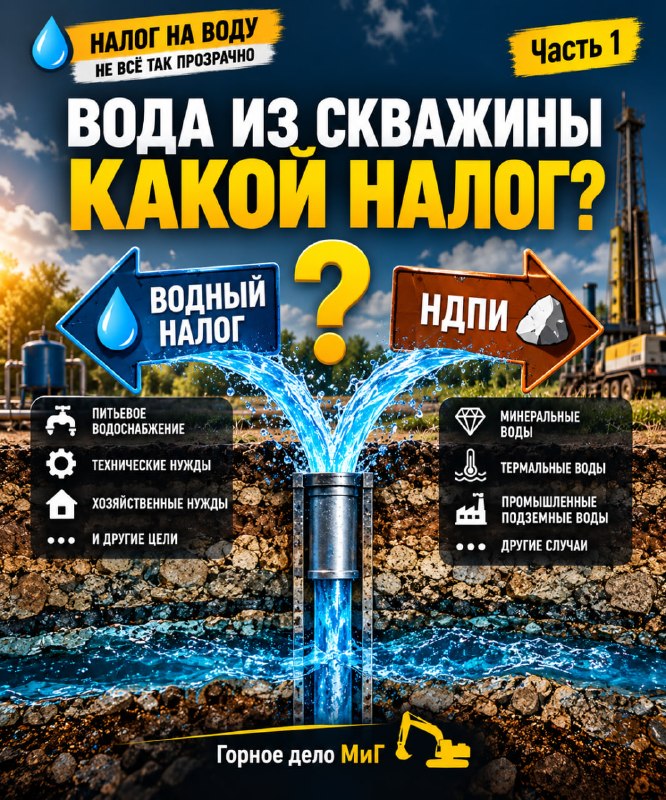
Часть 1. ВОДА ИЗ СКВАЖИНЫ — ВОДНЫЙ НАЛОГ ИЛИ НДПИ?
Казалось бы, всё просто.
Есть скважина.
Есть лицензия на пользование недрами.
Добываем подземную воду.
👉 Какой налог платим?
Для Налогового кодекса подземная вода бывает очень разной. И в зависимости от того, ЧТО именно мы добываем, может меняться даже сам вид налога.
📌 Начнём с обычной подземной воды.
Если мы добываем воду для питьевого, хозяйственно-бытового или технологического водоснабжения и она не относится к промышленным, минеральным или термальным водам, то в общем случае речь идёт о водном налоге.
Ст. 333.9 НК РФ прямо относит забор воды из водных объектов к объектам обложения водным налогом.
Но дальше открываем главу 26 НК РФ про НДПИ.
И видим, что в перечне добытых полезных ископаемых отдельно названы:
💧 подземные воды, содержащие полезные ископаемые — промышленные воды;
💧 подземные воды, содержащие природные лечебные ресурсы — минеральные воды;
💧 термальные воды.
Это прямо установлено подп. 15 п. 2 ст. 337 НК РФ.
И вот тут происходит переключение налогового режима.
Если перед нами промышленная, минеральная или термальная вода, она рассматривается для целей главы 26 НК РФ как добытое полезное ископаемое.
👉 Значит, мы уже говорим об НДПИ.
Причём Налоговый кодекс специально разводит эти два режима.
В той же ст. 333.9 прямо написано, что забор подземной воды, содержащей полезные ископаемые и (или) природные лечебные ресурсы, а также термальных вод НЕ признаётся объектом обложения водным налогом.
То есть в упрощённом виде:
ОБЫЧНАЯ ПОДЗЕМНАЯ ВОДА
⬇️
ВОДНЫЙ НАЛОГ
ПРОМЫШЛЕННАЯ / МИНЕРАЛЬНАЯ / ТЕРМАЛЬНАЯ
⬇️
НДПИ
ФНС, кстати, эту логику прямо разъясняла: подземные воды, не являющиеся промышленными, минеральными или термальными, облагаются водным налогом (но это было давно!).
Разъяснение ФНС по налогообложению подземных вод
⚠️ Но даже эта схема — только начало.
Например, ст. 333.9 отдельно выводит из-под водного налога шахтно-рудничные и коллекторно-дренажные воды. Есть и другие исключения в зависимости от целей забора воды.
А в НДПИ есть свои случаи ставки 0 %.
Например, нулевая ставка предусмотрена для промышленных вод, извлечение которых связано с разработкой других полезных ископаемых, а также для минеральных вод, используемых исключительно в лечебных и курортных целях без непосредственной реализации. Статья 342 НК РФ — ставки НДПИ
❗️Есть и обратная история.
Если обычную подземную воду добывают в целях её реализации после обработки, подготовки, переработки и (или) упаковки в тару, ставка водного налога применяется с дополнительным коэффициентом:
×10.
Это уже прямо п. 5 ст. 333.12 НК РФ.
Причём в судебной практике был интересный спор: недропользователь добывал воду, а обрабатывало и разливало её другое юридическое лицо.
Помогло ли это уйти от ×10?
Об этом поговорим отдельно. 😉
Но пока главный вывод я бы сформулировал так:
👉 Самого факта «мы добываем подземную воду» для определения налога недостаточно.
Нужно сначала разобраться:
ЧТО это за вода → КАК она квалифицирована → ДЛЯ ЧЕГО добывается → КАК используется дальше.
И только после этого отвечать на вопрос: водный налог, НДПИ или специальное исключение.
🤡И вот когда кажется, что логика понятна, появляется Минфин. И начинается всё, как у нас часто бывает 🙂
С этой историей и разберёмся во второй части. Там ооочень интересно будет🆒
#НалогНаВоду #НДПИ #ПодземныеВоды #Недропользование #ГорноеДелоМиГ
💬 ГОРНОЕ ДЕЛО
💬 ГОРНОЕ ДЕЛО
Post #1368
166
- 🤝 3