TGViewer
Channel Public Channel
Металл и Минерал

Металл и Минерал

@metals_mining

Отраслевой блог для обмена новостями, исследованиями и аналитикой рынка горнодобывающей промышленности и металлургии России, СНГ и всего мира. Контакт: @MiningMetals_bot РКН: https://gosuslugi.ru/snet/69313bf25890f9d4c71cbd5f
Subscribers
13.7K
Photos
6.9K
Videos
564
Links
7.5K

Showing posts older than #23196 · Back to latest

Older Posts 20 shown
Post #23194 1.76K
💙Норникель: прибыль есть, денег нет.

Норильский Никель отчитался за 1 полугодие 2026 года. На бумаге — почти праздник: выручка растет, операционная прибыль взлетает, долг вроде бы под контролем. В реальности — классическая сырьевая иллюзия:
красивый P&L, слабый FCF и очень скромный смысл для миноритария. Ралли в цветных металлах помогло, но рынок, как обычно, оплатил этот банкет заранее — котировки все это уже полгода как «съели».

Выручка выросла на 13% до 599 млрд рублей. Металлы подросли, добыча просела, рубль был крепкий. Не бог весть какое достижение, но на фоне отраслевой депрессии сойдет.

Операционная прибыль подскочила с 141 до 235 млрд рублей. Звучит как триумф, если не читать примечания. А там старый добрый набор для любителей бухгалтерской алхимии: 25 млрд рублей unrealised gain и еще 24 млрд рублей на меньших обесценениях. Если убрать эту декоративную мишуру, реальный рост операционной прибыли уже не 94, а около 55 млрд рублей. То есть чудо, как водится, оказалось слегка подкрашенным.

FCF — вот где заканчивается красивая история и начинается финансовая физиология:
- оборотный капитал высосал 56 млрд рублей через рост дебиторки и запасов;
- capex вырос с 94 до 104 млрд рублей, то есть деньги тратятся активнее, а добыча от этого почему-то не начинает сиять;
- 21 млрд рублей ушел на дивиденды мажоритарию через Быстринский ГОК — потому что cash, видимо, должен работать, но не обязательно на всех акционеров.

В итоге FCF для акционеров ГМК — всего 23 млрд рублей. Для сравнения: чистая прибыль — 121 млрд рублей. То есть «бумажная прибыль в 6 раз больше, чем реальные деньги»Прекрасная корпоративная магия: в отчетности все цветет, в денежном потоке — пустыня.

Долг немного снизился: с 671 до 663 млрд рублей. Но радоваться тут особенно нечему — net debt / EBITDA опустился до 1,2 в основном за счет роста EBITDA и снижения ставки. То есть компания не столько стала сильнее, сколько просто попала в более удобную макрообстановку.

Отдельно про процентные расходы: они упали с 48 до 28 млрд рублей. Это преподносится как успех, но по факту это скорее «эффект Заботкина», чем управленческий гений. Менеджмент здесь не совершил подвиг — ему просто немного подул в спину денежный рынок.

На 2 полугодие для ГМК надо смотреть на операционный результат. Вероятно, он будет не хуже, если рост добычи хоть как-то компенсирует слабые цены. Но при таком FCF и потенциальных 16 рублях прибыли на акцию при цене около 120 рублей это такое себе.

Дивиденды после трехлетней паузы. Теоретически — возможны. Практически — мажоритарий уже получил свою часть через Быстринский ГОК, а миноритариям остается смотреть на нормализацию net debt / EBITDA, как на компенсацию за ожидание.
Но есть риск налогового изъятия. И вот это уже совсем не шутка. Когда бюджету плохо, сверхприбыль у сырьевиков очень быстро превращается в объект фискального творчества ФНС и Минфина. Полюс не спроста уже слился, заранее объявив мнение что дивов не будет.

Единственная надежда на девальвацию рубля, что поможет всем экспортерам.
  • ❤ 3
  • 👍 3
  • 💯 2
  • 🔥 1
  • 😢 1
  • 🐳 1
Post #23193 1.42K
🇹🇷 в Турции выросли цены на стальные полуфабрикаты из России из-за ограничений в портах Черного моря и удорожание перевозки
  • 🔥 1
Post #23192 1.5K
Производство стали в России по итогам 2026 г. снизится на 3% к уровню прошлого года и составит 66 млн т.

Такой прогноз в обзоре рынка приводят аналитики. Причиной сокращения выпуска, по оценкам аналитиков банка, будет снижение внутреннего спроса на металл на 7% до 35 млн т из-за охлаждения экономической активности и жесткой денежно-кредитной политики Банка России. В прошлом году выплавка металла, по данным Совкомбанка, по тем же причинам также снизилась на 3% до 67,9 млн т.

Читайте подробнее: https://www.vedomosti.ru/business/articles/2026/08/04/1218573-eksperti-ozhidayut-sokrascheniya-vipuska-stali?from=copy_text
  • 👍 1
Post #23191 1.51K
⚡️СУД ПРИНЯЛ РЕШЕНИЕ ПО ИСКУ К АО «ВЕРАТЕК»
Риск дефолта важного поставщика добывающей отрасли РФ все ближе…

Арбитражный суд города Москвы принял решение о взыскании с ответчика в пользу представителя владельцев облигаций заявленных требований в полном объеме в размере 56 560 406,49 рублей.
Номер дела: А40-103885/2026
Ссылка здесь

Группа компаний ВЕРАТЕК 30 лет является поставщиком инжиниринговых услуг для горно-обогатительной, металлургической, химической и других отраслей промышленности.

В структуру холдинга входят НПО «СОМЭКС» (ранее), центр проектирования «КОМПИ-Проект», Институт НИИ «КОМПИ») и промкомпания VeraPol. 
Среди продукции: насосные агрегаты для перекачивания абразивных сред, сгустители, классификаторы, гидроциклонные установки, дробильное оборудование.

16 июля 2026 года Арбитражный суд города Москвы по заявлению ПАО «Сбербанк» открыл дело о банкротстве АО «Вератек» (№ А40-206286/2026). К делу присоединилось АО «Новосталь-Маркет». 
Ранее Суд уже взыскал с группы Веротек около 1,1 млрд рублей по искам Альфа‑банка.

Председатель совета директоров группы Анатолий Никитин в интервью отмечал, что к проблемам привели низкая маржинальность контрактов, некорректные исходные данные по проектам, увеличение сроков реализации из-за непредвиденных изменений, высокая стоимость заёмных средств. Компания вела переговоры с потенциальными инвесторами и кредиторами о реструктуризации долгов. 


На текущий момент ситуация вокруг «Вератек» остаётся крайне сложной: компания находится в процессе реорганизации, а её финансовые/долговые проблемы и риск банкротства вполне реальны.
  • 😱 2
Post #23190 1.39K
Летом 2026 происходит расширение разрыва между ценами на тяжелые редкоземельные элементы на внутреннем и внешнем рынках Китая, что является продолжением динамики, запущенной ограничением экспорта Китая в Японию в январе. Будучи крупнейшим потребителем тяжелых ПЗМ элементов за пределами Китая, Япония исторически сильно зависела от прямых поставок из Китая. Поскольку этот канал был ограничен с начала года, японские покупатели во втором квартале активно закупали материал из ограниченного ассортимента в Европе и Северной Америке , постепенно повышая цены на внешнем рынке, в то время как внутренние цены в Китае оставались сравнительно стабильными.
Экспортный контроль ограничивает доступность РЗМ товаров за пределами Китая.
К концу 2 квартала разрыв между ценами на тяжелые редкоземельные элементы в Китае и за его пределами увеличился, что подчеркивает, насколько сильно экспортные ограничения ограничили доступность продукции за пределами Китая.
Цена на оксид диспрозия CIF Европа теперь в 6,8 раза выше, чем цена DDP Китай, а цена на оксид иттрия CIF Северная Америка в 188 раз выше, чем эквивалентная цена DDP Китай.
  • 👍 1
  • 😱 1
Post #23187 1.55K
«Росатом» на Чукотке: как построить АЭС размером с гараж — и заработать на золоте
 «Зачем тянуть провода, если можно привезти реактор?»
 Чукотка — регион, где километры ЛЭП стоят как крыло самолёта, а надёжность энергоснабжения измеряется не в процентах, а в «днях без аварий».
Технические параметры: «Маленький, но гордый реактор»
 Водо‑водяной реактор на 35 МВт тепловой и 10 МВт электрической мощности —реактор спроектирован так, чтобы его можно было доставить в труднодоступную локацию без эпопеи с логистикой. А срок службы в 60 лет и загрузка топлива раз в 8 лет — это почти «установил и забыл» (с оговоркой на регламентные работы, конечно).
Экономика проекта: «Золото как повод для атома»
 Месторождение Совиное, открытое геологами «Росатома» в 2024 году, — это экономический якорь проекта. Запасы в 86 тонн золота и прогнозные ресурсы ещё в 21 тонну — серьёзный аргумент в пользу инвестиций. Добыча стартует в 2029 году карьерным способом, с классической схемой обогащения: гравитационно‑флотационное обогащение плюс цианирование. План — до 5 тонн золота ежегодно.

 Старт строительства намечен на 2027 год, ввод в эксплуатацию — на 2032. К 2032 году на Чукотке появится не просто источник энергии, а символ того, как большие технологии адаптируются к маленьким, но стратегически важным задачам
  • 👍 10
  • ❤ 2
  • 🐳 2
Post #23185 1.61K
🚂 Погрузка на сети РЖД в июле 2026 года.
Основным грузом, вытащившим погрузку июля 2026 года остался, как и прежде #уголь (+1,9 млн т, +7,5%), приблизившийся к объемам погрузки, достигнутым в 2019 и в 2023 году.

По углю у железнодорожников есть возможность показывать хорошие приросты к 2025 году до октября. После, высокая база сравнения с прошлым годом ограничит месячные приросты (см. инфографику).

Еще двумя грузами, показавшими умеренную положительную динамику в июле, являются зерно (+0,5 млн т, +34%) и лом черных металлов (+0,2 млн т, +37%).

По зерну можно ожидать сохранения двухзначных темпов месячных приростов до августа-сентября. С октября текущего года месячные приросты по зерну существенно сократятся.

Наибольшее падение погрузки в июле произошло по нефтепродуктам на -2,7 млн т (-16,2% к 07.2025 г.).

За 7 месяцев 2026 года погрузка на сети РЖД увеличилась на 11,5 млн т по следующим грузам:
• зерно (+6,2 млн т, +53,6%),
• каменный уголь (+4,8 млн т, +2,5%),
• цветная руда (+0,5 млн т, +5%).

За 7 месяцев 2026 года наибольшее сокращение погрузки произошло по 3 грузам на (-13,8) млн т:
• нефть и нефтепродукты (-7,9 млн т, -6,8%),
• черные металлы (-3,6 млн т, -11,7%),
• строительные грузы (-2,3 млн т, -4,1%).

Дополнительное снижение погрузки дали желруда (-0,1 млн т, -1,1%) и строительные грузы (-0,6 млн т, -6,1%).

Железными дорогами погружено и отправлено:
• каменного угля – 193,2 млн тонн (+2,6% к показателю января – июля 2025 года);
• кокса – 5,4 млн тонн (-9,6%);
• нефти и нефтепродуктов – 107,9 млн тонн (-6,8%);
• руды железной и марганцевой – 62,4 млн тонн (-0,9%);
• черных металлов – 27,2 млн тонн (-11,6%);
• лома черных металлов – 4 млн тонн (-8,4%);
• зерна – 17,8 млн тонн (+53,3%);
• руды цветной и серного сырья – 10,6 млн тонн (+5,2%);
Инфографика по группам грузов @ipem_research
  • 👍 1
Post #23184 1.42K
Post #23183 1.51K
https://www.reuters.com/commentary/reuters-open-interest/iron-ore-giants-bhp-rio-are-morphing-into-copper-plays-2026-07-30/?utm_source=chatgpt.com

Десятилетиями BHP и Rio Tinto считались мировыми гигантами железной руды. Желруда основа их бизнеса и до сих пор приносит огромный денежный поток.
Но что‑то изменилось. Это уже не просто железные руда‑компании. Они становятся «медными компаниями».

Это не просто переход от одного товара к другому. Это изменение в том, как горнодобывающие компании позиционируют себя для инвесторов.
Двадцать лет назад история была такой: Китай строит города → побеждает спрос на сталь → железную руду.
Сегодня история становится следующей: ИИ, электрификация, энергетический переход и расширение сети → спрос намедную → диверсифицированная добыча с большим уровнем добычи меди заслуживают более высокой оценки.

По последним результатам, медь обеспечила 51 % операционной прибыли BHP, тогда как медные и алюминиевые предприятия Rio Tinto вместе составили 56 % прибыли за первую половину года, обогнав желруду как крупнейший источник прибыли.
Ещё интереснее, чем доходы, — куда идут инвестиции.

BHP планирует примерно 11 миллиардов $ в ежегодных капитальных вложениях, значительная часть которых направлена на развитие медного бизнеса. Компания продолжает инвестировать в Escondida, Spence, Copper South Australia, Resolution (США) и район Викуня, а также расширяет технологические инициативы для улучшения добычи меди.

Rio Tinto идёт по тому же пути. Компания ожидает, что капитальные вложения составят около 13 миллиардов $ США, при этом основные инвестиции будут сосредоточены на подземной шахте Ою Толгой в Монголии, проекте Вину в Австралии, Resolution в США и других долгосрочных проектах.

Тренд трансформации важнее, чем просто «цены на медь высоки». Крупнейшие диверсифицированные горнодобывающие компании мира выделяют миллиарды долларов на медь, потому что видят, куда движется будущий спрос.

И всё же, несмотря на эти инвестиции, рост производства меди остаётся чрезвычайно сложным. Низкие содержания руды, проблемы с разрешениями, более длительные сроки разработки и растущая капиталоёмкость означают, что даже компании с самыми глубокими финансами не могут быстро вывести новые предложения на рынок.

На наш взгляд, это, возможно, самый сильный бычий сигнал для меди из всех. Когда крупнейшие железорудные компании мира всё чаще инвестируют в медь, стоит обратить на это внимание.
  • 👍 4
  • ❤ 2
Post #23182 1.61K

Forwarded from M&M Insights

#MTLR #2Q26RAS

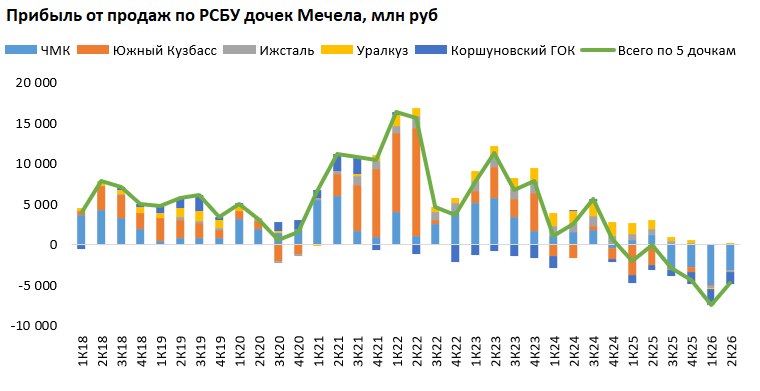
Убыток дочек Мечела вырос в 78 раз гг за 2К26

Основные дочки Мечела (кроме Якутугля) отчитались за прошлый квартал по РСБУ. В совокупности убыток от продаж превысил 4,7 млрд рублей против -60 млн руб годом ранее. Сильнее всего отличился ЧМК - убыток 3,1 млрд против прибыли 1,1 млрд ранее.

Южный Кузбасс после 6 кварталов убытка вышел наконец в небольшой плюс 66 млн - помогает оптимизация костов (закрывают нерентабельные шахты).

За 1П26 совокупный убыток всех дочек превысил 12 млрд (+4,8 раза гг). Ждем такого же веселого отчета уже по МСФО (полагаю, уже с отрицательной ебитдой даже). Несмотря на это, бумага уже сделала +40% с минимумов середины июля🤷‍♂️
  • ❤ 1
  • 😱 1
Post #23180 1.63K
🚀Будущее за редкоземами, элементами для батарей, вольфрамом.
Вот полный список по нашему прогнозу к 2050 г.:
1. Медь.
2. Литий.
3. Редкоземельные элементы для магнитов.
4. Никель и кобальт.
5. Графит.
6. Уран.
7. Ниобий, молибден, ванадий, титан, цирконий, и конечно «военный» вольфрам.
  • 👍 12
  • 🐳 2
  • ❤ 1
Post #23179 1.58K
Горнодобывающие компании ударились в углеродную секвестрацию

Компания Canada Nickel приступила к тестированию технологии закачки и хранения углекислого раза в ультраосновных породах, богатых оливином, серпентином и бруситом, которые способны легко вступать с ним в реакцию с образованием кальцита и доломита. Ее опыты финансируются Министерством энергетики США, заинтересованным в эффективных способах секвестрации диоксида углерода.

И там, и у нас
Проекты по хранению углекислого газа в недрах осуществляются в различных странах и регионах, главным образом, в США, Китае, Бразилии и на Ближнем Востоке и, судя по открытым данным, за последние 20 лет в земные глубины было закачено порядка 400 млн тонн (для сравнения, только в 2025 году эмиссия диоксида углерода в мире составила свыше 35 млрд тонн).

Интерес к секвестрации углекислого газа есть и в России, например, ей пристальное внимание уделяет «Алроса», объявившая в текущем году об успешной реализации пилотного в нашей стране проекта. Он показал мощность поглощения кимберлитами 25 тыс. тонн эквивалента диоксида углерода в год. Была разработана технология усиления минеральной карбонизации, апробированная на хвостохранилище Мирнинско-Нюрбинского ГОКа. Кстати, ранее «Алроса» получила сертификат, подтверждающий отрицательный углеродный след добываемых ею алмазов: - 0,71 кг эквивалента углекислого газа на карат.

На самом же деле в проекте «Алросы» вряд ли есть принципиально новые вещи - подобными работами занималась De Beers, тоже добившаяся интересных результатов. Разница в их экспериментах заключается лишь в регионах их проведения и минеральном составе эксплуатируемых кимберлитовых трубок.

Кимберлиты, добываемые De Beers, в значительной степени преобразованы подземными водами, содержащими диоксид углерода, и потенциал их «впитывания» скромный. В свою очередь кимберлиты, извлекаемые из недр на поверхность «Алросой», почти не изменены и способны поглотить значительный объем углекислого газа – на трубке Удачная до 80 кг на тонну «руды».

Составные компоненты
Такой показатель обеспечивается оливином, флогопитом и пироксеном, слагающими основную массу кимберлитов, - их число прямо влияет на величину «впитываемого» диоксида углерода и количество образующихся из них кальцита и доломита. Наличие воды и низкие температуры способствуют интенсификации химических реакций.

Мощность же поглощения углекислого газа кимберлитами может в несколько раз превышать его выбросы от их добычи и обогащения и получения алмазов предприятиями «Алросы» и, по логике вещей, она имеет шанс заработать на продаже углеродных сертификатов.

Отсюда возникает логичный вопрос: как много? Скорей всего речь не будет идти о серьезных суммах. Помнится, около трех лет назад «Сибур» реализовал на Национальной товарной бирже чуть более 2,7 углеродных единиц, выручив за них менее 2 млн рублей. «Алроса», приступив к сбыту углеродных сертификатов, базирующихся на поглотительной способности кимберлитов, вероятно, не сумеет компенсировать ими сокращение доходов от падающих продаж алмазов и не пополнит дивидендную базу.
  • 🐳 3
  • ❤ 1
Post #23178 1.59K
🪫 https://www.bcg.com/assets/2026/white-paper-a-tale-of-two-ions.pdf?linkId=976673875
Натриевые ионные аккумуляторы вступают в новую фазу коммерциализации.

🔋Запуски продуктов, ранние внедрения, анонсы о производстве и партнёрства свидетельствуют о том, что технология выходит за рамки опциональности и переходит к более серьёзному обсуждению подхода к приложениям.
Вопрос не в том, заменит ли ион натрия литий‑ионный.

Литий‑ионные технологии остаются эталоном в области электромобильности и стационарного хранения, чему способствуют масштабы, повышение производительности, снижение затрат и банковская привлекательность.
Более актуальный вопрос — где различительные характеристики иона натрия могут превращаться в системную ценность.
Потенциальные преимущества в доступности материалов, безопасности, температурной устойчивости, энергоэффективности и рабочей гибкости необходимо учитывать более низкую плотность энергии и зрелость на ранних стадиях.
  • 👍 5
Post #23177 1.71K
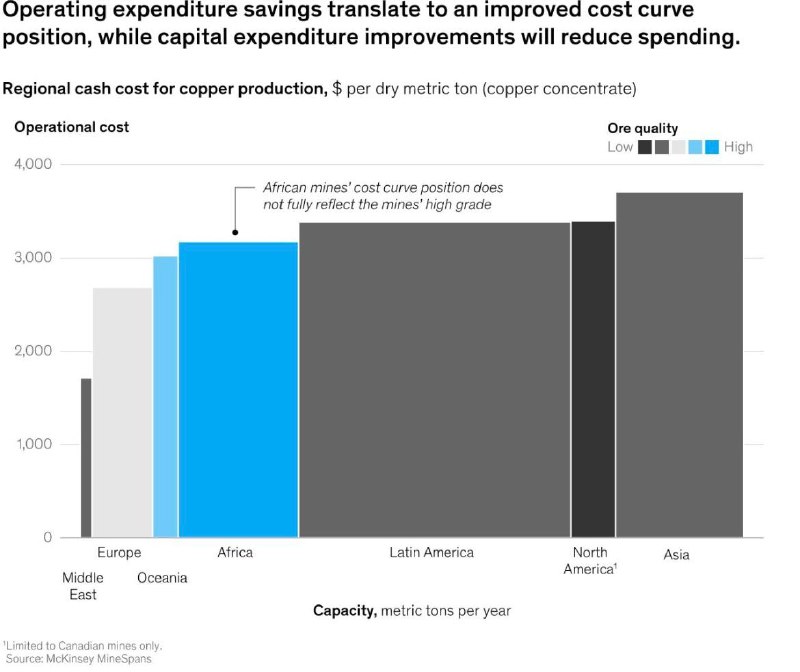
По кривой затрат на медь по данным McKinsey & Company Африка выглядит как аномалия: регион с самым высоким содержанием руды всё равно торчит у дорогого края — чуть выше 3000 $ за сухую метрическую тонну концентрата.

Логика, простая: чем богаче руды, тем больше металла на тонну и тем ниже удельная себестоимость. Но на карте это почему-то не работает. Ближний Восток, напротив, сидит у нижней границы — ниже 2000 долларов за тонну — и при этом живёт на низкосортной руде.

Сноска к самой диаграмме, почти прямым текстом подтверждает: положение Африки на кривой затрат не объясняется качеством руды. То есть преимущество здесь не в геологии — оно, как водится, утекло раньше, чем дошло до точки себестоимости.

Причина банальна и примитивна: простая и дешевая энергия (зачастую на угле), железная дорога родом из прошлого века, местами всё ещё на полуживом электроснабжении. Почти 40% ключевых производителей континента вообще не имеют выхода к морю, а значит, везут руду сотни километров до порта по однопутным путям. В такой конструкции высокое содержание меди — это не защита от затрат, а лишь более красивый способ их обслуживать.

И всё же потенциал никуда не делся: если хотя бы частично снять логистическую и энергетическую обвязку, эти же месторождения постепенно перейдут в действительно низкозатратную зону. Сейчас проблема не в руде. Проблема — в том, что вокруг неё старая неэффективная инфраструктура.

🇵🇱 При этом европейская «низкая операционная стоимость» искажена высоким содержанием серебра в производстве KGHM, что создаёт искусственно низкий показатель.

Текущие цены, пусть и на „исторических максимумах“, на самом не дают возможности для возврата капитала. И, конечно, это отражается в отсутствии проектов, доходящих до Feed стадии.
Цены на медь должны продолжать расти, чтобы стимулировать новое предложение.
  • 🔥 6
  • 👏 2
Post #23176 1.58K
Реклама за 300
Несколько лет назад, чтобы разместить рекламу у блогера, нужны были приличные деньги и близкие знакомства.

Сегодня нужно 300 рублей в неделю.
Таков нынче минимальный бюджет рекламной кампании в мессенджерах через Директ.

Это логичное продолжение эффекта длинного хвоста.
Его описал журналист и предприниматель Крис Андерсон. Суть феномена проста, но удивительна: в цифровой экономике больше всего внимания собирают не популярные хиты и блогеры, а миллионы нишевых продуктов, которые вместе привлекают больше людей, чем весь топ.

И вот теперь реклама у блогеров тоже отправилась в хвост.
В одной только Рекламной сети Яндекса сейчас 24 тысячи авторов с аудиторией от 1000 до 3,5 млн подписчиков.

За три года с запуска монетизации c РСЯ авторы заработали 5,3 миллиарда рублей

Спрос продолжает смещаться к нишевым авторам — а бюджеты на инфлюенс-маркетинг через Директ растут в среднем в 4,8 раза в год с 2023-го.

Главный сдвиг даже не в том, что реклама подешевела до 300 рублей.
Это цена входа в рынок, где тысяча правильных подписчиков иногда ценнее миллиона случайных!

По поводу размещения рекламы в нашем канале «Металл и Минерал» пишите @MiningMetals_bot
  • ❤ 3
Post #23175 1.65K
Чистый убыток «Алросы» по РСБУ составил 10,67 млрд рублей в первом полугодии. Это следует из отчетности компании – мирового лидера по запасам и добыче алмазов.

В тот же период 2025 года «Алроса» получила чистую прибыль в размере 39,03 млрд рублей.

🔺Выручка компании в январе – июне 2026 года упала на 34,37%, до 74,16 млрд рублей. Валовая прибыль также показала отрицательную динамику, достигнув 4,62 млрд (-84.17%).

На графике катастрофическое падение импорта алмазов в Индию. Основной рынок сбыта.
  • 👍 2
  • 🐳 2
  • 🔥 1
  • 🍾 1
Post #23173 1.55K
Инвестиции падают уже более года в экономике России, это тоже отрицательно влияет на потребление металлов.

Компаниям проще зарабатывать на депозитах и бондах, чем обновлять или расширять производственные фонды.
  • 👍 2
  • 😱 1
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →