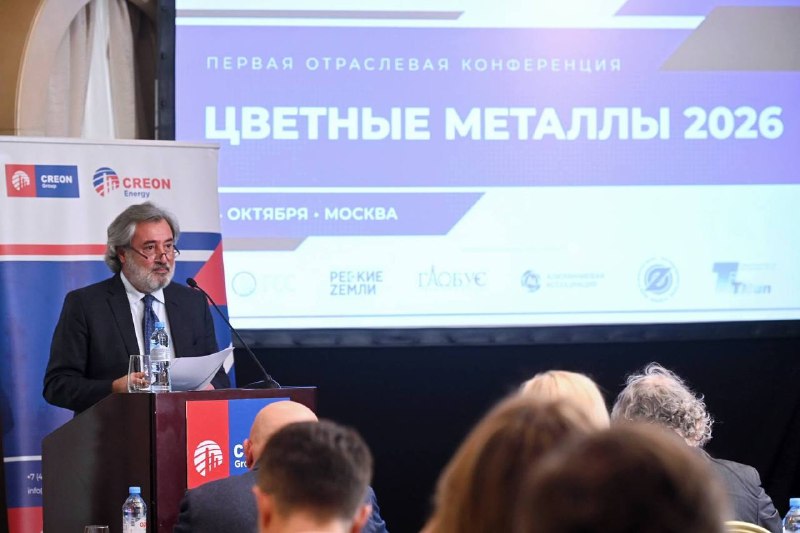
Основатель и глава группы CREON Фарес Кильзие, открывая Первый отраслевой форум «Цветные металлы 2026», привел пять факторов, от которых будет зависеть расцвет отрасли.
Первый фактор — удержание добавленной стоимости на стадии металла и полуфабриката.
Ряд проектов выходит на промышленные объёмы. Если к моменту выхода на мощность основной поток останется в виде концентрата, маржа продолжит формироваться на стадии логистики и посредничества. Необходимо определить, какие объёмы металлов целесообразно перерабатывать внутри страны и какие контрактные механизмы позволят закрепить эту переработку за российскими и союзными потребителями.
Второй фактор — согласование сроков добычи и внутреннего спроса.
Временное замедление в строительстве, кабельной промышленности и энергетике сокращает привычные объёмы потребления. Одновременно растёт спрос со стороны центров обработки данных, электротранспорта и систем накопления энергии. Без фиксации конкретных объёмов и спецификаций со стороны этих потребителей новые мощности рискуют остаться недозагруженными либо – ещё хуже – уйти на внешний рынок в виде первичного сырья.
Третий фактор — снижение зависимости от одного рынка-покупателя.
Доля КНР в российском экспорте концентратов превысила 90 процентов. В то же время, рынки Европейского союза, Соединённых Штатов и Великобритании нелегитимно ограничиваются для российских компаний. Увеличение доли металла и полуфабриката в структуре экспорта, а также поиск расчётов и логистики с другими странами Азиатско-Тихоокеанского региона и ЕАЭС позволяют уменьшить эту концентрацию. Без таких шагов география сбыта останется узкой даже при росте физических объёмов добычи.
Четвёртый фактор — локализация оборудования и технологий для добычи и передела.
Ограничения на поставки горного оборудования, программного обеспечения и реагентов уже сказываются на сроках реализации проектов. Для цветных металлов, особенно для комплексных руд и гидрометаллургических переделов, критичны собственные или совместные с партнёрами ЕАЭС и Глобального Юга решения по оборудованию и реагентам. Без этого инвестиционный цикл будет удлиняться независимо от наличия запасов.
Пятый фактор — нормативные и финансовые условия, которые снимут «акционерскую апатию».
Неопределённость долгосрочных правил, высокая стоимость финансирования и отсутствие понятных механизмов долгосрочных контрактов между недропользователями и потребителями снижают готовность акционеров наращивать инвестиции. Требуется фиксация условий, при которых проекты высоких переделов получают предсказуемую загрузку и доступ к финансированию — по аналогии с тем, как это работает в нефтяной отрасли.
Формирование повестки на 2027–2030 годы начинается с согласования расчётов. Те, кто работает с рудой и концентратом, те, кто работает с металлом и прокатом, и те, кто использует эти материалы в кабеле, конструкции, батарее или транспорте, должны зафиксировать объёмы, спецификации и сроки, которые они готовы обеспечить и принять. Без такой фиксации проекты, уже выходящие на промышленную стадию, останутся поставщиками концентратов, а внутренний рынок продолжит получать металлы по остаточному принципу.
Первая задача нашего мероприятия — постараться сопоставить и согласовать расчёты производителей, переработчиков и потребителей.
Вторая задача – определить источники будущего спроса. Продукция цветной металлургии — это не только экспорт сырья, но и материалы для электрических сетей, кабельной промышленности, строительства, транспорта, энергетики, центров обработки данных и аккумуляторных производств. От доступности и качества меди, алюминия, титана, никеля, цинка, олова и других металлов зависит, насколько устойчиво будут развиваться отрасли, которые уже формируют внутренний спрос на цветные металлы и которые государство относит к приоритетным.