Коллега, если позволите, я чуть-чуть дополню
накал трагедии цифрами и предположениями.
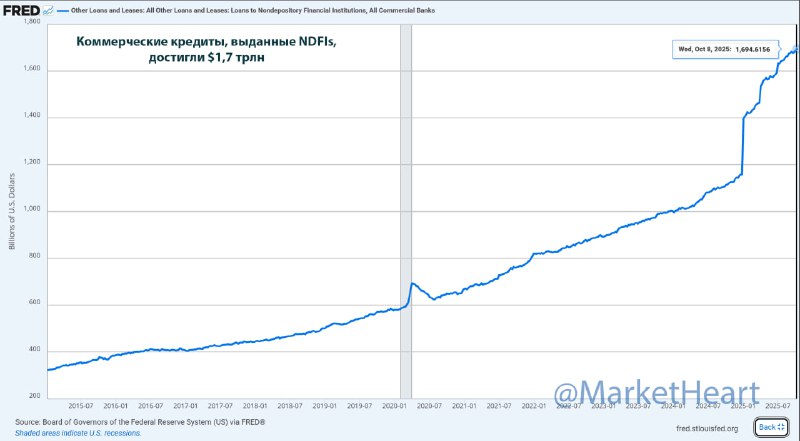
Ключевой вопрос - сколько из этих 1,7 трлн. долл. надо будет списать и как от этого пострадают банки.
Давайте считать, что банки дали своих кредитов на 90% от обязательств/активов теневых банков. Ровно так же, как и в выданных кредитах всем заемщикам и отраслям.
Проведем небольшую историческую аналогию:
К середине 2008 года совокупный объем выданных в США субстандартных ипотечных кредитов составлял около $1-1,3 трлн. Общий объем всех ипотечных кредитов (включая не-субпрайм) достиг $10,6 трлн, при этом уровень невозврата кредитов стремительно рос, достигнув 9,2% заемщиков к августу 2008 года.
Наверное, было бы неправильно смотреть только на теневые банки. Удивительно, но факт - пропорции между финансированием теневых банков и объемом выданных кредитов сейчас примерно такой же, как и в 2008 году между субпраймом и всей ипотекой. По логике качества теневые банки vs субпрайм сопоставимы. Объем кредитов на балансе банков сейчас составляет около 13,5 трлн. долл.
Короче говоря, когда/если жахнет, можно предположить из истории, что в глубокий дефолт уйдет как раз около 1 трлн. долл. с баланса банков, что составляет порядка 40% от капитала банков. Это больно. И наверное больнее, чем субпрайм - там хотя бы были дома в залоге. Правда не все из дефолтнувших кредитов пойдут под полное списание, но от этого не сильно легче. И это только если говорить про проблемы банков. Пенсам и страховым компаниям будет не легче.
Так что вытягивать ФРС вместе с бюджетом всю эту конструкцию придется очень сильно и очень большими деньгами.
@moi_misli_vslukh