TGViewer
Channel Public Channel
Свежий Шлаганов

Свежий Шлаганов

@ltalks

Привет, я Юра!

Работал в VC, строил стартапы, а потом вернулся в VC ;)

Делюсь интересными мыслями, которые нахожу в интернете и иногда у себя в голове.

На английском:
https://up2yura.substack.com
https://twitter.com/up2yu

@sanov (канал без рекламы)
Subscribers
1.77K
Photos
216
Videos
1
Links
143

Showing posts older than #428 · Back to latest

Older Posts 20 shown
Post #427 1.75K
Третья часть серии моих публикаций про историю разития венчурного рынка США. На этот раз сфокусируемся на, пожалуй, самом динамичном времени в истории венчура в США - 90х. Enjoy!
Medium Как строилась венчурная индустрия: США 1990–2000 Этот материал продолжает серию об истории развития венчурных инвестиций, поэтому для более полного представления рекомендуем ознакомиться…
Post #425 1.78K
Написал о разнице между оценкой pre-money и post-money для начинающих. И бонусом для более продвинутых немного о том, в какой парадигме удобнее вести переговоры каждой из сторон сделки и почему.
Medium Pre-money VS Post-money Начинающие фаундеры часто путаются в этих понятиях, поэтому давайте разложим по полочкам.
Post #422 1.53K
Вторая часть материала об истории венчурных инвестиций.

В прошлый раз мы остановились в США в 1970 году, когда первые фонды начали показывать осязаемый результат. естественно, рынок не мог этого не заметить и появилась небольшая россыпь новых фондов, многие из которых на слуху до сих пор.

В этом же узнаем, как появлялись Sequoia, Kleiner Perkins и чем это завершилось. Enjoy!
Medium Как строилась венчурная индустрия: США 1970–1990 Этот материал продолжает серию об истории развития венчурных инвестиций, поэтому для более полного представления рекомендуем ознакомиться…
Post #419 1.58K
↓
Основные тезисы, критикующие компанию:
1. Чрезмерная зависимость от фаундера. Адам Нойман уже подвергался неслабой критике после того, как The Wall Street Journal в своем расследовании выяснил, что он заработал миллионы покупая недвижимость и сдавая в аренду собственной же компании. Более того, у Адама сейчас есть кредитная линия на сумму более $500 млн, обеспеченная акциями WeWork. В своем S-1 компания заявляет о практически тотальных правах контроля над деятельностью компании, которыми владеет и останется владеть Адам. Такая зависимость от одного человека, безусловно, является серьезным риском.

2. Выручка компании выросла практически в 2 раза за год, но и издержки растут практически такими же темпами. Burn rate превышает $150 млн в месяц и тенденции к его сокращению не видно - издержки на поддержание сети коворкингов только растут. Кроме того, компания продолжает заключать дорогие лизинговые соглашения, будущие выплаты по которым уже превышают $47 млрд (!!!).

3. В то же самое время LTV начинает падать. Компания оценивает свой TAM в $945 млрд, а падение LTV объясняет выходом на новые, менее платежеспособные рынки.

4. Но больше всего рынок смущает оценка компании. В сети появился ряд статей, говорящих о том, что оценка WeWork неприлично раздута, так как компания называет себя “технологическим бизнесом”, по факту им не являясь. Recode сравнивает WeWork с IWG - ближайшим real-estate конкурентом, который не заявляет о том, что является технологической компанией. У IWG значительно больше площадей под управлением, больше клиентов и она уже вышла на операционную прибыль, однако рыночная оценка IWG составляет только 8% (!!!) от оценки, которую получил WeWork в рамках последнего раунда от Softbank Vision Fund. Эксперты уже шутят о том, что WeWork - это не просто real-estate компания, это reasl-estate компания, которая привлекла миллиарды просто часто повторяя слово “технологии”.

Эксперты говорят о том, что участие в IPO WeWork - это “прыжок веры”. Веры непосредственно в фаундера и в то, что, несмотря на растущие издержки и падающий LTV, WeWork успеет нащупать устойчивую экономическую модель до того, как Софтбанку надоест заливать в компанию очередной миллиард.
Post #418 1.35K
WeWork - самое неоднозначное IPO 2019 года

Сеть коворкингов и других ко-бизнесов WeWork, недавно переименовавшаяся в The We Company, собирается в этом году сделать одно из самых больших (если не самое большое) IPO. Напомню, компания растет кратными темпами, за 2018 год потеряла более $1.9 млрд, и в общей сложности привлекла более $12 млрд, а последний раунд прошел по оценке в $47 млрд. WeWork уже зафайлила формы S-1 и прямо сейчас получает тонну критики в свой адрес от СМИ и экспертов. Разберемся почему.
↓
Post #417 1.63K
Масштабирование продаж при росте стартапа проходит 5 стадий:

1. В самом начале вы просто продаете. Как правило, это немасштабируемые ручные продажи и это абсолютно нормально.

2. Постепенно нарабатывая опыт продажи именно вашего продукта, вы начинаете понимать паттерны мышления типичных клиентов. Это позволяет выработать первую версию понятного алгоритма продаж, которому можно обучить кого-то.

3. Вы нанимаете 2-3 сейлзов. Это, как правило, джуниоры, так как у стартапа на такой стадии нет денег на “акул”, да и не нужны они - слишком дорого и, как правило, негибко. Очень важно нанять именно 2-3 сотрудников сразу, потому что если вы наймете только одного, и он не будет давать результат, вы не сможете понять причину: дело в вашем подходе к обучению, в нанятом человеке или в рынке. Но если у вас будет 2-3 сейлза, очень маловероятно, что они будут показывать одинаковые результаты. Кто-то будет справляться намного лучше, и это даст вам инсайды о том, какой тип людей подходит для продаж именно вашего продукта.

4. Следующий этап - это найм менеджера. В идеале это человек, работавший в стартапе из схожей отрасли/сферы, который был на стадии развития вашей компании 1-3 года назад. Вы должны искать именно такого человека, потому что, как бы это банально ни звучало, он все это уже проходил. На этой стадии у вас уже есть постольку-поскольку настроенные бизнес-процессы, он же сможет их дошлифовать. Ну и поможет привлечь качественных сейлзов.

5. Когда команда сейлзов дорастает до 20-30 человек и в команде уже несколько менеджеров, приходит время задуматься о найме VP по продажам. Это человек, который имеет опыт масштабирования проектов, - знает, как открывать офисы продаж, настроить систему обучения, вознаграждения и роста в компании, а также привлечет хороших менеджеров.
Post #415 1.86K
Запустил в корпоративном блоге новую серию публикаций. В ней буду разбирать историю становления венчурных инвестиций в различных частях света - в Израиле, Финляндии, Сингапуре, UK и других странах. Начал же, естественно, с США.
Medium Как строилась венчурная индустрия: США 1950–1970 Катализатором появления венчурной индустрии в США стал, как ни странно, Советский Союз, ведь по факту она зародилась из-за холодной войны…
Post #414 1.85K
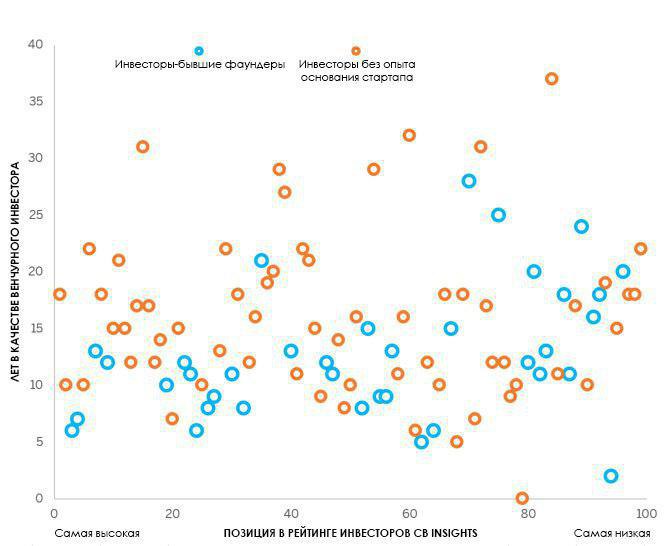
Один из самых интересных вопросов в венчурном инвестировании – «Из кого получаются лучшие венчурные инвесторы: из бывших фаундеров или из тех, кто своих компаний не основывал?».

Есть примеры, когда успешные предприниматели также создают успешные венчурные фонды. Никлас Ценнстрем, соучредитель Skype, заработавший капитал на сделке с eBay на $2,6B и продаже Skype за $8,5B, создал Atomico, один из лучших венчурных фондов в Европе. Создатели MySQL, продавшие его Oracle, основали фонд Open Ocean Capital. Джо Лонсдейл, основатель Palantir, оцененного более чем в $20B, собрал фонд Formation8 объемом $400M.

Однако, исследование CB Insights доказывает, что среди наиболее успешных венчурных инвесторов преобладают инвесторы без опыта основания стартапов – из топ-100 венчурных капиталистов по рейтингу CB Insights 38 оказались фаундерами, а 62 - нет. 6 инвесторов из топ-10 не являлись фаундерами. Более того, два лучших венчурных инвестора рейтинга CB Insights (Билл Гурли и Крис Сакка) также не были фаундерами.
Post #411 2.1K
О retention

Для всех SaaS-ок и стартапов, работающих по модели подписки, одним из ключевых показателей эффективности является LTV - совокупный доход, получаемый компанией от одного клиента за все время сотрудничества с ним. На LTV влияет 3 базовых фактора - средний чек, частота совершения покупки и средний период, на который ваш клиент остается вашим клиентом. Поскольку о ценообразовании я уже писал, а частота совершения покупок в абсолютном большинстве случаев (применительно к IT) - раз в месяц, квартал либо год, поговорим о последнем.

Максимизация продолжительности сотрудничества с клиентом - одно из ключевых условий устойчивого развития проекта. Однако, удержание клиентов - это то, что упускают из головы многие фаундеры в погоне за быстрым ростом. И очень зря.

По различным оценкам привлечение нового клиента обходится компании в 3-20 раз дороже, чем удержание уже существующего. Исследование Bain&Company показало, что увеличение показателя retention (удержания клиентов) на 5% увеличивает прибыль до 95%.

Большинство разумных инвесторов, фокусирующихся на средне- и долгосрочной перспективе стартапа, предпочтет компанию со средним темпом роста, но отличным retention компании со взрывным ростом и посредственным retention. Это объясняется простой формулой: высокий retention = высокая ценность для клиента = устойчивый бизнес.
Post #410 2.29K
Мой новый материал для Startup Jedi, блога топовой команды Rocket DAO. Поговорим об инкубаторах и акселях - в чем разница между ними и что каждый из них может вам дать.
Medium Акселератор или инкубатор — кто даст вам большую ценность? В ходе развития своих проектов, практически все фаундеры рано или поздно задумываются о привлечении сторонней помощи. К кому же идти?
Post #409 2.06K
↓
Повальная погоня за единорогами очень сильно влияет на адекватность оценки компаний венчурными фондами поздних стадий. Консалтинговая фирма GrowthUp проанализировала крупнейшие инвестиционные раунды, а также сделки M&A с участием компаний, привлекавших венчурные инвестиции, в плане оценки и обнаружила следующую закономерность (смотрим чарт выше).

Из чарта видно 3 тенденции:
1) инвесторы тяготят к “ровным” значениям оценки (кратным $50 млн), что уже заставляет задуматься;
2) чем ближе значение к $1 млрд, тем меньше компаний получают такую оценку. Вроде бы логично, но…
3) количество компаний, оцененных от $1 млрд до $1.01 млрд в разы превышает любой диапазон слева на чарте.

Вывод достаточно очевиден - количество единорогов искусственно накручивается инвесторами в погоне за “галочкой” и публикациями в прессе. Соответственно, значимость статуса единорога критически падает, я бы даже сказал, ничего не значит.
Post #408 1.59K
Не стоит обращать внимание на статус единорога

Единорог - как много в этом слове. Большинство фаундеров стремится вырастить милилардную компанию, а инвесторы спят и видят, как в их портфеле появится хотя бы один.
↓
Post #407 1.47K
Написал для блога Startup Jedi о ключевых различиях между бизнес-ангелами и венчурными фондами. Внутри небольшой гайд, как понять, к кому обращаться за инвестициями. Enjoy!
Medium Бизнес-ангелы и венчурные фонды: в чем разница? К кому идти за финансированием и сколько денег стоит просить, если вы молодой стартап?
Post #406 1.48K
В корпоративном блоге мы продолжаем разбираться с размытием. Предлагаю разобрать матчасть по опционным планам для сотрудников и посмотреть, как они влияют на таблицу капитализации компании. Enjoy!
Medium #basics Опционы для сотрудников (ESOP) и размытие (dilution) В первой части нашего разбора размытия мы познакомились с базовыми понятиями и рассмотрели базовый “идеальный” для основателей сценарий…
Post #404 134

Forwarded from ITSTARTS

Выпуск #3: Обзор деятельности венчурного фонда
В студии: Иван Веденин и Сергей Лавриненко (@necodernotes)
Гость: Юрий Шлаганов, менеджер RBF-ventures, ведущий ТГ-канала @ltalks

1. Кто такой Юрий Шлаганов?
2. Чем занимается Белорусский Инновационный Фонд (БИФ) с 1998 года.
3. Как появился Российско-Беларусского венчурного фонда (РБФ), в чем специфика, какие проекты подержали в 2018 году.
4. Токсичны ли инвестиции с российскими корнями?
5. Особенности выделения денег РБФ на стадиях Seed и Round A.
6. Какой путь проходит заявка стартапа от подачи до выделения денег в РБФ. Статистика отсева заявок.
7. Какие стартапы ждёт РБФ? Что нужно сделать стартапу, чтобы пройти "due diligence"?
8. Почему стоит брать деньги в Беларуси, а не ехать в США или Израиль?
9. Как взаимодействуют РБФ, Ангелы и другие инвесторы.
10. Стратегия "выхода" фонда и её особенности.
11. Каково это - работать с госденьгами в венчуре?
12. Появится ли Pre-seed фонд в Беларуси?
https://www.mixcloud.com/itstarts/3-%D0%BE%D0%B1%D0%B7%D0%BE%D1%80-%D0%B4%D0%B5%D1%8F%D1%82%D0%B5%D0%BB%D1%8C%D0%BD%D0%BE%D1%81%D1%82%D0%B8-%D0%B1%D0%B8%D1%84-%D0%B8-%D1%80%D0%B1%D1%84/
Post #403 1.08K
Пригласили в подкаст ItStarts поговорить о венчурных инвестициях в СНГ
Post #402 1.16K
Базовый пост для корпоративного блога про размытие. На основе него в дальнейших публикациях разберем влияние опционных пулов для сотрудников, ликвидационных привилегий, antidilution и других непонятных венчурных слов на итоговую доходность основателей при продаже компании.

Кликайте на ссылку, инстант вью, почему-то "шакалит" картинки.
Medium #basics Размытие (dilution) и с чем его едят Слово “Размытие” зачастую пугает неопытных основателей стартапов. Наши несколько следующих статей будут посвящены как раз этой теме.
Post #400 3.43K
Основной новостью прошлой недели стало размещение Slack на NYSE. Привожу основные тезисы и цифры.

- Основан в 2009 году;
- Более 1500 сотрудников;
- DAU - более 10 млн пользователей;
- 100 тыс платящих пользователей;
- Годовая выручка - $400 млн, рост более 80% по сравнению с прошлым годом;
- Всего привлекли $1.3 млрд, оценка по ключевым раундам: апрель 2010 - $24 млн, апрель 2011 - $77 млн, апрель 2014 - $280 млн, октябрь 2014 - $1.1 млрд, апрель 2015 - $2.8 млрд, апрель 2016 - $3.8 млрд, сентябрь 2017 - $5.1 млрд, август 2018 - $7.1 млрд;
- Крупнейшие внешние акционеры: Accel, Andreessen Horowitz, Social Capital.

Slack предпочел DPO (прямой листинг на бирже). Этот способ отличается от IPO тем, что компанией размещаются уже существующие акции без предварительных торгов. В прошлом году такой же способ размещения выбрал Spotify.

Минусы DPO - компания не привлекает денег непосредственно в капитал, зато дает упрощается инвесторам экзит. Несмотря на серьезный отрицательный cashflow, Slack с текущим бернрейтом на привлеченные ранее деньги сможет протянуть еще минимум несколько лет.

Изначально размещение планировалось по оценке $16 млрд, в первый день акции торговались по $38.5, что равнозначно капитализации более $23 млрд.
На пике акции стоили больше $40, торги в пятницу закрылись по $37.2. Тренд на рост акций enterprise software companies в первый день торгов созраняется (Zoom вырос на 81% в первый день, Pagerduty - на 60%, Crowdstrike - на 70%.
Post #399 979
Не делайте инвестиционный дек красивым.

Это лишние затраты времени и/или денег (зачастую и того и другого), не приносящие никакой ценности.

Не знаю ни одного инвестора, для которого красота презентации была сколь либо значимым фактором при оценке перспективности компании. А если даже и найдете такого - дважды подумайте, нужен ли вам такой акционер в кэптэйбле.

Сделайте дек понятным человеку извне. Четкая структура (о ней писал ранее), светлый фон, черные буквы, не более 3 тезисов на слайд - хороший дек готов.
Older posts →
Threads Profile ViewerView any public Threads profile without an account.Open ThreadLook →Writing with AI? Make it sound human.Metric37 rewrites AI drafts so they read naturally. Free AI detector, 1,500 words free.Try Metric37 →