
Постановление КС РФ № 41-П: новые правила игры по старым договорам
Конституционный Суд РФ вынес Постановление № 41-П от 25.11.2025 (https://www.ksrf.ru/doc/KSRFDecision871703.pdf), которое радикально меняет подход к распределению налоговых рисков по долгосрочным договорам.
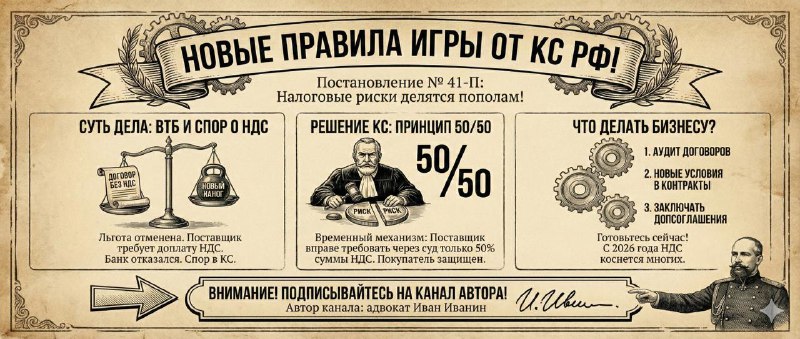
Суть дела: ВТБ заключил договор на ПО с твердой ценой без НДС. С 2021 года льготу отменили, поставщик потребовал доплату НДС — банк отказался. Спор дошел до КС.
Правовая позиция КС: Суд не стал отменять нормы НК или ГК, но констатировал системный пробел: закон не регулирует, как делить новое налоговое бремя, если покупатель не может принять НДС к вычету.
До изменения законодательства КС установил временный механизм: Поставщик вправе требовать увеличения цены через суд, но только в пределах 50% от суммы НДС; Покупатель защищен от одностороннего пересмотра цены.
Практические последствия:
Это не просто судебное решение — это формирование правовой определенности. КС фактически закрепил принцип подход разделения рисков: налоговый риск делится пополам при отсутствии договоренности.
Главный вывод: если изменение НДС не отражено в договоре, налог придется платить из своего кармана. Причем как минимум половину — даже если пойдете в суд.
Что делать:
1. Срочный аудит действующих долгосрочных договоров.
2. Включать в новые контракты механизм изменения цены при изменении налогового закона.
3. Заключить доп. соглашения по действующим контрактам — пока контрагенты готовы договариваться.
Особенно актуально уже с 2026 года: НДС придется платить всем достаточно крупным бизнесам. Компании, которые не урегулируют это сейчас, столкнутся с массовыми претензиями и судами.
Post #98
284
- 👍 4