
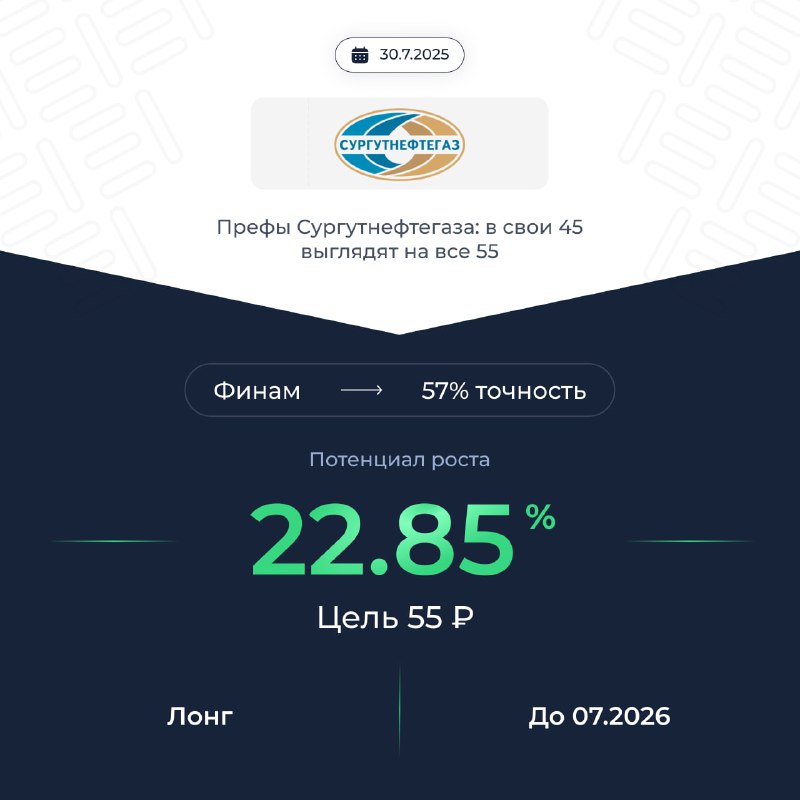
💰 «Префы» этой нефтянки могут дать 20%+ — стоит ли брать?
Привилегированные акции одной из крупнейших нефтяных компаний выглядят интересно на горизонте 2026 года — потенциал роста 21%. Да, в 2025-м дивиденды могут просесть из-за сильного рубля, но уже в следующем году есть шанс на восстановление выплат. 🔄
Обычка тоже в плюсе: целевая цена 29,2 руб. (+29%). Главный козырь — гигантская «кубышка» (оценка: 5,7 трлн руб. при капе 1,16 трлн). Правда, компания эти деньги в дело не пускает, но дисконт к ним сейчас рекордный — несправедливо, имхо.
Что давит на бумаги?
▪️ Крепкий рубль → ниже прибыль и дивиденды в 2025-м.
▪️ Снижение ставок ЦБ → меньше доходов от депозитов.
▪️ Валютная переоценка кубышки (25-30% в рублях, остальное — валюта).
Ожидания по дивам
🔹 2025: 2,6 руб. на преф (доходность 5,7%)
🔹 2026: 9,5 руб. (21%!) — если рубль ослабеет.
🔹 Обычка: 0,90 руб. (4%)
Вывод: Префы — игра на 2026 год, обычка — на ребаланс дисконта к кубышке. Риски есть (нефть, санкции, рубль), но потенциал стоит внимания.
А вы верите в эту историю? 👇 Оставляйте реакции!
▪️Идея Финам
#идея #SNGSP
Больше инвест идей на сайте
Post #839
2.04K
- 👍 22
- 🔥 9
- ❤ 6
- 🤔 5